Informe IPMARK – Alimentación y Bebidas 2021
En el Informe de Alimentación y Bebidas 2021 de IPMARK presentamos una imagen actual de la situación de ambos sectores en España.
Contenido
En este informe de IPMARK 2021 analizamos la industria de Alimentación y Bebidas en España. Auge del ecommerce, sostenibilidad, más compras de productos de origen vegetal o consumo diurno de bebidas alcohólicas (con menor graduación) son algunas de las tendencias más llamativas de este sector en el último año. También, en este especial, indagamos en el ecosistema publicitario, el mix de medios y la notoriedad de las marcas food.
Alimentación y Bebidas resiste en tiempos de incertidumbre
[contenido_premium]
A pesar de que ambas categorías, Alimentación y Bebidas, consiguieron elevar sus ventas en el último año, la dependencia al canal Horeca ha mermado las cuentas de resultados de algunas de sus compañías. No obstante, la crisis sanitaria ha dejado varias enseñanzas, como la adaptabilidad a una mayor demanda y a un nuevo perfil de consumidor.
TEXTO PILAR CHACÓN/ROCÍO CALDERÓN
Como parte del grupo de sectores considerados esenciales durante la crisis sanitaria, la industria de Alimentación y Bebidas logró aumentar sus ventas en 2020, consecuencia de un mayor consumo por parte de los hogares debido a las restricciones, limitaciones o miedo a un posible contagio. Según los datos publicados por IRI en su informe ‘La visión más completa de Gran Consumo’, dentro del sector de Gran Consumo, Alimentación fue la categoría que más se vio impulsada: un 8,1% más de ventas hasta alcanzar los 28.317,2 millones de euros. Bebidas también se situó al alza, un 7,5% más hasta los 11.962,1 millones. Estos crecimientos son constatados de igual modo por NielsenIQ, donde calculan que la COVID-19 aportó unos 3.100 millones de euros adicionales a la industria de Gran Consumo.
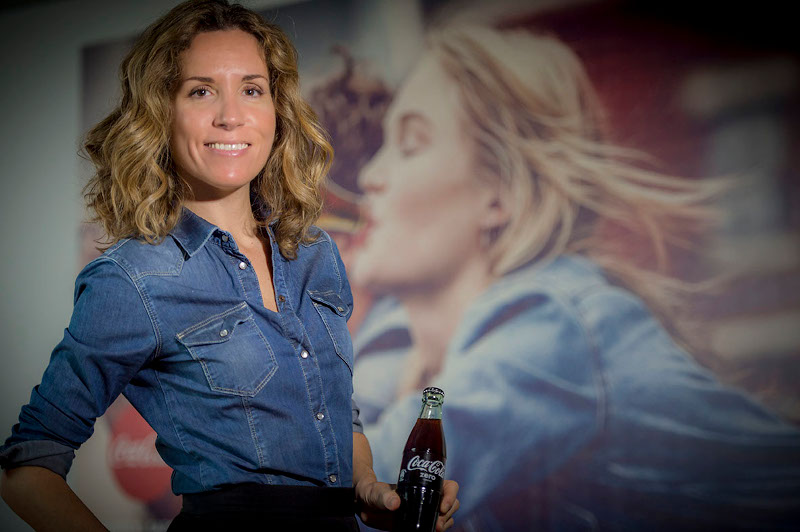
Pero a pesar del crecimiento experimentado en el sector, las empresas de Alimentación y Bebidas han sentido el impacto de la crisis sanitaria de manera muy distinta, variando en función del canal de distribución, del mercado e incluso de la categoría de producto. Carolina Aransay, portfolio & channel activation director de Coca-Cola Iberia, recuerda a IPMARK, las cifras ofrecidas por la Asociación Nacional de Bebidas Refrescantes (ANFABRA): una caída de la facturación del 30% en 2020, como consecuencia de la pandemia de coronavirus. “Si bien se han mantenido las ventas en tiendas, mercados, supermercados, hipermercados y grandes superficies, el consumo se ha visto fuertemente afectado por el parón del turismo y por las restricciones a la hostelería, de donde proviene el porcentaje más alto de la facturación”, explica Aransay.
Coincide César Hernández, director general de marketing de Mahou San Miguel. En el caso de la firma cervecera, las ventas en el canal de distribución alimentaria se elevaron un 10%, debido al auge de la compra de cerveza durante los primeros meses de pandemia. “Pero esto no ha compensado, en ningún caso, el acusado retroceso en el canal de hostelería”, y añade que el mantenimiento de la incertidumbre y las restricciones vigentes no ayudan a impulsar la demanda, “alejada de las tendencias que teníamos antes de la pandemia”.
“En España y debido a nuestra gran dependencia de la hostelería, nuestros datos consolidados presentan caídas en torno a un 20%”, cuenta a esta publicación Carmen Giné, directora global wines y directora de marketing España de Zamora Company – especializada en la fabricación de vinos y espirituosos-, quien añade que en nuestro país el incremento de las ventas en el canal off-trade no ha resultado tan acusado como en otros países europeos en los que están presentes. Pone como ejemplo los casos de Alemania y su vino Ramón Bilbao y Reino Unido y la ginebra Martin Miller’s, ambas marcas con crecimientos a doble dígito.
La incertidumbre que aún asola al canal Horeca incita a las compañías a mantenerse cautas respecto a las perspectivas de crecimiento. Para Giné, a pesar de que desde la empresa ve el verano con optimismo – “ya que sabemos que el consumidor considera la socialización en bares y restaurantes como una prioridad después del confinamiento”-, esa positividad se va matizando al ritmo de las campañas de vacunación en los distintos mercados.
Auge del ecommerce
La industria de Alimentación y Bebidas tampoco ha permanecido ajena al impulso que la pandemia de coronavirus otorgó en el último año al ecommerce. Un canal que, antes de la COVID-19, tenía una cuota de mercado del 2%, que en la primera ola de pandemia alcanzó el 8% y que en la nueva normalidad se ha equilibrado en un 4%, según datos de Kantar. “El canal online ha despegado en 2020, creciendo muy por encima del offline, lo que ha hecho que la cuota del ecommerce haya crecido considerablemente. Las barreras tradicionales de la compra de alimentación online se han roto (compra de frescos, conveniencia…) y definitivamente el consumidor ha integrado de forma natural este nuevo canal en sus hábitos de compra habituales”, aseguran desde Nestlé.
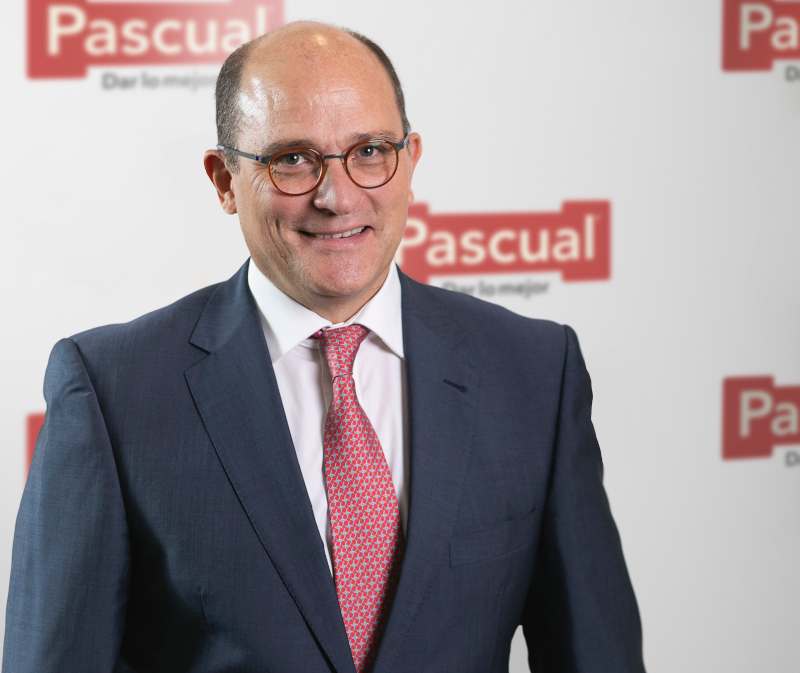
“La pandemia ha ayudado a que perfiles menos afines a la compra online rompan las barreras que les impedían dar el salto al ecommerce, de tal modo que ahora nos encontramos un mejor escenario con un cliente y consumidor más abierto a iniciativas digitales”, corrobora Javier Ribera, director general de bebidas y distribución de Pascual, quien explica a IPMARK la aceleración que han pegado sus iniciativas D2C a través de ecommerce. Un área en la que la compañía ya tenía experiencia, puesto que fue en el año 2000 cuando lanzaron su primera tienda online, dedicada al canal Horeca.
Cédric Pantaleon, vicepresidente de ventas de la división de productos lácteos y de origen vegetal de Danone, concreta el perfil de los recién llegados al comercio electrónico: los españoles de más de 65 años, que ya representan un 36% frente al 22% precrisis. “Estas transformaciones nos ofrecen nuevas oportunidades de negocio y nuevos puntos de contacto con el consumidor, y debemos ser capaces de adaptarnos, innovar y aportar valor añadido en nuestros productos”, recomienda.
Adaptación a la demanda
Un mayor número de compradores optando por llenar su nevera a través del canal online ha representado para las marcas del sector no solo una oportunidad para aumentar sus ingresos – o al menos, compensar la caída de ventas originada en el canal Horeca-. También, para poner a prueba sus propias operativas. Es el caso de Pastas Gallo. A pesar de que el ecommerce supone un 2% del total de mercado de pasta seca, “la marca ha tenido una gran capacidad para dar respuesta al reto que suponía garantizar el normal abastecimiento de producto durante este período y se ha preocupado que no faltasen referencias ni en las tiendas físicas ni en las tiendas virtuales de nuestros clientes”, cuenta Noemí García, marketing & corporate affairs director de Pastas Gallo.
“El ecommerce ya hacía tiempo que era una prioridad para nosotros y, por ello, estábamos preparados para un incremento de la demanda”, afirman desde Pepsico, y añaden que gracias a que los retailers habían priorizado la preparación de pedidos y la usabilidad de las webs para hacer frente a la mayor demanda, “nuestras marcas se vieron beneficiadas gracias a haber podido mantener las tasas de servicio, asegurando así la disponibilidad del producto”.
Con más de 1,2 millones de euros en ingresos netos y una rentabilidad del 20%, la buena acogida de Solana, la plataforma de ecommerce de Mahou San Miguel, obligó a la compañía a reforzar su logística, lo que ha traído resultados positivos. “Ahora mismo estamos en torno a 100 pedidos diarios con un precio medio de 30 euros y más de un 90% de los consumidores de la plataforma dicen haber tenido una grata experiencia con la entrega de sus productos”, asegura César Hernández.
Mientras que, en Freixenet, los esfuerzos se centraron en mejorar la experiencia de los usuarios en su canal ecommerce (Club Cuvee). “Es una web app que se puede descargar en el móvil y usar como una aplicación, y está pensada para el tipo de consumo actual que cada vez es más móvil”, confirma a esta publicación Joaquín Costa, director general de comercial de Grupo Freixenet, quien señala que gracias a su tienda online, la compañía ha logrado incrementar el target y conectar de una forma más directa con el consumidor.
Viraje al Digital
La focalización de los esfuerzos en reforzar la distribución de los productos – ya sea en los establecimientos físicos como en el online- y en garantizar la seguridad de los empleados obligó a las empresas del sector a reducir los presupuestos destinados a publicidad. Especialmente, en el primer trimestre de 2020. Según datos de IKI Media, la inversión publicitaria en medios de las marcas de alimentación cayó un 2%, al igual que la de los fabricantes de bebida, del orden de un 28%.
“En el momento pico de la pandemia, la búsqueda de información generó un incremento de audiencia en todas las cadenas de televisión, pero la inversión en general se contrajo. Las marcas entendimos que la gravedad del momento requería información, no determinados mensajes publicitarios”, explica Carolina Aransay, de Coca-Cola.
Comparte ese cambio de prioridades César Hernández, de Mahou San Miguel, quien matiza, no obstante, que ese esfuerzo no necesariamente implica un descenso de la partida dedicada a publicidad. “En 2020, trasladamos gran parte de las inversiones a apoyar a la Hostelería y mantener el empleo. Pero eso no quiere decir que abandonáramos la inversión publicitaria”. Y pone como ejemplo la campaña ‘Somos familia’, que la cervecera lanzó para ilustrar el apoyo al sector hostelero.
A pesar de la caída de ventas en el mercado español, Zamora Company tampoco modificó su plan de marketing el año pasado. “Nuestra inversión publicitaria no varió en 2020 respecto a lo que teníamos planificado antes de la pandemia. Aunque es cierto que, si miramos los últimos tres-cuatro años, los presupuestos se han reorientado claramente al mundo digital, y esta situación ha acelerado ese viraje”, explica Carmen Giné.
El hecho de que los consumidores hayan pasado más tiempo en el canal digital consumiendo contenido ha propiciado que estas marcas hayan situado el foco de inversión en este medio. Joaquín Costa, de Freixenet, asegura que las redes sociales se han convertido en un medio clave para la compañía, ya que “nos permiten dar un mensaje de marca y, a la vez, interactuar con nuestros consumidores, establecer un diálogo con ellos, conocerlos y poder entenderles mejor para responder a sus necesidades”. Coincide con Costa, Noemí García, de Pastas Gallo, marca que, a pesar de destinar parte del grueso de su presupuesto a Televisión, en la actualidad invierte en publicidad digital entre un 15% y un 20%, el segundo medio en importancia para la enseña.
El consumidor post-pandemia
La salud se ha convertido en un aspecto a cuidar por parte de los consumidores, que buscan llenar la nevera con opciones más saludables. Aunque esta tendencia ya venía de años atrás, de acuerdo con Javier Ribera, de Pascual. “La alimentación saludable es una de las tendencias que ya veníamos observando desde hace años y que ha terminado por despegar durante la pandemia”. Y hace referencia a datos como que un 89% de consumidores pide más opciones saludables en los restaurantes o que un 68% centra sus demandas en productos frescos.
“Los consumidores exigen un mayor compromiso social a las marcas. Son más conscientes del impacto de la actividad comercial en la naturaleza y, por este motivo, van a premiar a aquellas compañías con propósito social y comprometidas con el medioambiente”, enfatiza Cédric Pantaleon, de Danone, quien alude también a la búsqueda del consumidor de productos naturales y de origen local. Tendencia que, de nuevo, se ha consolidado con la crisis sanitaria.
En el ámbito de las bebidas, esta búsqueda de lo sano lleva al sector a avanzar en el desarrollo de productos con menor graduación alcohólica – en el caso de los espirituosos- o sin azúcar – en el caso de refrescos y zumos-. Así lo indica Carmen Giné, de Zamora Company, quien habla también de la aparición de un consumidor más consciente. “El año pasado el consumidor buscó formas de adaptarse a la nueva realidad que le tocó vivir, lo que ha revertido en una modalidad de compra y consumo más reflexiva, que acompaña al aspecto emocional”.
De la misma opinión, César Hernández, de Mahou-San Miguel señala: “Ahora nos encontramos con un consumidor más prudente al haber experimentado un replanteamiento de sus prioridades, en parte promovido por la crisis económica derivada de la pandemia. Además, estamos frente a perfiles que buscan seguridad y confianza en sus productos y marcas favoritas, optando mayoritariamente por aquellos con los que están familiarizados”.
[/contenido_premium]
Coca-Cola y Nestlé lideran el ranking de anunciantes
[contenido_premium]
Las categorías de Alimentación y Bebidas restringieron fuertemente su inversión publicitaria durante el año pasado. En el primer caso, el recorte superó el 11%, mientras que en el segundo alcanzó casi el -32%. Nestlé y Coca-Cola siguieron liderando el ranking de los anunciantes con más actividad publicitaria a pesar del fuerte impacto de la crisis sanitaria y económica en la industria. La tendencia, no obstante, parece haber cambiado de signo en el primer trimestre de 2021.
TEXTO ANA EGIDO
La inversión publicitaria los anunciantes food durante el año 2020 fue de 264,3 millones de euros, un 11,52% inferior a la de 2019 (298,7 millones), según los datos manejados por Arce Media. Solamente tres compañías de las que componen el TOP 15 de los primeros anunciantes del sector aumentó su inversión publicitaria en 2020: Idilia Foods (+28,44%), Affinity Petcare (23,60%), y El Pozo Alimentación (+5,40%).
Aunque mantuvo su liderazgo como primer anunciante de la tabla, Nestlé también recortó sus presupuestos publicitarios en el pasado ejercicio, concretamente un -10,46%. En este sentido, la multinacional de origen suizo se situó en una franja intermedia en lo que a reducción inversora se refiere, junto a Mondelez España ( -15,83%), Adam Foods (-9,02%), Gallina Blanca (-7,84%), Pepsico Iberia ( -5,46%) o Puleva Foods (-4,25%). El grupo de anunciantes que registraron mayores caídas fueron, a su vez, Ferrero Bombones (-43,50%), Casa Tarradellas (-29,51%), Jacobs Douwe Egberts (-27,22%), Capsa ( -28,80%), y Unilever (-30,57%). Danone, por su parte, ascendió hasta la segunda plaza de la clasificación (desplazando a Mondelez) manteniendo prácticamente los mismos niveles de inversión que en 2019 (-1,01%).
Al poner el foco sobre las 15 primeras marcas de Alimentación, la primera posición fue para Nespresso, que incluso incrementó su inversión publicitaria un 11,14% respecto a 2019. No fue, sin embargo, la enseña que más aumentó su presencia en medios, puesto que Cola Cao ( en segunda posición) aumentó su presupuesto un 40%. La marca de alimentos para mascotas Affinity Última, en la cuarta plaza, fue la que más incrementó su inversión publicitaria durante el ejercicio pasado, nada menos que un 42,80%. También crecieron, aunque en mucha menor medida, Cuétara (+7,09%), El Pozo (6,19%), Puleva (+5,26%) y Lay’s (6,76%).
En el lado opuesto, las marcas que decidieron adoptar una estrategia de reducir presupuesto para marketing y publicidad fueron Casa Tarradellas (-29,51%), Kinder (-43,47%), Gallina Blanca (-9,37%), Nescafé (-26,01%), Central Lechera Asturiana (-29,19%), Activia (-12,77%), y Danacol (-18,34%)
Descalabro en TV
A pesar de ser una categoría muy aferrada al medio televisivo, durante 2020 fueron muchos las marcas que redujeron su presencia en él, a tenor de las cifras ofrecidas por Arce Media. Si en 2019, las primeras 10 marcas de alimentación inyectaron a las cadenas de TV un total de 252,4 millones de euros, la cifra cayó hasta los 210,1 millones en 2020.
Junto a la TV, los medios que perdieron ingresos publicitarios provenientes de las marcas food fueron también los dominicales y el cine. Se vieron favorecidos, por el contrario, Revistas, Prensa, Radio, Exterior y, sobre todo, Internet, que pasó de 25,5 millones en 2019 a 32,2 millones de euros el año pasado.
Bebidas
Como se indicaba al principio, la caída en la inversión publicitaria del sector Bebidas superó al registrado por el de Alimentación, alcanzado el -31,61%. Todos los anunciantes del TOP 15, salvo cuatro, redujeron su presupuesto en 2020. Destaca el caso de Maxxium España, que lo aumentó en un 116,77%. También aumentaron su presencia en medios Schweppes Suntory (+26,72%), Red Bull España (+36,18%), y Heineken España (+7,90%).
Entre los anunciantes cuyo presupuesto para publicidad se vio más mermado se encuentran Mahou-San Miguel (-78,61%), Pepsico Iberia (-60,19%), Diego Zamora (-48,19%), Diageo (-32,33%) o el líder de la tabla, Coca-Cola (-33,40%).
Coca-Cola también es, con gran diferencia sobre el resto, la marca que más invirtió en medios durante 2020, a pesar de haber recortado su presión en un -25,47%. No fue, sin embargo, la enseña que más “ahorró” en publicidad. Aquarius, de la misma compañía, sufrió un recorte del -57,92%. A las dos marcas de Coca-Cola se unieron Pepsi (-28,17%), Royal Bliss (-34,28%), Don Simón (-31,96%) y Nestea (-30,34%).
No obstante, también fueron varias las marcas que a lo largo de 2020 decidieron aumentar su inversión en medios. Destacan, entre todas ellas, la cerveza Amstel (+111,64%) y el ron Brugal (+106,17%). También redoblaron esfuerzo inversor Cruzcampo (+42,28%), Schweppes (+20,31%), Fanta (+40,75%), Martini (+13,77%), Red Bull (+36,18%) y Estrella Damm (+5,91%).
Al contrario de lo sucedido con las marcas de Alimentación, que durante 2020 incrementaron su presencia publicitaria en algunos medios a pesar de la reducción general en la inversión, la industria de las Bebidas protagonizó una auténtica desbandada en todo el espectro mediático.
Así, la inversión de las 10 primeras marcas de bebidas cayó en todos los soportes. En TV, por ejemplo, se pasó de los 79,4 millones de euros en 2019 a los 62,6% de 2020, mientras que en Internet el retroceso fue de 25,5 a 13,4 millones de euros.
Primer trimestre
De acuerdo con los datos proporcionados por Arce Media a IPMARK, el sector Alimentación registró un incremento del 12,29% en los niveles de inversión publicitaria durante el primer trimestre del año (respecto al primer trimestre de 2020).
Así, en el ranking de los 15 principales anunciantes solo tres muestran signo negativo: Idilia Foods (-15,28%), Jacobs Douwe Egberts (-8,69%) y Casa Tarradellas (-42,21%). El resto aumentaron su presupuesto publicitario en mayor o menor medida, con picos como el de Aceites de Oliva (+329,96%). También destacables fueron los incrementos de Findus España (+45,54%), Grupo Leche Pascual (+41,36%), Chocolates Valor (+35,04%) o Gallina Blanca (+30,92%).
Precisamente, Gallina Blanca lidera el grupo de las 15 marcas de Alimentación que mostraron más actividad durante los tres primeros meses de 2021, con un crecimiento de casi un 50%. Prácticamente todas las marcas, excepto Cola Cao (-26,13%) y Casa Tarradellas (-42,21%), registraron crecimientos en su presupuesto publicitario, especialmente Aceites de Oliva (+329,96%), Nescafé (+80,17%), Milka (+75,11%), Nespresso (54,98%), y Nestlé (+46,31%).
Las cifras de inversión publicitaria de la categoría en los tres primeros meses de 2021 son especialmente halagüeñas para Internet (12,6 millones de euros frente a los 4,8 del primer trimestre de 2020) y Exterior (1,06 millones vs 238.860 euros en el primer trimestre de 2020). También aumentaron sus ingresos publicitarios Televisión y Prensa, aunque en menor medida, y perdieron cuota Revistas, Dominicales, Radio y Cine.
Cervecerías Damm encabeza el TOP 15 de anunciantes de bebidas en el ranking elaborado por Arce Media, con un incremento de nada menos que el 798,47% respecto al primer trimestre de 2020. No es el único anunciante que ha puesto el turbo en su actividad publicitaria, pasando prácticamente de la nada a “normalizar” su presencia en medios. Es el caso de, por ejemplo, Bacardi-Martini, Maxxium España o Grupo Leche Pascual. Por el contrario, Heineken España, Coca-Cola, Vichy Catalán y Diego Zamora redujeron sus presupuestos respecto a los del primer trimestre de 2020.
En total, y aunque sigue en cifras negativas, la categoría de Bebidas ha logrado en los tres primeros meses de 2021 aminorar en 10 puntos el recorte general de 2020 (-31,61%). El grupo de las 15 primeras marcas por esfuerzo inversor en dicho periodo resulta ser Estrella Damm, con un incremento del 4.198,66%. La segunda plaza es para Coca-Cola, a pesar de reducir su inversión en un -22,50%. En tercera posición otra cerveza, Cruzcampo (+28,94%), seguida de San Miguel (+605,43%), una de las marcas que más ha reforzado su presencia en los medios, al igual que Estrella Galicia (+684,62%), Beefeater (16.241,27%) o Bezoya (+142.363,64%).
La mayor parte de los nuevos presupuestos publicitarios de las marcas de Bebidas, a tenor de las cifras manejadas por Arce Media, fueron (durante los tres primeros meses del año) a las arcas de las emisoras de Radio y a los medios digitales
[/contenido_premium]
Bebidas perdió el 11% de su recuerdo publicitario
[contenido_premium]
Los sectores de Alimentación y Bebidas se encuentran entre los 10 con mayor notoriedad de marca. Ambos coinciden también en tener a la TV como el soporte que más contribuye a fijar sus mensajes en el top of mind de los consumidores. En concreto, la crisis sanitaria ha tenido un fuerte impacto en el recuerdo publicitario de la categoría de Bebidas, que cayó un -11%. Danone y Coca-Cola, a su vez, a liderar el ranking de las enseñas más recordadas.
TEXTO ANA EGIDO
El año 2020 supuso una prueba de fuego para las marcas del espectro Food. Sin embargo, las consecuencias de la crisis sanitaria (debido al confinamiento, al cierre Horeca y limitaciones de movilidad) ha sido muy diferente para cada una de sus categorías principales.
Según los datos aportados por Kantar a IPMARK, el 35% de la población española recordó los mensajes publicitarios de alguna marca de alimentación, la misma proporción que en 2019. Sin embargo, el porcentaje de ciudadanos que mantuvo en su memoria la publicidad del sector Bebidas fue del 24,8%, un 11% menos que en 2019. A pesar de ellos, esta categoría logró mantenerse en el TOP 10 de la notoriedad, liderado durante el año pasado por el mundo retail y los establecimientos comerciales, con una tasa de recuerdo del 93,7%.
Danone, en cabeza
En 2020, las 10 marcas más notorias del sector Alimentación impactaron a un 18,4 % de la población, prácticamente el mismo porcentaje que en el año anterior (18,6%).
Se trata de un sector muy mediatizado por la TV, soporte que proporciona a las marcas de alimentación un 60% de su recuerdo publicitario. Durante el año pasado, de acuerdo con Kantar, la publicidad en TV del sector Alimentación tuvo 20.622.000 menciones (a alguna marca).
Los medios online también tuvieron un peso considerable, con más de un cuarto de la notoriedad del sector, seguidos de Radio, Exterior, Revistas, Publicidad Directa, Periódicos y Cine.
Como en 2019, Danone fue la marca con mayor notoriedad publicitaria durante 2020, a pesar de perder un punto (de 4,7 a 3,7). Casa Tarradellas, Cola Cao, Central Lechera Asturiana, Nestlé y Nespresso mantienen también la misma posición que un año antes, mientras que Pascual desciende dos puestos (a pesar de aumentar ligeramente su tasa de notoriedad), al igual que Nescafé. Gallo logra incorporarse al grupo, con un 1,6% de notoriedad. Campofrío sube un peldaño y aumenta también su tasa de recuerdo.
Coca-Cola, retrocede
Como decíamos, el de Bebidas ha sido uno de los sectores que más ha acusado las consecuencias de la pandemia en términos de recuerdo publicitario (-11%). Es, según muestran los datos de Kantar, un sector dominado por Coca-Cola. La marca de refrescos lidera de forma casi absoluta el ranking de notoriedad, con un 14,3%, mientras que el resto de enseñas no superan el 2% en ningún caso (todas, excepto Estrella Galicia y Cruzcampo, perdieron notoriedad en 2020). Ese 14,3% de la multinacional de Atlanta supuso, sin embargo un retroceso destacable respecto a 2019, año en el que su notoriedad de marca alcanzó el 17,6%. Como novedad en el TOP10 hay que citar a Freixenet, que logró incorporarse al grupo precisamente durante 2020.
En total, las marcas más notorias de Bebidas consiguieron impactar con sus campañas y estrategias al 19,5% de la población española (22,1% en 2019).
A la hora de valorar el alcance por medios de la categoría, los datos de Kantar registran una bajada en las menciones a la publicidad televisiva del sector (de 11.861 en 2019 a 9.671 en 2020), aunque continúan teniendo bastante peso las conseguidas a través de Exterior y Cine.
[/contenido_premium]
La TV, eje de todas las estrategias
[contenido_premium]
Al analizar el mix de medios de las principales categorías de Alimentación y Bebidas (exceptuando los vinos) queda patente que la TV es el eje principal de todas las estrategias publicitarias del sector. A pesar de ello, en 2020, las marcas de bebidas perdieron una gran presencia en la pantalla, fuertemente impactadas por las restricciones a la movilidad y los cierres Horeca. Durante el último cuatrimestre del año, no obstante, se recuperó ligeramente el pulso.
TEXTO ANA EGIDO
El decrecimiento de la inversión fue generalizado, con un -5% (15,5 millones de euros menos) en el caso de las marcas alimentarias y hasta un -36% (67,3 millones de euros menos) en el de las de bebidas durante el año 2020. En el primer caso, la caída afectó a todos los soportes, excepto a los digitales y a la radio, que vieron crecer sus ingresos publicitarios un 36% y un 46%, respectivamente, según la información facilitada por IKI Media a IPMARK sobre datos de Infoadex.
En el caso de Alimentación, los recortes afectaron a todos los soportes, salvo a los digitales y a la Radio, que vieron crecer sus ingresos publicitarios un 36% y un 46%, respectivamente. No así en Bebidas, categoría que congeló sus presupuesto para comunicación en bloque, especialmente en televisión, a la que destinó 35 millones de euros menos que en 2019.
La televisión es el hábitat natural de las marcas de Alimentación y Bebidas, pero mientras que el SOV se incrementa en la segunda categoría, el porcentaje se reduce en la primera. Así mismo, las marcas de alimentación apoyan sus estrategias televisivas con acciones digitales,
Al comparar el 2020 vs 2019, se observa cómo la TV perdió peso en Alimentación y en Bebidas ganó cuatro puntos porcentuales. Para Alimentación, el medio digital (14%) es el principal medio de apoyo a la TV, seguido de Radio (3%). A su vez, Bebidas utilizó Exterior como medio de apoyo (12%) por encima de Digital (9,4%).
Las marcas del espectro alimenticio tienen en la TV su principal “granja de notoriedad”. Las de bebidas, además de la televisión, obtienen su mejor ratio de recuerdo en Exterior y Cine.
Al cerrar el foco en el mix de medios concreto de cada una de las principales categorías food, se detectan diferencias, aunque todas ellas (salvo los vinos) tejen sus estrategias publicitarias alrededor de la televisión.
Así, los refrescos, las cervezas, los productos de cacao y las aguas apoyan sus campañas en TV (a las que dedican presupuestos del 69,3%, del 73,1%, del 72,9% y del 75,6%, respectivamente) sobre todo con acciones en Exterior y Digital.
Las marcas de café, a su vez, muestran un mix más distribuido: 59% a TV y 37% a Digital, mientras que los vinos siguen un patrón más tradicional, cargando más del 50% de su peso en comunicación a Radio y Diarios.
Los anunciantes “chocolateros” son, con diferencia, los más entusiastas del medio televisivo, al que destinan el 92,8% de su presupuesto publicitario.
El recuerdo publicitario
Las marcas alimentarias deben a la TV la mayor parte de su notoriedad, mientras que para las bebidas, Exterior y Cine son medios con una ratio muy alta de recuerdo respecto a la inversión publicitaria que reciben, según se desprende de la observación del tracking IOPE, que analiza la relación entre presupuesto por medios y retorno en forma de notoriedad.
Las personas mayores de 65 años constituyen el grupo generacional que más publicidad recuerda de este sector, consecuencia de la gran presencia de estas marcas en la televisión. El segundo grupo que mayor cantidad de menciones tiene de acciones publicitarias de marcas food es el compuesto individuos de entre 45 y 54 años. Las menciones del sector Bebidas están más distribuidas entre los diferentes targets, aunque también con altos porcentajes en el grupo de mayores de 65 años (el porcentaje crece a medida que aumenta la edad).
La TV tiene una clara prevalencia en el recuerdo de todos los grupos generacionales. Internet y Exterior, a su vez, tienen mayor incidencia en los más jóvenes, así como la Radio en los mayores de 65 años.
Casa Tarradellas y Coca-Cola dominan el top of mind
De acuerdo con los datos manejados por IKI Media, la firma Casa Tarradellas lidera el top of mind de las marcas alimentarias (6,7%), seguida de Danone (6,5%), ColaCao (5,5%), Central Lechera Asturiana (5,1%), y Nestlé (3,2%).
Coca-Cola manda, por su parte, en el capítulo de bebidas, con un ratio de recuerdo del 37,6%. A muchísima distancia quedan sus competidores: Damm (4,6%), Mahou (4,3%), Estrella de Galicia (4,2%), y Estrella (4,1%).
Repunte en el último cuatrimestre
La crisis sanitaria provocó una fuerte caída de la inversión publicitaria de las marcas de alimentación durante los primeros meses de 2020, pero se produjo un repunte en el último cuatrimestre del año. En el caso de las Bebidas, los recortes fueron igualmente bruscos y también se registró una leve recuperación en noviembre y diciembre del año pasado.
De acuerdo con los datos manejados por IKI Media, el sector Alimentación tiene una distribución bastante equilibrada de su inversión entre las diferentes categorías, con Cafés liderando el ranking de inversión por productos (30 millones de euros; 10,5%), seguida de los Congelados y Refrigerados (27 millones de euros; 9,5%), y Chocolates (23 millones de euros; 8,1%). Seguirían los cárnicos (6,7%) y los productos del cacao (6,5%).
En la categoría de Bebidas destaca el predominio de las bebidas refrescantes (38,9 millones de euros; 32,4%) y las cervezas (29,6 millones; 24,7%). A continuación, pero a gran distancia, se sitúan los vinos (8,9%), aguas (6,3%) y productos isotónicos y energéticos (5,9%).
[/contenido_premium]
Radiografía del sector de la Alimentación en la era COVID
[contenido_premium]
La preocupación por la salud y el bienestar se traslada a la cesta de la compra. Los hogares españoles optan cada vez más por productos de origen vegetal y reducen el consumo animal. El informe de Trescom y Food For Thought detecta las tendencias más inminentes en la industria de la Alimentación y Bebidas en España.
TEXTO ROCÍO CALDERÓN
La pandemia ha acelerado tendencias alimentarias en el mundo y, en particular, entre los consumidores españoles. En estos momentos, existe una mayor preocupación por el medioambiente y la salud, priorizando aquellos productos que benefician a nuestro organismo, como los de origen vegetal o de producción local. La tienda de barrio gana protagonismo, creciendo la venta de marcas del fabricante. Higiene y seguridad son dos nuevos valores que han llegado para quedarse, así como la preocupación por el desperdicio de comida o la revolución del foodtech.
Estas son las principales conclusiones recogidas del informe Food Trends, Las tendencias alimentarias que marcan la nueva realidad, elaborado por Trescom y Food For Thought, presentado el pasado 3 de marzo. En este trabajo han analizado 100 estudios (Kantar, Nielsen, AECOC…) y han realizado una veintena de entrevistas a protagonistas.
Manuel Bruscas, cofundador de Food For Thought, guió el encuentro virtual, junto a Isabel Lozano, CEO de Trescom, y presentó la radiografía del sector y las nuevas tendencias latentes en la industria de Alimentación y Bebidas, en cuatro bloques.
La comida como fuente de salud y bienestar
La comida se ha convertido en fuente de salud y ha dado lugar a nuevos estilos de vida más allá de las tendencias gastronómicas de los últimos años, apostando por alimentos modificados genéticamente, superalimentos en forma de “pastilla” o “papilla”, carne a partir de células madre, nuevas proteínas… Todo ello a través del uso de tecnologías como la Inteligencia Artificial, robótica, Internet de las cosas y la biotecnología. De hecho, en el último año, esta industria, conocida como FoodTech, ha visto crecer un 42% su Tasa Compuesta Anual (CAGR) -el retorno que ha alcanzado una determinada inversión- y más de 5.000 empresas ya operan en nuestro país. En 2020, sólo en España, más de 650 millones de euros se invirtieron en startups.
En este bloque, Manuel Bruscas habló de la tecnología aplicada a la agricultura (AgTech), que ha visto repuntar su inversión un 370% en los últimos seis años. De hecho, de 400 empresas especializadas en FoodTech en nuestro país, un 17% trabaja en tecnologías para la agricultura, como la automatización de los cultivos. En esta revolución también aterriza la impresión 3D, con comida a medida, llegando a la bandeja alimentos con las características óptimas según la edad y las necesidades del consumidor.
En 2020, se consumieron 847 millones de kilos de frutas y verduras en España y se gastaron 1.489 millones de euros en estos alimentos
Nuevas líneas de consumo
La cesta de la compra ha sufrido una revolución desde la llegada del confinamiento en marzo de 2020, cambiando de manera intermitente, hasta la actualidad. Más de 365 días después, el consumo vegetal mantiene su crecimiento (+40%, respecto a 2019) y cae la de origen animal (-12%), explicó Manuel Bruscas. En total, se han consumido 847 millones de kilos de frutas y verduras y se han desembolsado 1.489 millones de euros en estos productos (+55%) en el último año. En esta línea, la carne vegetal ha llegado para quedarse, con un incremento del 1%, al igual que el de las bebidas plant-based (+2,5%). Se estima que en 2040, el 60% de la carne que se consuma será de origen vegetal y que el mercado europeo de la carne y los lácteos veganos alcanzará los 7.500 millones de euros en 2025.
En este escenario, las marcas blancas han experimentado un retroceso. “En el mundo COVID-19, nueve de 10 consumidores creen que las marcas de fabricante ofrecen una mayor calidad frente a las del distribuidor. Al igual que se ha revalorizado el producto local: España es el país del sur de Europa donde más se han incrementado las compras en comercios locales (+77%)”.
Adiós al despilfarro y la sobreproducción
La forma en que producimos y consumimos alimentos en la actualidad está afectando a los ecosistemas y a la biodiversidad. El consumidor español es cada vez más consciente de ello, reduciendo el desperdicio en sus hogares (un 14% durante la pandemia), aunque aumentó la cantidad de plástico de un solo uso ante el auge del delivery. En julio de 2021, se prohibirá comercializar ciertos productos de este residuo, por lo que se esperan nuevas medidas en torno a este problema a mediados del presente ejercicio, explicaron en el encuentro virtual.
A la hora de llenar la cesta de la compra, el 81% de los clientes tiene en cuenta el envase, considerando el vidrio el material más respetuoso (60%).
Pantallas alimenticias
Este último bloque del informe Food Trends se centra en la revolución ecommerce vivida en 2020, que se mantiene en la actualidad. En España creció un 20% el número de personas que hace la compra online durante la pandemia, pasando el comercio electrónico de representar el 2% al 8% del total de las ventas de la distribución alimentaria. De hecho, el ecommerce ha aumentado un 62% su facturación en esta industria. Por marcas, Carrefour, El Corte Inglés, Mercadona, DIA y Alcampo, han sido las cadenas con mayores ventas online.
En delivery se han sumado más de 2,2 millones de nuevos clientes, aumentado un 15% los repartos en comparación con el año precedente. En este contexto de restricciones, el número de empresas crece, hasta alcanzar los 64.530 establecimientos.
El sector en cifras
El sector de la Alimentación y Bebidas es la primera rama industrial, con una producción de 119.224 millones de euros, lo que supone el 2,5% del PIB nacional y el 18% de las personas ocupadas, según datos recientes del Instituto Nacional de Estadísticas (INE).
El número de empresas españolas dedicadas a la industria de la Alimentación y las Bebidas supera las 30.000, lo que equivale al 15,1% de la industria manufacturera. Tras siete años de crecimiento, la pandemia modifica esta fotografía. Cerca del 40% de las compañías de este sector mantuvo el 100% de su actividad y sólo el 8% paró temporalmente, lo que ha supuesto que las pérdidas económicas ronden los 4.300 millones de euros. También, esta incertidumbre ha provocado que las importaciones caigan un 5%, el valor de la producción un 3,6% y se sitúe en los 116.700 millones de euros y que el descenso de facturación en los canales de ventas esté entre un 50% y un 60% (Randstad).
Las ventas en supermercados no compensaron las pérdidas en producción y distribución que ha supuesto el cierre de la hostelería, como detalla el informe de Food Trends, Las tendencias alimentarias que marcan la nueva realidad, en el que se indica que 100.000 bares y restaurantes han cerrado (un tercio del total), entre el 4% y el 8% preparan comida a domicilio y las ventas de Mercamadrid han caído un 40%.
Aquí puede descargar la versión impresa del Informe de Alimentación y Bebidas 2021 de IPMARK.
[/contenido_premium]
OMD. Forma, contenido y continente

Conociéndonos como nos conocemos, no nos hemos visto como nos gustaría, tampoco quizás hemos viajado donde deseábamos, pero a pesar de todo lo acontecido si hemos seguido comiendo y bebiendo, como primera necesidad fisiológica que tan bien representaba Maslow en la base de su famosa pirámide hace más de 70 años. Por ello, pese a la debacle económica general, y de otras muchas industrias, hemos podido ver en 2020 como el Gran Consumo en nuestro país crecía hasta un 12,7% en valor según Kantar.
TEXTO SERGIO MARTÍNEZ, BUSINESS TRANSFORMATION LEAD DE OMD ESPAÑA
Comemos y bebemos, sí, pero lo hacemos de una forma diferente, al igual que otras muchas cosas en nuestra vida moderna, en forma, contenido y continente. Respecto a la primera, la forma, la situación de pandemia nos ha llevado a un mayor tiempo en nuestros hogares, donde mientras buscamos cómo entretenernos, también consumimos más. Para ello hemos usado, en mayor medida, el canal digital como canal de compra, que también crece, pero aun representando una cuota pequeña en sector. Al mismo tiempo que cuando salimos a comprar fuera, prestamos una mayor atención al comercio de proximidad y local como fórmula contributiva individual a nuestra economía y nuestro entorno cercano. En contrapartida, esta dependencia del hogar ha generado un fuerte impacto negativo en el canal HORECA, que, por otro lado, también ve la consolidación de los servicios de delivery y take away. En este escenario, la omnicanalidad empieza a coger fuerza también en estos sectores.
Cambiamos la forma en que compramos y consumimos, pero también hemos avanzado en el “contenido” que comemos y bebemos. Claramente hay una mayor concienciación sobre la importancia en la alimentación, que nos lleva a conceptos más saludable, incluso con ginebras bajas en alcohol. Crece así el vegetarianismo y veganismo como fórmula de alimentación, con nuevas gamas completas al respecto, como Vegalia de Campofrío, al tiempo que la tecnología también irrumpe en este sector buscando fórmulas para crear una alimentación innovadora al tiempo que saludable. La evolución hacia alimentos más saludables será clave del éxito para el futuro de las marcas.
Pero ahora más que nunca, se está demandando también un continente diferente: marcas con propósito. Marcas con impacto real y positivo en la sociedad, como McDonald’s con su hamburguesa Big Good, para ayudar a los productores locales. Mi pregunta aquí es si estas marcas con propósito en un escenario de contención de gastos como el que se prevé, ¿podrán luchar contra el nuevo resurgir de las marcas de distribución que experimentamos el año pasado? Yo me atrevería a confirmar que, sin duda, son capaces de crear marcas mucho más fuertes.
Forma, contenido y continente claramente distintos en nuestra forma de alimentarnos, con especial impacto quizás en ese gran consumidor del mañana. Un consumidor que, en el momento actual, vertebrado en gran parte por la optimización y la eficiencia ante la necesidad de conseguir ventas en el corto plazo que aseguren el presente, en muchos casos con unos márgenes operativos lejanos a los de otras industrias, no se le presta la atención necesaria. Una oportunidad hoy, que más tarde será todo un reto para las marcas.

En este contexto, de forma irregular, hemos podido ver grandes avances en las marcas durante estos últimos meses, pero en un mundo de cambio acelerado como en el que vivimos, inclusive en esta primera necesidad como la alimentación, no debemos dejar de capturar estos nuevos hábitos del consumidor que han venido para quedarse e ir incorporándolos en toda nuestra estrategia (producto, distribución…), asegurándonos así la sostenibilidad de las marcas mañana. Planes que han de ser rediseñados y que no tienen opción de ser cada vez más tecnológicos y digitales, trabajando en esa experiencia de usuario sin fricciones, donde la distribución, los principales clientes de la industria de la alimentación mucho tendrán que decir; planes que rediseñen marcas con propósito real que muevan la compra actual basada por impulso a una compra basada en la recomendación también en esta industria.
Y es que parece que la irrupción tecnológica también llega a la famosa pirámide de Maslow, redefiniéndose, donde tan importante es comer, beber o descansar como estar conectados. Conectados con marcas que nos cuiden por dentro y por fuera.
Schweppes contigo en tus momentos de ocio: ‘párate a vivir’
CASO DE ÉXITO: Mindshare para Schweppes

La emblemática Schweppes, haciendo uso del medio OOH, quiso incentivar el regreso a las terrazas de los bares más emblemáticos de cada ciudad, sitios de ocio en los que la seguridad de los consumidores se ajusta a las restricciones de lugar, aforo y horarios impuestos para la lucha común ante la pandemia provocada por la Covid-19.
Objetivos
El objetivo de la marca era el de dirigirse a un público muy amplio y trabajar el ámbito de la proximidad, dándose a conocer en el área vital de ocio del consumidor.
Para alcanzar este objetivo la marca focalizó su comunicación en Exterior y, en concreto, en las oportunidades que ofrece DOOH, combinando soporte físico en calle y tecnología.
Acciones realizadas
De manera automatizada se seleccionaron las marquesinas más adecuadas en los entornos más afines al target, introduciendo la variable de cercanía a las terrazas para incentivar el tráfico al punto de venta y el consumo del producto. Para optimizar la campaña, se hizo uso del retargeting mobile, de tal manera que el usuario era impactado en un primer momento a través de un soporte OOH, para ser dirigido posteriormente – esta vez a través de su móvil y según su ubicación en tiempo real- a la terraza más cercana.
La conjunción del mobile con OOH consiguió un factor multiplicador trabajando en el principal KPI de la campaña, cobertura y, por tanto, se consiguió elevar de manera exponencial la efectividad de la campaña. El usuario pudo visualizar qué terrazas más cercanas a su ubicación daban servicio en ese momento; información de valor no solo para la marca como acción de branding, sino de utilidad al consumidor en su rápida capacidad de elección y como motor de activación de la hostelería, uno de los sectores más afectados por la actual pandemia.
Resultados
La campaña ‘Párate a vivir’ de Schweppes alcanzó una cobertura total del 41%. Con mobile se obtuvo un CTR del 0,62%, lo que supuso un +833% respecto a la media del mercado.
Ficha técnica
- Anunciante: Suntory
- Marca: Schweppes
- Producto: Tónica
- Campaña: ‘Párate a vivir’
- Agencia de medios: Mindshare
- Agencia creativa: La Despensa
- Fecha campaña: 12/07/2020 – 20/07/2020