
Informe IPMARK Droguería-Perfumería 2021
Contenido
El Informe Droguería y Perfumería 2021 de IPMARK presenta el panorama actual de este sector, especialmente afectado durante la pandemia, al cerrarse el canal físico. Reinvención, refuerzo del ecommerce y lanzamiento de productos, algunas respuestas de las compañías a los cambios de consumo. También, en este especial, analizamos el ecosistema publicitario, el mix de medios y la notoriedad de marca, además de entrevistar a actores destacados.
La hora de la 'omniexperiencia'

Cambio de paradigma para el sector de la Droguería y la Perfumería. Como para tantos otros durante la crisis sanitaria. En este caso, los cambios de hábitos derivados de la pandemia han tenido un impacto directo en todos los agentes, tanto fabricantes como retailers. IPMARK, en colaboración con Making Science, ha reunido virtualmente a algunos de los principales players de esta categoría para conocer cómo han reajustado su performance en los últimos meses y, sobre todo, dilucidar un futuro convergente on-off en el que la experiencia vale tanto como el producto. ¿Ha llegado la hora de la omniexperiencia?
TEXTO ANA EGIDO

¿Cómo conseguir una relación directa entre consumidor y marca, de fabricante o retail, en el nuevo escenario? Ese es el gran desafío para todas las marcas, pero muy especialmente, quizás para las del espectro de la higiene, el cuidado personal y la perfumería, tan íntimamente imbricadas en nuestros hábitos diarios. Y sobre este desafío giró el encuentro online celebrado por IPMARK y Making Science, el día 8 de abril, en el que participaron Elena Borrás, CDO de L’Oréal Luxe; Irma Ugarte, marketing & ecommerce director de Sephora; Javier Riaño, vicepresidente de P&G Beauty y Marketing Corporativo España; Judith Calzada, international marketing director de Germaine de Cappucini; Lorena Marín, directora de marketing de Cristian Lay, y Verena León, performance area manager de Making Science, que actuó como moderadora.
En el último año, el hogar se ha convertido en el centro de la mayoría de experiencias. Una circunstancia que ha enfrentado a las marcas de productos para el hogar, perfumería y belleza a un auténtico tsunami logístico y de estrategia. Los drivers se transforman al mismo ritmo que el consumidor asume nuevos hábitos de consumo y añade nuevos intereses a los que ya tenía.
Como señaló Verena León (Making Science) al inicio del encuentro, el sector de Droguería-Perfumería ha estado a la altura de las circunstancias, demostrando una gran sensibilidad ante el nuevo escenario impuesto por la pandemia. Corroborando su punto de vista, Elena Borrás (L’Oréal) recalcó que una de las principales preocupaciones de la compañía durante estos meses ha sido acompañar a los clientes y a los consumidores. “Hemos dedicado mucho tiempo y esfuerzo en mantener la conexión. La tecnología nos ha ayudado a crear contenidos que han asegurado ese vínculo, como tutoriales, píldoras de contenido ad hoc…En conjunto, el sector ha demostrado una gran flexibilidad y músculo como para avanzar de tres a cinco pasos más de lo que lo hubiera hecho en circunstancias normales”.
El sector ha demostrado una gran flexibilidad y músculo
Esos contenidos que han contribuido al bienestar emocional de los consumidores han sido una de las palancas utilizadas (sabiamente) por las marcas durante los últimos meses. Pero el comercio electrónico ha sido su auténtica “lancha salvadora”, como dijo Irma Ugarte (Sephora). “En nuestro caso, el incremento de ventas ecommerce ha alcanzado hasta un 14%. Los problemas de logística pudimos resolverlos rápidamente y los clientes quedaron satisfechos. Lo más rentable de todo este esfuerzo está siendo la adquisición de nuevos clientes omnichannel, que como todos sabemos, compran tres veces más que los tradicionales”, comentó.
Javier Riaño (P & G) también quiso subrayar el enorme esfuerzo llevado a cabo por la industria en un tiempo récord y coincidió en señalar la revolución ecommerce que se ha operado.
¿Pero qué sucede si lo tuyo es la venta por catálogo o tus clientes son los institutos de belleza, por ejemplo? Según compartió con los asistentes Lorena Marín, directora de marketing de Cristian Lay, empresa de productos de belleza a través de venta directa (hasta el inicio de la pandemia) “el viraje online no solo fue un reto logístico; también supuso un cambio empresarial que se ha solventado con éxito apoyando fuertemente a los consumidores. La cercanía, por nuestro propio modelo de negocio, ha sido siempre nuestro fuerte. Y ese toque humano lo hemos trasladado al plano digital ”.
En el caso de Germaine de Cappucini, que surte de productos cosméticos a muchos institutos y centros de belleza, a su propio proceso de digitalización interno sumaron el de ayudar a crecer online a este tipo de establecimiento, tal y como señaló Judith Calzada.
El primer balance, por tanto, puede calificarse de positivo y productivo. “Por un lado se han vencido muchas reticencias a la compra online y, por otro, se han incorporado nuevos consumidores atraídos y fidelizados por las ventajas del ecommerce. Es de prever que la omnicanalidad se mantenga en todos los frentes”, resumió Verena León (Making Science).
Experiencia omnicanal líquida
Parece que ha pasado mucho tiempo, pero hace tan solo unos meses la diferenciación para los retailers estaba en la tienda física. Una diferenciación que se ha trasladado a todos los canales. “El consumidor tiene ganas de poder vivir las sensaciones de lo físico en el canal digital. En Sephora hemos intentado dar respuesta a esta necesidad a través de nuestros live chats… una fórmula que genera muchísimo engagement con las make up artists y con las partners brands. La experiencia está siendo tan positiva que estamos a punto de activar otro formato denominado ‘Tu cita beauty’. De todo esto podemos sacar una conclusión: el cliente ya estaba listo para las experiencias digitales”, reflexionó Irma Ugarte.
La clave para conseguir ese engagement radica en generar una experiencia omnicanal líquida. Y llegados a este punto, Elena Borrás indicó que las marcas se acercaban a un nuevo punto de inflexión: trasladar la experiencia digital al mundo físico y en un entorno seguro. “En L’Oréal hemos resuelto, por ejemplo, el gran problema del testing gracias a las tecnologías que nos han permitido crear probadores virtuales en el punto de venta”.
¿Y el marketing clásico?
El marketing “clásico” seguirá siendo válido, pero debidamente evolucionado. Las marcas ofrecen experiencias, y las marcas de este sector, en particular, también sueños. Para tangibilizarlos es necesario el marketing. “Además, puntualizó Javier Riaño, los consumidores también buscan valores en las marcas. Y el canal digital facilita la conversación en este sentido. Sobre todo, con los más jóvenes, que votan con el bolsillo”.
Cualquier estrategia es valida para conseguir llegar al consumidor y darle aquello que demanda
Sobre este punto, Riaño puntualizó que cualquier estrategia es valida para conseguir llegar al consumidor y darle aquello que demanda. “En digital busca información y en la tienda física entretenimiento y asesoramiento personalizado. Todo radica en activar de forma eficaz los vasos comunicantes entre un canal y otro”.
Las herramientas tradicionales son, además, de total utilidad para marcas como Germaine de Cappucini, cuya gama de productos (anti-age) tiene un público más adulto. “El marketing tradicional funciona, aunque seguimos evolucionando para llevar la experiencia del salón de belleza al ámbito digital”, sostuvo Judith Calzada.
A su vez, la directora de Cristian Lay, mantuvo que no existen mayores diferencias entre herramientas “clásicas” y actuales. “Las barreras se han desdibujado totalmente. Usamos técnicas tradicionales para activar el tráfico online y viceversa”.
El mercado asiático es un modelo a seguir para las marcas beauty
Y hablando de marketing “clásico”, el debate volvió a centrarse en los contenidos. En concreto, en los contenidos en directo, una de las palancas digitales que viven un momento de expansión. Una herramienta que ahora tiene gran éxito en Asia (especialmente en el mercado chino) y que, según Riaño, en P &G están explorando en la actualidad.
El mercado asiático es un modelo a seguir para las marcas beauty en este sentido. También el latinoaméricano, donde las ‘master class’ de influencers congregan a millones de seguidores jóvenes.
El punto de venta físico
Y es que la competición real entre las marcas se da por la atención del consumidor. Para ganarla hay que hacer una propuesta de valor suficientemente diferenciada. Algo en lo que la tienda física (u otro tipo de entorno ‘real’ para el encuentro) y la experiencia que proporciona tiene mucho que decir. Sin olvidar que una importante capilaridad de tiendas físicas revierte en una operación ecommerce más potente.
Por eso, la evolución de la tienda física es otra de las grandes tareas en las que se haya inmerso el sector, tal y como reconocieron los participantes en el coloquio. Así, mientras que Ugarte se refería a la pujante política de aperturas de Sephora en Estados Unidos o en Asia, Calzada anunció que Germaine de Cappucino acaba de abrir una filial en Londres y que la compañía sigue invirtiendo en el entorno físico.
Una importante capilaridad de tiendas físicas revierte en una operación ecommerce más potente
A punto de finalizar el encuentro, saltaron a la palestra los medios como otro canal de comunicación de las marcas. Aunque en general prima la digitalización, Javier Riaño recordó que “las marcas estarán donde esté el consumidor”, añadiendo que no hay que menospreciar la eficacia de los soportes tradicionales. “Durante la pandemia nos hemos llevado una gran sorpresa con el poder que sigue teniendo la TV. Seguía ahí. La eficacia de los medios no cambia; lo que sí ha cambiado es el tipo de contenidos que se consume en cada uno de ellos y la porción de tiempo que les dedicamos”.
El canal en sí no parece ser, por tanto, lo decisivo. “El futuro va de cuidar todos los puntos de conexión para que la relación marca- consumidor sea homogénea y fluida. Nos adentramos en la era de la omniexperiencia…con todo el trabajo de data que ello implica”, resumió Irma Ugarte.
La belleza y su ‘efecto champagne’

El sector de la belleza ha sido históricamente uno de los más activos a la hora de invertir en marketing y publicidad. La caída de las audiencias en medios tradicionales como la televisión o las revistas, unida al auge del ecommerce y las posibilidades que ofrece internet en la construcción de marca y la interacción con el usuario, han hecho posible un viraje hacia la publicidad digital, lo que revierte al mismo tiempo en una reactivación de las inversiones de la categoría, +2,8% en 2020, estimándose un incremento medio de la partida anual del 5,9% hasta 2022.
Los hábitos y rutinas de las personas han variado en este último año y, por consiguiente, han influido como es lógico es nuestras prioridades de consumo. En estos tiempos en los que estamos lidiando con la incertidumbre, el confinamiento, el miedo o el estrés, mantener las rutinas de nuestro cuidado diario nos permite sentirnos ‘normales’, y cómo no: atractiv@s.
Pero ya hubo otras crisis anteriores, y la relevancia de la “belleza” en el estado de ánimo, -huyendo de frivolidades-, tiene antecedentes curiosos que ponen en valor la importancia de un factor social que incide irremediablemente en nuestro bienestar psicológico. Sin ir más lejos, durante la II Guerra Mundial, el primer ministro Winston Churchill consideró que la barra de labios era un bien de primera necesidad. Y es que volveremos a la normalidad más pronto que tarde, y las marcas de belleza tendrán la oportunidad de formar parte de ese ‘efecto champagne” que muchos vaticinan para el final de la pandemia.
Y las marcas del sector belleza irrumpirán aun con más fuerza, porque como otras categorías, han sabido adaptarse a las nuevas circunstancias y apuestan hoy por nuevos formatos como la publicidad In-feed que les está aportando muy buenos resultados.
Entre los muchos factores que inciden en el éxito de las campañas In-feed del sector belleza, destacaría cuatro que han demostrado ser relevantes para la consecución de los objetivos de marketing de nuestros clientes:
1.Segmentación
El sector de la belleza, si bien es cierto que no es exclusivo de las mujeres, incide principalmente en este target y más concretamente en mujeres de 20-55. Gracias a la utilización de 1st y 3er party data junto a la tecnología propia para optimizar este tipo de campañas, somos capaces de conseguir una cobertura on-target muy por encima de la media de mercado.
2.Contextualización
Las tecnologías contextuales nos permiten tener un conocimiento avanzado del contenido que se publica y detectar qué contextos funcionan mejor de acuerdo con los objetivos del cliente. En Invibes cuidamos especialmente la adecuación de la marca a los contenidos, garantizando no solo el interés, sino también la seguridad de que las campañas de nuestros clientes solo aparecerán dentro de entornos seguros, veraces y de calidad.
3.Creatividad e innovación
Innovar en la oferta de formatos es fundamental para que las campañas digitales capten la atención del usuario y provoquen la curiosidad de descubrir las piezas completas.
En Invibes analizamos las preferencias de los usuarios y diseñamos periódicamente nuevos formatos creativos que destaquen entre el resto de las propuestas publicitarias, proporcionando experiencias únicas para cada usuario. No en vano en el último año hemos lanzado más de 15 nuevos formatos.
La interacción con las marcas de belleza y un call to action eficaz que invite a visitar sus ecommerce resultan vitales, máxime en un momento donde la presencia física en el punto de venta se ha visto reducida por la pandemia.
4.Publishers premium
Los editores premium ofrecen contenido de alta calidad que la mayoría de los consumidores encuentran valioso, interesante y atractivo. Se ha comprobado que estos sentimientos positivos generados por el contexto tienden a transferirse al anuncio en sí, al igual que los usuarios de Internet prestan más atención a los anuncios en sus publicaciones favoritas y de confianza.
Un anuncio ubicado en los dominios de un editor premium tiene el potencial de generar un aumento importante de la relevancia de marca a todos los niveles. El análisis Brand Lift realizado por Invibes desvela que la inserción de anuncios en el feed de una red de editores cuidadosamente seleccionada aumenta enormemente la atribución (+ 28%), la memorización (+ 30%), la percepción positiva (+ 39%) y la intención de compra (+ 42%).
 Todos estos factores, unidos, son la base del éxito de las campañas In-feed, inspiradas en el atractivo de las redes sociales, pero en entornos editoriales premium, colocando al consumidor en el centro de la acción y al brand safety como bandera.
¡Brindemos a la salud del sector Belleza!
Texto: Jorge Palacios, country manager de Invibes en España.
Xavier Cuadrat (Reckitt Iberia): “#PorUnFuturoConAgua se ha convertido en todo un movimiento”

En junio de 2020, Finish ponía en marcha la campaña #PorUnFuturoConAgua con un doble objetivo: arropar el lanzamiento de Finish Quantum Ultimate y dar a conocer su nuevo propósito corporativo (cambiar los hábitos de lavado para ahorrar un bien tan necesario como el agua). Casi un año después, Xavier Cuadrat, marketing director de Reckitt Iberia, explica cómo la marca avanza un paso más en este compromiso al colaborar con FESBAL en la donación de agua potable a la población con dificultades de acceso a ella. El proyecto se transforma en movimiento, abanderado por un himno: “Todo es agua”.
TEXTO REDACCIÓN IPMARK
Pronto se cumplirá un año del inicio de la campaña #PorUnFuturoConAgua. ¿Puede hacer un primer balance de estos primeros meses de recorrido de la acción?
Pues realmente muy bueno, vamos por buen camino. Esto no va de vender más cajas ahora, sino que va de crear un impacto real en la sociedad a través de educar y actuar con acciones concretas, y como consecuencia, hacemos de Finish una marca que conecta y entiende mejor a sus consumidores; lo que se traducirá en un futuro mejor para la sociedad y para Finish.
Los estudios sobre lo que hemos hecho hasta la fecha nos dicen que, gracias a la campaña #PorUnFuturoConAgua hemos incrementado en más de un 20% la concienciación en los consumidores españoles sobre el valor del agua y que un 70% de las personas impactadas por la campaña declara que va a adquirir nuevos hábitos para tomar conciencia del valor del agua, como por ejemplo dejar de prelavar los platos. Y esto desde Finish nos enorgullece porque nuestro reto como compañía va más allá de vender, va de crear un impacto real en la sociedad que está en nuestras manos y actualmente somos la marca con mayor asociación con la lucha contra la escasez del agua.
Según El Ministerio para Transición Ecológica y el Reto Demográfico, en 2040 España podría situarse entre los países con graves problemas de escasez de agua. Pero sabemos que ya, actualmente, la escasez de agua es una realidad y existen muchas familias con dificultades para tener acceso a ella. Nuestro objetivo es convencer y empoderar a los consumidores para que utilicen productos de la más alta calidad como ‘Finish Quantum Ultimate’, que gracias a su desarrollo tecnológico permite que los consumidores adquieran hábitos distintos, como es dejar de prelavar sus platos y ahorrar agua. Algo importantísimo porque sabemos que más del 60% de los consumidores que tiene lavavajillas sigue prelavando y desperdiciando hasta 47 litros de agua en cada una de las ocasiones. Cada uno de nosotros podemos marcar la diferencia y retamos a los consumidores a que, si ellos prometen tomar conciencia y cambiar de hábito evitando el prelavado, nosotros prometemos donar hasta 200.000L del agua ahorrada a las familias más necesitadas de España a través de FESBAL (Federación de Bancos de Alimentos).
Finish quiere ir más allá de esa promesa de marca y hacer más tangible su compromiso… ¿Puede hablarnos más a fondo de esta colaboración con FESBAL? ¿Cómo surgió?
Los valores de FESBAL y el impacto que tienen en la sociedad española son de remarcar, y están muy alineados con los valores de Reckitt donde no solo queremos crear un mundo más limpio y sano, sino que queremos hacer que la higiene de primer nivel, la salud y la nutrición sean accesibles a todo el mundo. Y Finish puede aportar su granito de arena a centenares de miles de familias que no tienen acceso al agua para beber. Desde el primer momento que contactamos con FESBAL nos dimos cuenta de que era el partner clave para llevar nuestro propósito a la acción.
Al mismo tiempo decidimos apostar por ayudar a las familias necesitadas, porque como dice WWF en su estudio “El Estado de la pobreza” las zonas más afectadas por la sequía coinciden con las zonas con mayor pobreza social en España. Y si no cambiamos la tendencia podrían plantearse problemas sanitarios por la falta de acceso de la población a agua de calidad. El año pasado, con la pandemia, la Federación Española de Bancos de Alimentos (FESBAL) incrementó su demanda en un 60% vs el año anterior, cifra alarmante que nos hizo ver la necesidad de actuar al respecto y conectar nuestra causa con este problema. Es así como desde Finish, como marca, debíamos dar un paso al frente y pasar a la acción.
El proyecto busca involucrar a los consumidores de Finish. ¿Qué mecánica se ha activado para que sea así?
Hemos puesto muchos esfuerzos para que la acción no solo cobre impulso por parte de Finish, sino que los consumidores sean también agentes de cambio y puedan contribuir de varias formas muy sencillas:
1) Comprando Finish Quantum Ultimate. Por cada pack vendido, Finish donará cinco litros de agua hasta alcanzar los 200.000L de agua potable.
2) Uniéndose a Finish y donando dinero que se transformará en litros de agua. En las plataformas digitales de Finish, como www.porunfuturoconagua.es, se ha habilitado un espacio dedicado a fomentar la donación. Y también encontrarán códigos QR de acceso directo en centenares de puntos de venta a través de los materiales de comunicación.
3) Con cada post en redes sociales con el hashtag #PorUnFuturoConAgua y mención a @Finish_esp, la compañía activará la misma mecánica, sumando más litros destinados a FESBAL.
Hay dos partners más que son claves y además que repiten experiencia en el proyecto: Grupo Mediaset España y National Geographic vuelven a colaborar en #PorUnFuturoConAgua para convertirlo en un auténtico movimiento…
Como bien dice, no se trata de una campaña más sino de todo un movimiento. Y para hacerlo, nos teníamos que aliar con grandes partners y compañeros de viaje. Y no sólo hablo de Mediset y National Geographic, grandes aliados que nos ayudan a trasladar un contenido de calidad a los consumidores, hablo también de Havas Media Group (desde Arena y su unidad de contenidos Transmedia) y de Havas también.
Creo que una de las claves del éxito ha sido la creación de este ecosistema de partners y colaboradores alrededor del proyecto con un rol activo e integrado en las diferentes fases y contenidos de la campaña. Una forma de trabajar que debería convertirse en una best practice. Rodearnos de expertos, y especialistas en sus materias nos ha permitido dotar de credibilidad la aportación de la marca a la causa y elevar el propósito del valor del agua un paso más allá.
Y hay otro partner indispensable en este movimiento que no debemos olvidar, que son todos los retailers que están apoyando esta iniciativa dando espacios y visibilidad a la campaña en sus tiendas, lo que a la vez les ofrece la oportunidad de generar tráfico incremental dada la alta repercusión en medios que tiene esta campaña.
El movimiento está arropado por un ecosistema transmedia que tiene como hilo conductor un novedoso elemento: un himno (“Todo es agua”). ¿Puede hablarnos de su creación y qué papel va a jugar en dicho ecosistema?
Nuestro reto es hacer visible la problemática de estrés hídrico que tenemos en España elevando el valor del agua en todas las capas de la sociedad. Y en este segundo año de proyecto, queríamos ir más allá, aprovechando para conectar mejor con targets más jóvenes. Al mismo tiempo nos dimos cuenta de que nada conecta más que las emociones y nada como una buena canción para transmitirnos emociones a través de una historia. Así que nos lanzamos con Transmedia y Mediaset a crear un himno… que ha terminado siendo una canción de Laura Durand que se llama “Todo es Agua” …y cada vez que la pongo mi hija de cuatro años no deja de tararearla y bailar. Pero también todos mis conocidos a los que les he mostrado la canción. ¡Parece que Laura Durand ha dado en el clavo! ¡No tardéis en escucharla en los medios o Spotify, os encantará!
Es evidente que nos dará memorabilidad y puede aumentar la notoriedad de la causa para incentivar el ahorro del agua. Y al mismo tiempo es una plataforma de marca que nos permitirá conectar todos los puntos y assets de la campaña. Queríamos una estrategia de contenidos transmedia que trabajara todos los mensajes del funnel y que movilizara y emocionara. Y como dije no hay nada más emotivo que la música ni más líquido que el agua. Y de ahí nació la creación de un himno en homenaje al agua.
Un sector con ‘olfato’ en la pandemia
[contenido_premium]
El giro en comunicación, el refuerzo del canal online y el lanzamiento de productos y servicios ad hoc ha sido la respuesta de Droguería y Perfumería a los cambios en el consumo y al auge del comercio electrónico. Una industria que se prevé crezca más de un 8% y donde se impondrán la personalización, la sostenibilidad y nuevos modelos de negocio.
TEXTO POLI SÁNCHEZ
El sector no se ha librado de los efectos de la Covid-19, que ha traído consigo el cierre de los canales de venta especializados durante el confinamiento y el cambio de hábitos de los consumidores. La facturación de estos productos en España ha caído un 6,2% en 2020 frente al ejercicio anterior, según datos de IRI. Un descenso que ha llegado hasta el 10% en las ventas de los artículos de perfumería y cosmética tras cinco años de crecimiento consecutivos, de acuerdo con la Asociación Nacional de Perfumería y Cosmética (Stanpa).
Pese a la repercusión de la crisis sanitaria, España es el segundo exportador mundial de perfumes y el quinto mercado europeo de productos de perfumería y cosmética (donde más han incidido las restricciones al turismo), con casi 8.200 millones de euros de cifra de negocio y un consumo per cápita de 154 euros al año.
De acuerdo con Iñaki Trincado, managing director de Coty Iberia, los confinamientos, las restricciones comerciales y de movilidad, el teletrabajo, la cancelación de actividades de ocio y eventos sociales o el uso de mascarillas han impacto severamente en la industria de la belleza. No obstante, también se han presentado ocasiones a las empresas para enfrentarse a los desafíos con creatividad e innovación.
“Si bien la incertidumbre persiste, la alteración del statu quo ha creado oportunidades reales. Por ejemplo, la incidencia del confinamiento en las visitas a las tiendas físicas ha dado lugar a una rápida aceleración del comercio electrónico. Las ventas mundiales por internet de Coty crecieron un 40% en los negocios selectivos y de gran consumo durante el último trimestre,” destaca este profesional.
Javier Riaño, vicepresidente de marketing y director senior de la categoría de Belleza de P&G España, habla de un cambio de paradigma en la industria, de cómo a lo largo del inusual 2020, con la consolidación del teletrabajo y la reducción de las opciones de ocio debido a las restricciones impuestas por motivos sanitarios, parte de la ciudadanía ha reordenado sus prioridades de consumo. Esto ha afectado a los productos cosméticos de perfumería: hasta el 24% de los consumidores en España reconoce arreglarse menos al pasar más tiempo en casa y el 15,5% haber tenido que reducir sus gastos en perfumería, según el informe de Aecoc Shopperview realizado en colaboración con la agencia 40dB.
No obstante, Riaño trae a colación los datos de un reciente estudio de Nielsen que prevé un crecimiento del sector de droguería y perfumería de más del 8% para 2021, y se muestra optimista con su recuperación tras la pandemia, al restablecerse gran parte del ocio y mantenerse al alza el comercio electrónico.
El ecommerce se dispara
En la actualidad, el 41,7% de los consumidores adquiere por internet este tipo de artículos frente al 32% que lo hacía antes de la Covid, de acuerdo con Aecoc. En 2020, un total de 8,4 millones de compradores beauty –perfumería y cosmética-, ha adquirido por esta vía un 36% más que el año precedente, según Stanpa. Esto ha llevado a las compañías a centrarse mucho más en el comercio online. Así lo ha hecho P&G, que ha enfocado su modelo de negocio hacia el canal digital como nunca antes.
Y es que, según Lorenzo de Cárdenas, director de Renova en España, los consumidores se han vuelto más expeditivos y pragmáticos al limitar la pandemia el disfrute del momento de compra y el tiempo que pasan en la tienda, lo que a su vez ha impulsado el comercio online -y no solo durante el confinamiento estricto- que ha vivido unos aumentos de cuota jamás vistos hasta la fecha.
Irene Martínez, marketing manager de Weleda, añade que el hecho de no poder probar los productos en los establecimientos está intensificando esta manera de comprar. La facturación del comercio electrónico aumentó en el caso de esta empresa un 233% respecto a 2019.
Italia y España son los países donde más ha crecido el comercio por internet en Europa (un 102% y 83%, respectivamente), indica Irma Ugarte, directora de marketing & ecommerce de Sephora. Una tendencia que, en su opinión, se mantendrá hasta llegar a suponer alrededor del 30% del mercado en 2025. “Los consumidores están descubriendo la comodidad de este canal y cómo compatibilizarlo con sus visitas a tienda donde pueden disfrutar de diferentes servicios”, afirma.
El ecommerce ha llegado a representar un 20% de la facturación de Sephora y ha atraído a nuevos consumidores, que significan el 30% de las ventas del retailer. “Personalmente, como directora del canal –manifiesta Ugarte-, ha sido un año de gran aprendizaje donde el foco en el corto plazo estuvo en asegurar un servicio logístico y de atención al cliente óptimo. Gracias a ello hemos alcanzado un 94% de satisfacción, lo que me complace enormemente porque es el primer paso para fidelizar a esos nuevos clientes.”
Esta profesional destaca la obsesión de Sephora en diferenciarse por ser el retailer con una mejor experiencia. En esta línea se refiere al lanzamiento de nuevos servicios con una gran acogida, como el LiveChat (con más de 300 consultas diarias) y las Virtual Masterclasses que, según refiere: “permiten seguir empoderando a las clientas.”
A juicio de Olga Orós, directora general de Beauty Care Retail de Henkel Ibérica, el auge del ecommerce se va a acelerar, y en la compañía trabajan ya desde hace tiempo en asegurar un buen surtido, una fluidez omnicanal y una mejora constante de la experiencia de compra para los consumidores.
“Los fabricantes estamos adaptando nuestros porfolios muy rápidamente para responder a las nuevas necesidades. En este contexto se enmarca el lanzamiento en España y Portugal de la marca Neutromed, que ya estaba presente en el mercado italiano y con la que hemos entrado en la categoría de higienizantes en la península ibérica”, señala la directiva.
En Coty, con marcas en su porfolio como Hugo Boss, Calvin Klein, Chloé, Gucci o Max Factor, están estableciendo asociaciones con plataformas como Amazon y trabajando en redes sociales. Un buen ejemplo de lo segundo es su campaña #BeYourOwnMan, con los embajadores locales Miguel Bernardeau y Aritz Aranburu, para maximizar el engagement con la marca e impulsar la compra. Trincado hace énfasis en que la visión del comercio electrónico de la compañía pasa por promover la omnicanalidad, diseñar estrategias conjuntas con el retail, trabajar muy bien la experiencia del consumidor, fortalecer la relación entre marcas y consumidores y desarrollar un modelo direct-to-consumer (D2C). “Este es el modelo del futuro y Coty está perfectamente posicionado para aprovecharlo”, hace énfasis Trincado.
El rol de la tienda física
Si bien en menor medida que antes, la mayor parte de los consumidores sigue adquiriendo productos de droguería y perfumería en establecimientos físicos -un 85,5% según Aecoc-.
La tienda de toda la vida “continúa siendo un canal fundamental para los consumidores y, por tanto, prioritario para P&G”, destaca Riaño. Si se echa la vista atrás, a finales de 2019 un 92% de las ventas de la compañía procedía de la tienda y un 8% de internet. En la actualidad, la proporción es de 90%/10%, lo que significa un crecimiento del ecommerce del 40% con respecto al año fiscal anterior.
“Es esencial digitalizarnos para adaptarnos a las nuevas demandas. No obstante, la tienda continúa ocupando una posición de referencia en nuestro modelo de negocio en España”, declara este profesional.
Ugarte habla de que en un futuro los consumidores volverán a los establecimientos como acto lúdico, en busca de novedades y experiencias. “Esto ocurrirá tan pronto como se sientan seguros. Es algo que en Sephora ya estamos observando en China, donde el año pasado cerramos con crecimiento y en este primer trimestre vivimos un gran dinamismo muy esperanzador que nos permite enfocarnos en las grandes oportunidades. Mientras, en Europa seguimos liderando el viaje a la normalidad”, manifiesta.
También recuerda esta experta cómo en mayo de 2020, con la reapertura de los puntos de venta, supieron que tenían que ganarse la confianza y el corazón de sus clientes priorizando su seguridad y salud. “Más allá de aspectos de higiene, respondimos pivotando nuestros servicios hacia una política de no touch, sustituyendo nuestras famosas sesiones de make-up en los Beauty Hubs por otras de mirroring”. En ellas, las make-up artist de Sephora enseñan a los clientes trucos que ellos mismos pueden aplicar y se potencian los diagnósticos de piel como respuesta a problemas como el maskné, una reacción producida por el uso continuado de la mascarilla.
En cuanto a la incidencia de los cierres perimetrales y las limitaciones horarias, el comercio de proximidad tiene mejores resultados que el ubicado en centros comerciales, de acuerdo con Irene Martínez.
Nuevas rutinas
Xavier Cuadrat, director de marketing de Iberia en Reckitt Benckiser (RB), alude también a 2020 como un año de aprendizajes, “donde hemos conseguido salir adelante conectando más si cabe con los consumidores a través de nuestras marcas” (entre ellas, Finish, Air Wick, Cillit Bang o Vitroclen).
Según sus palabras, el coronavirus ha generado cambios de hábitos que han llegado para quedarse, y el desafío reside en entenderlos para ofrecer los productos adecuados en el momento idóneo a los consumidores, que han redescubierto su hogar, un lugar que perciben cada vez más seguro frente al riesgo para su salud del exterior. “Esta nueva actitud ha implicado un aumento de los actos de limpieza de la casa y una modificación en las rutinas al incorporar productos desinfectantes”, explica Cuadrat.
Unos cambios que también se han visto reflejados en el cuidado de la ropa, donde la frecuencia de lavados se ha incrementado en un 10% y a una mayor temperatura. Además de la inclusión en la cesta de la compra de aditivos textiles especializados en la desinfección de la colada. Contexto en el que RB ha lanzado Lysol, una marca de desinfectantes para el hogar.
Noemí Gracia Vicente, product marketing manager en Quicesa, abunda en que los nuevos hábitos de desinfección han llegado para permanecer y serán consistentes en el futuro, con la misma intensidad para casi uno de cada tres hogares, según pone de manifiesto un estudio realizado por Kantar World panel para Sanicentro en diciembre de 2020.
Las empresas de productos de limpieza e higiene han ganado una importancia sin precedentes en el día a día de los consumidores en esta nueva normalidad, experimentado crecimientos de dos dígitos. El estudio de A.I.S.E “Key facts and figures of AISE’s pan-European habits survey 2020” revela un incremento del 19% en la percepción de los consumidores sobre el rol de estas industrias en la actualidad.
Olga Orós detalla cómo los cambios en los hábitos de higiene y salud de los consumidores y en su rutina de compra han repercutido de forma dispar en las diferentes categorías. El uso de la mascarilla ha impactado en los productos de belleza facial, cuyas ventas se han reducido respecto al año anterior. Y el hecho de estar más tiempo en el domicilio ha tenido una repercusión negativa en los artículos de afeitado y fijadores de cabello. Por el contrario, el mercado de la coloración en casa ha crecido a doble dígito sobre el ejercicio pasado.
De Cárdenas alude a la incidencia en el sector HORECA en favor del consumo en el hogar, y del trasvase de ventas de los pañuelos de formato bolsillo hacia los faciales.
Cambio de planes
La comunicación de las compañías se ha visto alterada con la pandemia. En P&G han tenido que adaptarse en tiempo récord a unas circunstancias sin precedentes que han dado un giro a los planes trazados a principios de año.
Las campañas de la empresa han representado un llamamiento a la esperanza y al optimismo, extrayendo los ángulos positivos de la crisis. “A través de esta publicidad hemos reflejado nuestra pretensión de representar un motor para el bien social, objetivo que este año ha adquirido una nueva trascendencia”, destaca Javier Riaño.
‘Gracias por vivir de cara’, de Olay, dirigida al personal sanitario para poner de relieve la importancia del cuidado de la piel durante el uso continuado de la mascarilla, ejemplifica a la perfección la visión del marketing de P&G a raíz de la Covid. “Con ella, entregamos miles de productos a este colectivo profesional a través del Consejo General de Enfermería, agradeciéndoles el enorme trabajo realizado y siendo nosotros los que, por una vez, cuidábamos de ellos”, recuerda el directivo.
También grandes compañías como LVMH, L’Oréal, o Puig, entre otras, respondieron en el corto plazo dedicando sus recursos a la fabricación de lociones hidroalcohólicas y determinadas acciones solidarias, “que si bien tuvieron cierta repercusión mediática no era el objetivo principal, manifiesta la directora de marketing & ecommerce de Sephora. “Entendimos que se esperaba de nosotros más actos y la cocreación de historias junto a nuestros clientes, y la respuesta fue muy positiva”, apostilla.
Es así como desde Sephora lanzaron la plataforma de comunicación Home of Beauty, con la que llegaron a seis millones de personas a través de Instagram y YouTube.
“De cara a futuro cabe esperar un refuerzo de la comunicación de valores de marca y acciones de RSC vinculadas a la misión, en nuestro caso empoderar a nuestra comunidad a través de la belleza y sobre la cual ya tenemos un plan de acción definido”, dice Ugarte.
En Coty, la inversión en publicidad exterior se ha reducido mientras se ha potenciado la publicidad más digital. Trincado recuerda cómo el año pasado, en medio de la pandemia, tuvieron que cambiar todo el plan original global del lanzamiento de Marc Jacobs Perfect. “Pasamos a una campaña de marketing digital diversa, auténtica y divertida. Los consumidores prefieren ahora productos excepcionales que ofrezcan alegría y emoción, incluso en momentos difíciles”, manifiesta.
El enfoque de Coty es encontrar formas de involucrar a los consumidores que reflejen el propósito y valores de la compañía. En esta línea, su plataforma de sostenibilidad Beauty that Lasts supone una oportunidad para compartir contenido con los públicos más relevantes y generar conversación sobre las personas, los productos y el planeta. “Nuestro desafío es diferenciarnos, creando contenido e historias disruptivas pero auténticas”, destaca el directivo.
En Renova, De Cárdenas recuerda cómo en los primeros meses de la pandemia mantuvieron un perfil más bajo de lo habitual en comunicación, especialmente en el canal digital, transmitiendo siempre un mensaje de solidaridad y esperanza. “Por un lado, nuestra absoluta prioridad era garantizar el suministro y, por otro, consideramos que la gente tenía otras preocupaciones mucho más importantes en la cabeza”, explica el profesional.
Mientras, en Quicesa están llevando a cabo una continua labor formativa y divulgativa para ayudar a los consumidores a adquirir buenos hábitos de desinfección, entender las diferencias entre limpiar y desinfectar, y acerca de los tiempos de contacto. Para Noemi Gracia, si la conexión con las marcas en el día a día es fundamental, “aún lo es más en momentos como los actuales en que los distintos acontecimientos hacen sentir cierto desamparo.”
En Beauty Care Retail de Henkel Ibérica apostaron por realizar mucha didáctica de los productos. Por ejemplo, ante el cierre de peluquerías crearon contenidos de coloración bajo las marcas Palette y Syoss sobre cómo teñirse en casa, tanto en sus redes como en los canales de los clientes. También integraron en las webs de las marcas un asesor de coloración para facilitar la elección del tono del tinte en función del color y tipo de cabello y ayudar a los consumidores en este proceso. Finalmente, “estamos invirtiendo en publicidad en canales convencionales y digitales para estar más cerca del consumidor con nuestras marcas”, declara Olga Orós.
De acuerdo con el Digital Consumer Survey 2020, elaborado por Nielsen Media junto a Dynata, el sector de la Belleza ha sido uno de los que mejor ha conectado con el espectador en sus mensajes publicitarios en los medios de comunicación en la pandemia. Cuatro de cada diez consumidores recuerdan los anuncios de esta clase de productos vistos en televisión.
Tecnobelleza y personalización
Marcas más sostenibles e inclusivas, tecnología y nuevos modelos de negocio van a definir la industria de la belleza, según el estudio de “The wellness revolution: El futuro de la belleza y el cuidado personal”, de la consultora Lantern.
Las personas están adoptando una concepción más amplia, “casi obsesiva” de la salud y bienestar físico y mental. De ahí la irrupción de productos que unen salud y belleza para cuidarse desde dentro, como cápsulas suplementarias, ingredientes veganos o superalimentos.
También se asistirá a una creciente presencia en el mercado de marcas con una perspectiva unisex e inclusiva para segmentos olvidados por el mainstream, como las minorías étnicas.
La tecnología va a revolucionar el mundo de las experiencias. Los dispositivos de salud y belleza en casa, las apps que personalizan los servicios de una marca, o el wellness virtual, van a suponer un salto exponencial en las relaciones entre producto y consumidor, así como la introducción de nuevos modelos de negocio tales como los servicios de consultas y asesoría.
Entre las tendencias a medio plazo, está la fiebre por el do it yourself, corriente en la que las marcas abastecerán de materias primas para que cada consumidor las termine y personalice a su gusto.
Lanzamientos que marcan tendencia
La digitalización del consumidor, la proximidad y la sostenibilidad, claves en la decisión de compra, y que ya se empezaban a adivinar antes de la Covid, se han consolidado a un ritmo imparable, también en droguería y perfumería.
“En España, uno de cada cuatro consumidores le da ahora más importancia a la compra de productos naturales y sostenibles que antes del virus. El 47% elije artículos de perfumería y cosmética naturales al considerarlos más eficientes, y hasta un 45% tiene en cuenta la perspectiva de la sostenibilidad a la hora de decantarse por un producto de cuidado personal u otro”, sostiene Javier Riaño, vicepresidente de marketing y director senior de la categoría de Belleza de P&G España.
Riaño refiere cómo, en 2020, en P&G lanzaron envases de aluminio rellenables y reutilizables para todas sus marcas de cuidado del cabello: Pantene, Herbal Essences, Aussie y HS. Una innovación con la que reducirán a la mitad el uso de plástico virgen para finales de 2021 y evitarán la producción de 300 millones de botellas de plástico al año.
En Renova, la sostenibilidad, un atributo que denominan “armonía con el entorno”, es inherente a la marca. Ejemplos que reflejan la faceta sostenible del ADN de la compañía son: su planta de reciclaje propia, el ser la primera marca del sector con una gama Ecolabel y pioneros en la obtención de la ISO 14001, su central de cogeneración, la inminente instalación de paneles solares en su fábrica, o el desarrollo de envoltorios de papel reciclable y biodegradable de forma intensiva en vez de plástico –también vanguardista en el sector en Europa-.
En esta última línea la compañía ha sacado al mercado Renova Recycled, una nueva gama envuelta en papel, 100% reciclada, con FSC y Ecolabel.
En ambientación, RB ha lanzado la marca Botanica de Airwick, la primera, según indica la compañía, en llevar la naturalidad y la sostenibilidad a la categoría. En ella se conjugan un packaging más sostenible y la elaboración de las fragancias con ingredientes naturales cuidadosamente obtenidos de manera respetuosa con el planeta.
En Sanicentro se encuentran en pleno lanzamiento de Ecobotellas en las que el 100% de los envases proviene de plásticos reciclados y son completamente reciclables. Esta gama estará implantada en todos los formatos de sprays, botellas de 1L y 1,5L de la marca a finales de 2021.
Mientras, en el negocio de Beauty Care, Henkel Ibérica ha desarrollado la estrategia “Better for you”, consistente en conectar materias primas de fuentes naturales y renovables con productos cosméticos efectivos. Muchos de los productos de cosmética de la compañía cuentan ya con fórmulas más sostenibles y compuestas por un elevado porcentaje de ingredientes naturales. En 2021 esto se verá reforzado con innovaciones en coloración permanente (Palette Natural Colors); cuidado facial, con la gama Lift Naturetinol -la alternativa natural de Henkel al retinol-; y las nuevas fórmulas de geles de baño de La Toja con un 92% de ingredientes naturales, avanza Olga Orós, directora general de Beauty Care Retail de Henkel Ibérica.
En Coty hacen gala de su aportación para transformar la operativa de toda la industria de la belleza. Han anunciado que serán la primera empresa en utilizar etanol sostenible obtenido a partir de la captura de emisiones de carbono. “En colaboración con LanzaTech, tomaremos las emisiones industriales (como el monóxido y el dióxido de carbono producidos por las plantas de fabricación de acero), que de otro modo se liberarían a la atmósfera como gas de efecto invernadero CO2, y las reciclaremos como una fuente sostenible de etanol que integraremos en nuestro proceso de fabricación de fragancias. El objetivo es que la mayor parte de nuestra cartera de fragancias utilice etanol procedente de la captura de carbono para 2023”, declara Iñaki Trincado, managing director de Coty Iberia.
El “boom” del papel higiénico
Este papel fue uno de los artículos más deseados por los consumidores, que dejaron los lineales sin existencias por unos días al inicio de la pandemia. Lorenzo de Cárdenas, director de Renova en España, reconoce que este último año ha sido una auténtica montaña rusa para su sector, el del papel tisú y derivados. “Al tratarse de un bien de primera necesidad y vivir un incremento absolutamente extraordinario de la demanda, tuvimos que hacer todos los esfuerzos necesarios para garantizar el suministro; primero de los clientes más críticos, como por ejemplo los hospitales, y después del resto de la población, que vivió el famoso “boom” del papel higiénico”, indica.
Posteriormente, se vivirían momentos de decrecimiento de la demanda por un exceso de stock en los hogares y el parón de la hostelería. A su vez, dentro de las propias categorías de papel, el ritmo de crecimiento ha sido dispar. Así, en 2020 los rollos de cocina han crecido en el mercado muy por encima de lo que lo ha hecho el papel higiénico, debido a los momentos de consumo adicionales relacionados con la higiene en el hogar.
[/contenido_premium]
La ‘transición verde’ del grupo L’Oréal
[contenido_premium]
El primer anunciante del sector Perfumería en España avanza en un plan de transformación en línea con las green sciences.
El compromiso medioambiental progresa en la mayoría de las empresas de todo el mundo. Un campo que L’Oréal, el mayor anunciante de Perfumería en España, lleva trabajando desde hace décadas, con innovaciones tecnológicas para erradicar la utilización de animales en la prueba de productos o la realización del testeo en modelos de piel reconstruida. Ahora, presenta su plan de transparencia, con objetivos verdes basados en la ciencia.
TEXTO ROCÍO CALDERÓN
El Grupo L’ Oréal celebró el pasado 4 de marzo su primera Cumbre de la Transparencia (Transparency Summit, en inglés), de manera telemática desde París, con expertos en innovación, tecnología y consumidor para presentar su plan de transformación basado en las ecociencias (green sciences).
Más sostenible, más natural. Ese es el objetivo del grupo cosmético que ha fijado 2030 para lograr que el 95% de los ingredientes de sus 36 marcas provengan de fuentes vegetales renovables, minerales o de procesos de economía circular. El 100% de sus nuevas fórmulas también respetarán el medio ambiente acuático, tal y como anunció el nuevo CEO global de la compañía, Nicolas Hieronimus, que el 1 de mayo asumirá el cargo, en sustitución de Jean Paul Agon.
“La crisis sanitaria ha incrementado la preocupación de los consumidores. Los clientes quieren productos buenos para ellos y para el medioambiente, y quieren plena transparencia por parte de las marcas”, explicó Nicolas Hieronimus, en su intervención. En ese sentido, el grupo se compromete a presentar de manera sencilla y fácil toda la información de sus productos, con el objetivo de ayudar al cliente a tomar decisiones, “queremos conciliar los productos con la sostenibilidad”.
I+D verde
Para lograr la transición verde, el grupo se basará en los recientes avances en las denominadas ecociencias para realizar cultivos sostenibles de los ingredientes a partir de la naturaleza. En concreto, L’Oréal basará su I+D en los últimos descubrimientos en agronomía, química verde (ciencia que respeta el equilibrio social, medioambiental y económico del entorno), biotecnologías (aplicación tecnológica que utiliza organismos vivos para crear o modificar productos), eco extracción o la ciencia de la formulación y herramientas de modelización. La compañía está ejecutando estos procesos de la mano de universidades, startups y sus propios proveedores.
A día de hoy, el 80% de las materias primas que utilizan son biodegradables, el 59% son renovables y el 34%, naturales. El 29% de los ingredientes utilizados en las fórmulas se han desarrollado según los principios de la química verde. La estrategia green del grupo avanza este año para alcanzar en un futuro la transición total. “Con esta green science, crearemos fórmulas sin afectar al calentamiento global, basadas en materias primas naturales y cada vez más eficaces”, explicó Laurent Gilbert, director sustainable innovation de la compañía, en el evento virtual. Esta estrategia se aplicará a los nuevos productos y también se revisará la cartera actual, “teniendo en cuenta estos ecoprincipios en la renovación de los mismos”. Gilbert explicó que en L ́Oréal “podemos crear ácido hialurónico a partir del azúcar de manera sencilla. Repensamos las fórmulas actuales y usamos nuestra experiencia para fabricar otras ecodiseñadas con materias primas naturales, pero este proceso no es tan sencillo. Por eso, estimamos varios años hasta lograrlo”.
El reemplazo, a partir de la ecociencia, lleva su tiempo. La fecha, 2030, fijada para el 95% de los productos, se debe a que algunos de los ingredientes son más difíciles de reemplazar, como los filtros ultravioletas o los basados en polímeros (ayudan a la durabilidad de los artículos). “Será más complicado lograrlo para que tengan las mismas funciones actuales y, por eso, la formulación es clave”, completó el director de innovación sostenible.
Consumidor consciente
Con la pandemia, los clientes buscan productos cosméticos que les den sensación de seguridad, teniendo el foco en la salud, como principal factor en su decisión. “El consumidor actual mira la lista de los ingredientes, el origen y la forma en la que éstos impactarán en la biodiversidad y en la sociedad. El hecho de buscar productos y proveedores éticos, es un aspecto fundamental para los usuarios. Es una belleza consciente”, indicó en la cumbre Julia Sarhy, global consumer insight director del grupo. Las empresas tienen un papel protagonista en la transición, “son las que hacen los productos y las que tienen mayor legitimidad para hablar de ello. El 66% de los clientes esperan que los grandes directivos sean la voz para comunicar estos temas”.
Con 21 centros de innovación en todo el mundo y más de 500 patentes presentadas al año, el Grupo L´Oréal, con un siglo de vida, da un paso más y desglosa los ingredientes de todos sus productos en su portal web dentro de este plan estratégico de transparencia mundial.
[/contenido_premium]
Un sector a dos velocidades
[contenido_premium]
Reckitt Benckiser (Reckitt a partir de ahora, tras el anuncio de rebranding lanzado por la multinacional hace escasas fechas), y L’Oréal lideraron la inversión publicitaria del sector Gran Consumo Non Food durante 2020. Un año en el que los cambios de hábitos devenidos de la crisis sanitaria tuvieron un claro reflejo en las cifras de negocio del sector y de sus categorías, cuyo comportamiento ha sido dispar.
TEXTO REDACCIÓN IPMARK
Aunque algunas de las marcas Non Food, como Reckitt, Procter & Gamble o L’Oréal, se sitúan entre las de mayor inversión publicitaria en España, lo cierto es que el sector arrastraba desde 2019 una tendencia a la baja. Tendencia que se agravaría particularmente para la categoría de Perfumería, al contrario que para la de Droguería, como puede apreciarse en los datos facilitados por Arce Media a IPMARK.
Mientras que en 2019, el sector en su conjunto movilizó presupuestos publicitarios por valor de algo más de 320 millones de euros, el 2020 la cifra disminuyó hasta los 233 millones de euros, aproximadamente. Sin embargo, los 15 primeros anunciantes de Droguería aumentaron su inversión un 17,25% durante el año pasado, sumando una cifra conjunta de casi 51 millones de euros. Un crecimiento en línea con el aumento de ventas que la pandemia ha traído a los productos de higiene y limpieza. Solo en la primera semana de confinamiento, según Kantar, las ventas de jabones para manos, por ejemplo, se dispararon un 205%, mientras que en lejías y lejías con detergente el incremento fue del 153% (141% para limpiadores del hogar). La adquisición de papel higiénico creció un 129%.
Sin duda, la categoría que genéricamente denominamos Droguería influyó de forma decisiva en que el sector de Gran Consumo de España cerrase 2020 con una facturación de 75.339,1 millones de euros, lo que representa un incremento del 7% respecto a 2019, cuando la cifra fue de 70.414,7 millones de euros (IRI Infoscan). También esta categoría ha contribuido de forma importante al crecimiento del canal online: un 7,9% en el caso de los productos de higiene, y un 4,2% en el de los de cuidado del hogar.
De acuerdo con la misma fuente, dentro de Droguería y limpieza, la sección con mayor participación en ventas fue cuidado del hogar (2.170,2 millones de euros), seguida por celulosas y desechables (1.618,7 millones de euros) y cuidado de la ropa (1.281,1 millones de euros). La primera registró un crecimiento del 15,6% en valor; la segunda, un aumento del 8,9%; y la tercera, un retroceso del 1,1%.
Por su parte, en Higiene, las mayores ventas en valor correspondieron a higiene bucal (con 552,1 millones de euros), parafarmacia (544,3 millones de euros) y desechables (403 millones de euros).
Reckitt y Fairy, líderes en Droguería
Mientras Reckitt sigue en cabeza de los anunciantes de Droguería que mayor inversión publicitaria hace en España, Fairy, uno de los buques insignia de su competidor directo (Procter & Gamble), lidera la tabla de las marcas que más confiaron en la publicidad el año pasado.
Por detrás de Reckitt, que incrementó su inversión un 9,29% durante el año pasado, se sitúa Procter& Gamble (+9,01%). Sin embargo, no fueron estos dos gigantes los que más aumentaron su presupuesto en medios. Henkel, en tercera posición, lo “engordó” en un 33,80%, mientras que Grupo AC Marca y Foxy, que cierran el TOP5, llegaron hasta un +39,93% y un 57,05%, respectivamente. Entre los incrementos más destacados están los de Bufalo Werner & Mertz (Frosch, Tarax Action…), con un +81,93%, o el de SCA Hygiene Products (Tena, Tork, Demak’Up…) que pasó de una inversión testimonial en 2019, a destinar casi 897.000 euros a promocionar sus productos.
En la tabla de los 15 primeros anunciantes de Droguería solo se registran tres caídas de inversión: SC Johnson (-14,65%), Pons Químicas (-19,55%) y Unilever (-41.03%).
Respecto al ranking de marcas con mayor volumen de inversión durante el pasado ejercicio, Fairy ocupa la primera plaza, con 4,83 millones de euros invertidos, un 10,36% menos que en 2019. El limpiador de Procter & Gamble es una de las pocas marcas que redujo su presencia en los medios durante el año pasado, además de Ariel (Procter & Gamble; -29,71%), Cillit Bang (Reckitt; -20,12%), Lenor (Procter & Gamble; -36,97%) y Air Wick (Reckitt; -29,33%). Por el contrario, las marcas que más expandieron su presupuesto fueron el lavavajillas Somat (Henkel; +93,71%); los papeles higiénicos y para el hogar Foxy (ICT Ibérica; 57,05%), y el limpiador desinfectante Sanytol (AC Marca; +39,63%).
Respecto al arranque del año 2021, las cifras que maneja Arce Media distan de ser optimistas. Prácticamente todos los anunciantes de la categoría redujeron su inversión en medios el pasado mes de enero respecto al mismo periodo de 2020. Solo hay que exceptuar a SC Johnson (+163,32%), KH Lloreda (+ 2.429,02%) y Bufalo Werner & Mertz (+23,14%).
Por marcas, las que más alimentaron su presupuesto para medios durante el primer mes de este año fueron KH7 (KH Lloreda; + 2.429,02%), Pato WC (SC Johnson; +789,09%), y Brise (SC Johnson; +87,51%).
Foco en TV
Las marcas de Droguería centran su mix de medios alrededor de la TV. Las 15 primeras por inversión destinaron a este soporte 47,38 millones de euros durante el año 2020, con Fairy a la cabeza en cuestión de presupuesto (4,37 millones de euros).
A gran distancia, Internet fue el segundo soporte elegido por las drogueras, con 2,23 millones de euros. Siguieron Revistas (594, 78 millones de euros), Radio (166,39 millones de euros), Cine (138,75 millones de euros), Prensa (114,10 millones de euros), Exterior (79,44 millones de euros), y Dominicales (24,42 millones de euros).
Descenso generalizado
Los datos de inversión publicitaria de los principales anunciantes de productos de Perfumería y Cuidado personal arrojan resultados negativos mayoritariamente. Así, los 15 primeros acumularon una caída del 27,15% en 2020, según los datos de Arce Media.
De acuerdo con la información facilitada por IRI, el año 2020 fue complicado para los departamentos de perfumería. La mayor facturación procedió de los productos corporales (con 1.135,1 millones de euros), seguidos por los capilares (837,2 millones de euros) y colonias y perfumes (763,1 millones de euros). La única sección con evolución positiva durante 2020 fueron, precisamente, los productos corporales, con unos incrementos del 6,2% en valor y 0,7% en volumen. El resto de las secciones registraron resultados negativos.
Entre los que recortaron presupuesto para medios se encuentra L’Oréal, el líder de la tabla, con un -17,12%, prácticamente la misma reducción que Procter & Gamble ( -17,10%). Pero las caídas más acusadas las registraron Coty Spain (-61,19%), LVMH ( -52,12%), Estée Lauder (-43,50%), y Beaute Prestige (-40,85%). Todos ellos anunciantes muy focalizados en maquillaje y perfumes, dos categorías de producto brutalmente impactadas por el confinamiento, el teletrabajo y las limitaciones de movilidad impuestas por la crisis sanitaria.
Entre los anunciantes con enseñas de perfumería y cuidado personal que decidieron reforzar su apuesta por la publicidad durante el año pasado figuran Grupo AC Marca (+60,57%), Lacer Laboratorios (+36,98%), Colgate Palmolive (+17,76%), y Unilever (+6,32%).
El signo negativo se impone todavía más en el ranking de inversión por marcas. Tanto que solamente dos incrementaron su presupuesto publicitario: Dodot (Procter & Gamble; +13,88%) y Giorgio Armani (L’Oréal; +5,6%). Nivea, con 11,15 millones de euros, lidera el grupo de las 15 primeras marcas con un descenso del 7,99%. Entre las referencias que más redujeron inversión en medios hay que citar también a HS-Head Shoulder (-42,90%), Chanel (-32,87%), Yves Saint Laurent (-30,91%), Christian Dior (-30,89%) y Pantene (-24,43%).
Los presupuestos escasearon de forma drástica en todos los medios. La Televisión se mantuvo como el principal receptáculo de la publicidad de estas marcas, seguida de Internet, Revistas, Exterior, Dominicales, Radio, Prensa y Cine.
El inicio de 2021, como en el caso de los anunciantes de Droguería, puede calificarse de catastrófico. La inversión publicitaria registró una caída del 52,91% respecto al mismo periodo de 2020 (mes de enero). Los recortes superaron en algunos casos el 70% (LVMH, Unilever, Beiersdorf…) y únicamente The Colomer Group, especialista en cuidado capilar, incrementó de forma notable su inversión publicitaria, si bien hay que tener en cuenta que su actividad fue testimonial en 2020.
La fotografía se repite en el ranking por marcas, con recortes generalizados y a dos dígitos. Solo Jean Paul Gaultier (A. Puig) incrementó presupuesto publicitario (+61,71%) en enero de 2021.
Retailers
Panorama también desolador entre los retailers del sector, puesto que la inversión publicitaria conjunta de los 15 primeros establecimientos de Droguería-Perfumería cayó un 67,99% en enero 2021 respecto al mismo mes del año anterior.
Douglas Internacional siguió liderando la tabla, aunque recortó su presupuesto un 43,88%. También aminoraron presupuesto de forma notable (y en algunos casos prácticamente radical) DIA (-97,97%), El Corte Inglés (-93,65%), Avenida Droguería (-40,71%) o Ives Rocher (-81,48%).
Entre las compañías, casi todas de ámbito local, que siguieron el camino inverso y decidieron reforzar su presencia en medios están la cadena gallega Perfumería Garrote (+42,70%), Arenal Perfumerías (+4.200,00%), la vasca Lirain (+40,91%), la canaria Arkay (+5,75%), y la asturiana Frascos (+55,91%).
[/contenido_premium]
La crisis ‘centrifuga’ la notoriedad
[contenido_premium]
En línea con la caída de inversión publicitaria, la notoriedad de marca del sector Perfumería-Droguería también sufrió durante el año 2020. El descenso fue más acusado entre las referencias englobadas en el área de Aseo, perfumería y salud (-9%), que entre las de productos de limpieza (-2%).
TEXTO REDACCIÓN IPMARK
Son algunos de los datos que Kantar ha facilitado a IPMARK y que muestran cómo durante el ejercicio 2020 el 49,8% de la población española recordó la publicidad de alguna marca de la categoría Perfumería, un 9% menos que en 2019. A su vez, el 15,7% de los consumidores fueron impactados por algún mensaje publicitario de los anunciantes de productos para la limpieza y el cuidado de la ropa.
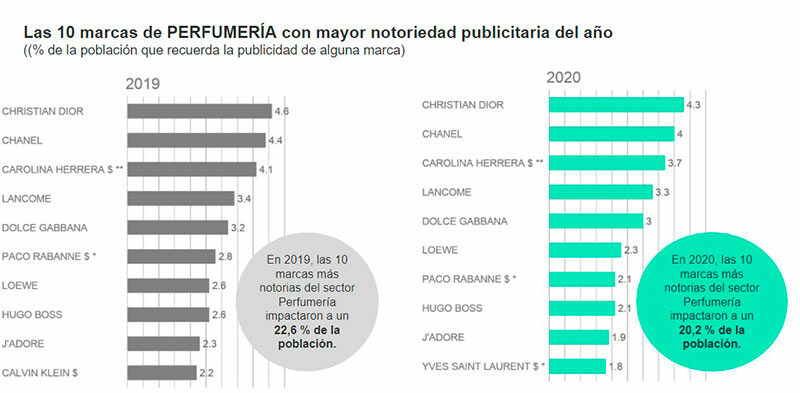
Durante el año 2020, las 10 marcas de perfumería con mayor notoriedad publicitaria fueron Christian Dior, Chanel, Carolina Herrera, Lancôme, Dolce Gabbana, Loewe, Paco Rabanne, Hugo Boss, J’Adore e Yves Saint Laurent. En conjunto, la actividad publicitaria de estas 10 referencias impactó en el 20,2% de las población española (frente al 22,6% de notoriedad alcanzada en 2019).
Generadores de notoriedad
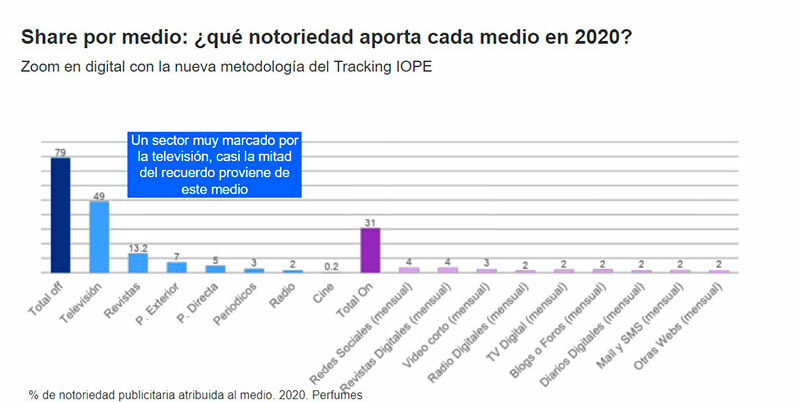
Televisión y Revistas son los grandes aliados de las marcas de Perfumería. En 2020 la publicidad del sector en TV registró un total de 29.048.000 menciones (31,8 millones en 2019). En realidad, esta es una categoría muy apegada a la TV, que prácticamente le proporciona la mitad de su recuerdo publicitario. A su vez, en el caso de las Revistas, el número de menciones, es decir de notoriedad, superó el número de 7,8 millones (9,5 millones en 2019).
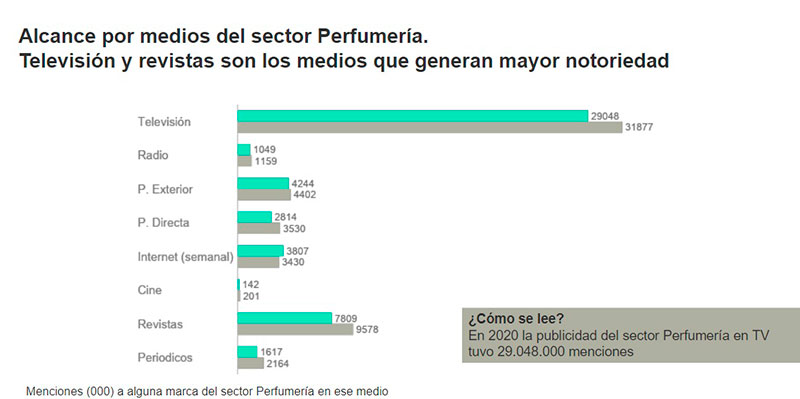
Por detrás de Revistas fue el medio Exterior el que ayudó más a estos anunciantes a ganar y mantener notoriedad de marca. Durante el año pasado, a pesar de las fases de confinamiento y limitaciones de movilidad, el soporte aseguró a la Perfumería casi 4,3 millones de menciones (4,4 millones en 2019).
Internet, en cuarta posición, fue el único que incrementó su influencia como generador de notoriedad para el sector de la Perfumería. Durante 2020 la publicidad de estas marcas en soportes digitales sumó un total de 3,8 millones de menciones, frente a los 3,4 millones de 2019.
Publicidad directa, Periódicos, Radio y Cine se situaron, por este orden, en un rango inferior de recuerdo, según los datos manejados por Kantar.
Limpieza y productos para la ropa
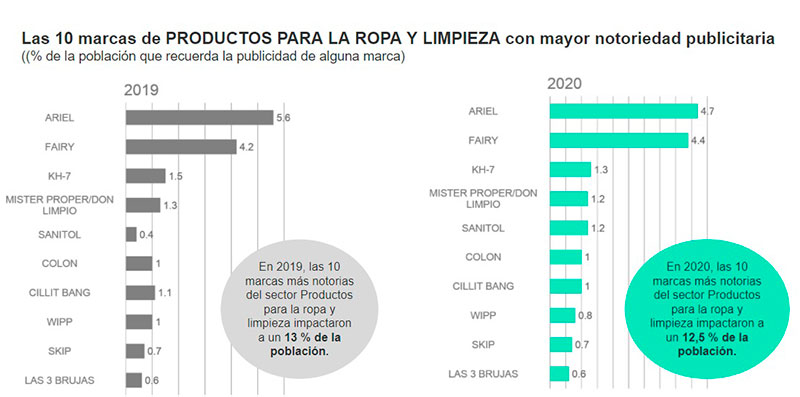
La notoriedad de las marcas de limpieza del hogar y cuidado de la ropa también descendió durante el año pasado, situándose en el 12,5% de población que fue impactada por esta publicidad (13% en 2019).
Las referencias que disfrutaron de un mayor índice de notoriedad a lo largo del año pasado fueron Ariel, Fairy, KH-7, Mister Proper/Don Limpio, Sanitol, Colón, Cillit Bang, Wipp, Skip y Las 3 Brujas.
Como en el caso de las marcas de perfumería, la Televisión vuelve a ser el gran generador de notoriedad para la categoría, del que obtiene el 80% de recuerdo. Por detrás, dentro del espectro offline, se sitúan Revistas y Publicidad directa, con una aportación del 3%, respectivamente, Radio (2%), Exterior y Periódicos (un 1% en cada caso).
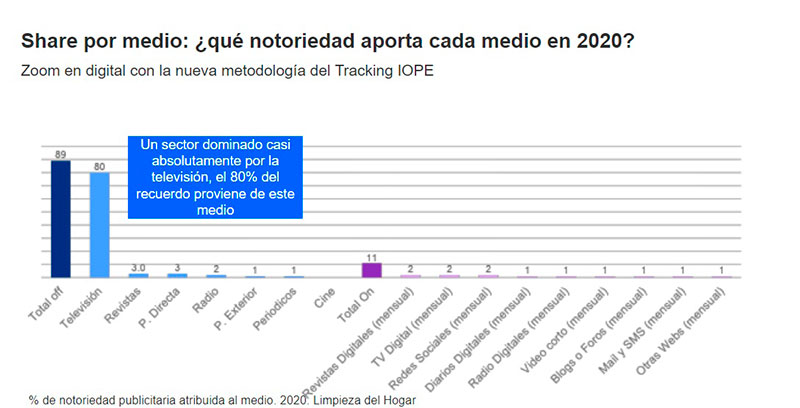
A su vez, los soportes digitales y no convencionales en su conjunto (incluyendo vídeos, blogs, foros, emailing, etc.) reportaron al sector de los productos para la limpieza un 11% de notoriedad.
[/contenido_premium]
Perfumería domina el ‘top of mind’
[contenido_premium]
El mundo de la fragancia se lleva la parte del león en el reparto de la inversión publicitaria del sector Perfumería y Droguería. En 2020, un año de caídas, acumuló el 30% de los presupuestos para marketing que las marcas de esta industria activaron durante el año pasado. El top of mind de las marcas está dominado por la perfumería que no es 100% coincidente con el ranking de inversión.
TEXTO REDACCIÓN IPMARK
De acuerdo con los datos manejados por InfoAdex, en 2020 las marcas de Perfumería y Droguería invirtieron en publicidad un 28% menos que en el mismo periodo del año anterior (204 millones de euros frente a los 284 de 2019).
La caída se produjo en todos los medios, y fue mayormente acusada en Digital (-56%), Exterior (-54%) y Suplementos (-60%).
Como en 2019, la TV continuó siendo el soporte preferido por estas marcas, con el 80% de la inversión, seguido de Revistas (7,5%) y Digital (7,5%).
Según el informe de IKI Media para IPMARK sobre el mix de medios de la industria de la Perfumería y Droguería, la estacionalidad en la inversión se ha visto mermada por la crisis del coronavirus sin poderse recuperar los niveles del año anterior.
No obstante, el sector ya venía arrastrando caídas desde el ejercicio anterior, cuando la inversión descendió un 5,2% (2019 vs 2018), en total 17 millones de euros menos (320.501.921 euros frente a 337.935.151 euros).
Inversión por productos y marcas
La categoría de Colonias y perfumes acumula el 30% de la inversión (62 millones de euros), seguida de la de Tratamientos de belleza faciales con el 20%, es decir, 41 millones de euros. En tercer lugar, figura Productos para el cabello con un 16% (32 millones de euros).
Al analizar el mix de medios concreto de cada una de las categorías que conforman el sector, se observan algunas diferencias, aunque todas ellas se apoyan en la TV como principal eje de comunicación.
- Colonias y perfumes: destina el 80,9% de la inversión a Televisión, con apoyo principal de Revistas, Exterior y Digital.
- Tratamiento de belleza faciales y maquillaje: utiliza Revistas como principal medio de apoyo a la comunicación.
- Productos para el afeitado es la categoría con mayor porcentaje destinado a Digital (38,4%).
- Cadenas y tiendas de droguería y perfumería realiza una mayor distribución de la inversión en los medios de apoyo: Radio, Diarios, Exterior y Digital, principalmente.
L’Oréal lidera el ranking de inversión, seguido – de una manera bastante fragmentada- de otras marcas de perfumería y droguería como Lancôme, Giorgio Armani, Garnier, Nivea, Pantene, Oral B, Elvive, Y.S.Laurent y Fairy.
Caída general
La crisis sanitaria del 2020 afectó negativamente a la inversión publicitaria del sector en todos los meses del año. A pesar de ello, el pico estacional se mantuvo en diciembre: 38 millones de euros, un 24% menos que en diciembre de 2019.
De acuerdo con los resultados que arroja el cruce de datos entre Iope, herramienta utilizada para estudiar el recuerdo espontáneo de las campañas publicitarias, con las cifras de inversión publicitaria de InfoAdex, IKI Media concluye que la TV es el medio que aporta más notoriedad a las marcas de este sector, ya que es el soporte que absorbe más presupuesto. Sin embargo, Revistas y Exterior son los medios con mejor ratio en la relación inversión-recuerdo.
Los targets que más recuerdan la publicidad relacionada con este sector son las personas entre 35 y 54 años. Los mayores de 65 superan en menciones a su generación anterior, ya que la inversión en Televisión refuerza el recuerdo en los segmentos de mayor edad.
El mix de medios de recuerdo es similar en todos los targets, teniendo la TV alrededor de un 60% de cuota de recuerdo. Hay algunas diferencias como en Exterior e Internet, que ganan menciones en las personas jóvenes, o Revistas, que las gana entre los seniors.
Claves
- El sector de Perfumería y Droguería invirtió en publicidad en 2020 un 28% menos que en el año anterior.
- El medio en el que más se invierte desde todas las categorías es la TV, aunque en cada una de ellas los medios de apoyo son diferentes.
- El ranking de recuerdo no coincide con el ranking de inversión.
- La estacionalidad en la inversión se ha visto mermada por la crisis del coronavirus sin recuperar los niveles del año anterior.
- Revistas y Exterior son los medios que mayor ROI en forma de recuerdo aportan, aunque Tv es el medio líder tanto en recuerdo como en inversión.
Aquí puede descargar la versión en formato PDF del Informe Droguería y Perfumería 2021 de IPMARK.
[/contenido_premium]