Los profesionales reunidos en Head of Digital by IPMARK el 20 de octubre en The Valley (Madrid) analizaron el impacto de la IA en las estrategias de las marcas y el futuro de la planificación de medios. La fragmentación de las audiencias, el aumento de los costes y la falta de métricas compartidas protagonizaron los debates.
Head of Digital. La industria publicitaria busca nuevas certezas

1
1
Mesa 1 Silverpush. La IA conversacional y la medición audiovisual. Los grandes desafíos de las agencias de medios
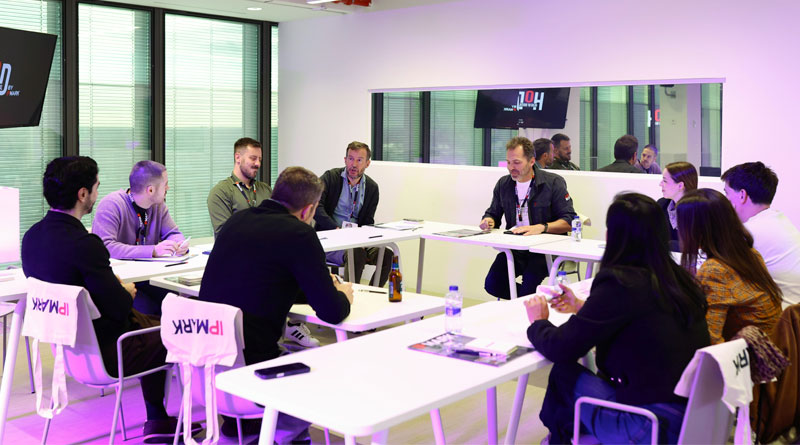
El debate de la mesa uno del HoD by IPMARK giró alrededor de las oportunidades publicitarias de ChatGPT, el auge del GEO, el papel de YouTube y los retos pendientes de la televisión conectada.
Redacción IPMARK
La irrupción de la inteligencia artificial generativa está transformando la manera en la que los consumidores buscan información y toman decisiones de compra. Un cambio que abre nuevas oportunidades para los anunciantes, pero que también plantea interrogantes sobre los modelos de contratación, la eficacia publicitaria y el futuro de las agencias de medios. Así lo señalaron los profesionales reunidos en la mesa uno de Silverpush durante la última edición del Head of Digital by IPMARK.
Los participantes compararon la llegada de los entornos conversacionales con la aparición de los primeros buscadores. Si antes el usuario introducía palabras clave para acceder a diferentes resultados, ahora obtiene respuestas que incorporan recomendaciones concretas. Este cambio permite a plataformas como ChatGPT intervenir directamente en el proceso de decisión del consumidor, lo que despierta el interés de las marcas por incorporar publicidad en sus respuestas.
Aunque se trata de un mercado todavía en fase de experimentación, algunas experiencias compartidas durante el debate apuntaron a resultados positivos en términos de coste por clic y conversión. Sin embargo, persisten dudas sobre los precios, los formatos disponibles y las condiciones de contratación, especialmente para agencias que no cuentan con grandes estructuras.
El posicionamiento en IA y el futuro de las agencias
Más allá de la publicidad pagada, el GEO (Generative Engine Optimization) ocupó buena parte de la conversación. Los responsables digitales coincidieron en la importancia de trabajar la presencia orgánica de las marcas en los motores generativos, que recurren a contenidos editoriales, estudios sectoriales, reseñas y otras fuentes para elaborar sus recomendaciones.
En este sentido, destacaron el valor de contar con una trayectoria de marca reconocible y fuentes contrastadas, además de advertir sobre las prácticas orientadas a manipular las respuestas mediante contenidos comerciales encubiertos. La combinación de posicionamiento orgánico e inversión publicitaria se planteó como una de las vías para ganar visibilidad en estos entornos.
La automatización también está modificando las funciones de las agencias de medios. Los asistentes señalaron que las tareas operativas relacionadas con la configuración y optimización de campañas perderán peso frente al asesoramiento estratégico, el análisis de datos y la interpretación de resultados. El desarrollo de agentes autónomos capaces de ejecutar distintas fases de una campaña acelerará esta transformación, aunque la supervisión humana continuará siendo necesaria.
YouTube, fragmentación y seguridad de marca
En el terreno audiovisual, YouTube centró parte del debate por su capacidad para alcanzar audiencias tanto en dispositivos móviles como en pantallas de televisión. Los participantes destacaron su escala y la variedad de formatos disponibles, que le permiten competir por presupuestos destinados a televisión y redes sociales.
No obstante, cuestionaron la tendencia a fragmentar excesivamente las inversiones para incorporar nuevos canales, incluso cuando ello supone reducir el presupuesto de plataformas que ofrecen buenos resultados. La propuesta fue combinar soportes con capacidad de cobertura con otros que aporten afinidad, contenidos diferenciales o conexión con determinadas comunidades.
La seguridad de marca también generó discrepancias por las diferencias regulatorias entre la televisión convencional y las plataformas digitales. Aunque estas últimas cuentan con herramientas de exclusión de contenidos, los asistentes reconocieron las dificultades para garantizar un control absoluto. Asimismo, reivindicaron las acciones especiales y los patrocinios como alternativas para diferenciar a las marcas frente a la homogeneidad de los formatos publicitarios.
La CTV reclama una medición compartida
La medición de la televisión conectada protagonizó el cierre de la mesa. Los profesionales cuestionaron el uso de indicadores heredados de la publicidad digital, como la visibilidad, para evaluar impactos en televisión, y reclamaron métricas que contemplen también la atención y la calidad del contacto publicitario.
Aunque existen desarrollos tecnológicos y soluciones de colaboración de datos, como InfoSum, los profesionales señalaron que la falta de criterios homogéneos entre operadores y las limitaciones para compartir datos dificultan conocer el alcance real de las campañas y controlar la frecuencia de exposición. En este sentido, las restricciones de los entornos cerrados, conocidos como walled gardens, siguen siendo uno de los principales obstáculos para avanzar hacia una medición unificada.
Durante la conversación se abordó el proyecto MAPA de la Asociación Española de Anunciantes (AEA), orientado a avanzar hacia una medición audiovisual compartida. Los asistentes coincidieron en que la presión de los anunciantes, a través de sus decisiones de inversión, será determinante para impulsar acuerdos entre los operadores y mejorar la transparencia de los datos.
Para los participantes, la demanda de los propios anunciantes y su capacidad para condicionar las inversiones publicitarias serán determinantes para que las plataformas avancen hacia criterios de medición compartidos. Una exigencia que cobra especial importancia a medida que el consumo audiovisual se reparte entre más pantallas y servicios, y que sitúa la transparencia de los datos como una de las principales cuestiones pendientes para la industria publicitaria.
Asistentes mesa 1 de Silverpush
- Fernando Carvajal, sales director en España y Portugal de Silverpush (moderador).
- Miguel Quiroga, business development director en España y Portugal de Taboola.
- Luis García, findability director de WPP.
- Jesús González, VP growth & client strategy de Adsmurai
- María González Salpurido, digital lead de OMD.
- José Luis Pozo Lavado, account manager de Spark Foundry.
2
2
Mesa 2 Taboola. La inflación del performance pone a prueba la inversión publicitaria
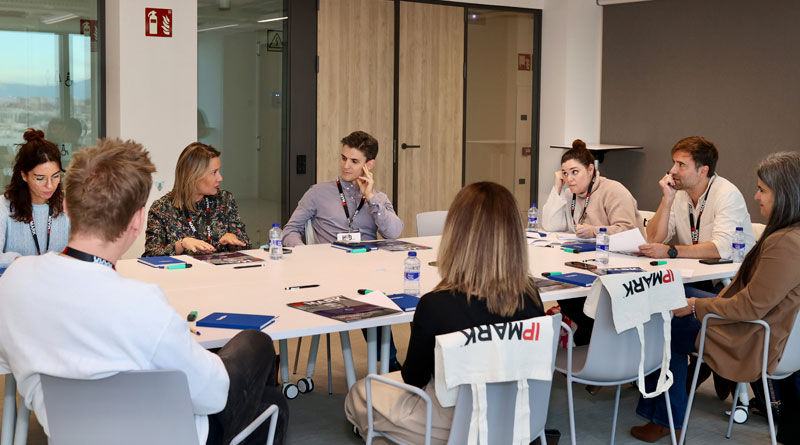
Los responsables digitales reunidos en la mesa 2 de Taboola de Head of Digital analizaron el aumento de los precios publicitarios, la necesidad de diversificar la inversión y las dificultades para medir los resultados.
Pilar Chacón
Los responsables digitales de agencias de medios reunidos en la mesa 2 moderada por Carlos Álvarez, advertising director para España y Portugal de Taboola, durante la última edición de Head of Digital coincidieron en el incremento de los precios visto en los canales de performance, si bien discreparon sobre la actitud de los anunciantes hacia la inflación de los soportes.
En algunas agencias predominan los clientes que señalan lo alto que se encuentra el coste por clic (CPC) “cuando en otros países europeos el mismo es mucho más caro”, mientras que en otras se topan con anunciantes dispuestos a probar canales alternativos a Google y Meta y son menos indecisos a la hora de destinar mayor presupuesto a entornos premium que sirvan para trabajar la parte más alta del embudo.
El papel de la agencia de medios, aquí, es asesorar al cliente en cómo manejar la partida para que “el performance no se vea mermado”. La inflación, coincidieron, se produce por una mayor saturación del medio, y no todos los canales de performance cumplen con los objetivos del cliente. “También está el tema del corto plazo. Aquellos anunciantes que dejan de invertir en el upper funnel y luego vuelven y descubren que los resultados tardan más en llegar por haber dejado de invertir”, se expuso en la mesa.
Ayuda a las agencias saber la rentabilidad (ROI) y los límites de CPM aceptables para cada tipo de producto, ya que permiten ajustar la inversión de forma más inteligente. “Esto también puede ser una ventaja competitiva para nosotros, porque nos permite sentarnos con el cliente, asesorarle en la gestión de las campañas y justificar los costes más elevados cuando la rentabilidad del negocio lo respalda”.
El mayor coste de invertir en medios que pone en alerta a una parte de anunciantes incentiva que los mismos pidan una justificación, y para ello “hay que medir”. Pero esa medición resulta cada vez más compleja por la mayor fragmentación del consumo de medios y la menor precisión de los datos que ha incentivado la retirada de la cookie de tercera parte. “Tenemos que confiar ahora en los modelos econométricos, pero son cuestionables. Y cuando se viven tiempos de vacas flacas es cuando más necesario se hace explicarles a los clientes las dudas que existen con estos modelos”, se confesó.
Los asistentes a la mesa 2 de Head of Digital coincidieron en que “el gran reto es la unificación de la medición”, porque ante la tendencia a medir en cada soporte lo que al mismo “le conviene”, no es posible comparar entre canales y seguir una estrategia integral. No ayuda tampoco las separaciones internas que realizan algunos anunciantes de lo que es captación y lo que es marca. “Si dentro se enfrenta el negocio, la medición se complica. Si no se tiene una base común para todos los canales, va a ser imposible”, compartió un profesional.
Podría ayudar, coincidió una parte de la mesa, contar con una metodología única de medición, en lugar de apostar por un medidor único.
Marcas en motores LLM
Preguntados a los asistentes sobre el auge del contenido falso o fake content que ha impulsado la popularidad de la IA generativa, todos ellos coincidieron en la confianza que los usuarios tienen en lo que se dice de una marca en redes sociales como TikTok y que nutren las respuestas que da motores generativos como ChatGPT. “La marca está dejando de tener el control sobre su propio storytelling, y cuando el storytelling está en manos de los usuarios, lo que aparece en los motores LLM es un contenido que en muchas ocasiones es de baja calidad”.
Son conscientes del trabajo que están realizando los anunciantes con sus agencias para ser mencionadas por estas aplicaciones y de qué forma. Para algunos, es una oportunidad para los medios “de elaborar contenido de alta calidad sobre una marca para los LLM”.
Recordaron la necesidad de las marcas tradicionales de “ponerse las pilas” para aparecer en estos motores, puesto que la IA “es una oportunidad para las marcas emergentes”. Y no se referían a la calidad de las creatividades desarrolladas, sino a una simple comparativa entre productos solicitada por el usuario de ChatGPT, Gemini o Claude. “Si una marca, por muy deficiente que sea su producto, realiza un tratamiento y optimización de contenido sobresaliente, los modelos de IA priorizarán su información y esto genera un sesgo en las recomendaciones del algoritmo que el consumidor termina dando por bueno y aceptando directamente”, se dijo.
Asistentes mesa 2 de Taboola
- Carlos Álvarez, advertising director para España y Portugal de Taboola (moderador)
- Alberto Llera, country manager & sales director de Silverpush
- Eduardo Agudo, COO de Cosmo5 Iberia
- Laura Buil, head of programmatic & data de Involved Media Spain
- Lorena Rodríguez, direct response director de PHD Media
- Patricia Corral, ebusiness director de Havas Market España
- Rebeca Gómez, transaccional & data director en Publicis Connexion by Zenith
3
3
Mesa 3 Vidoomy. La publicidad ‘corre’ hacia la IA, pero ¿están preparadas las marcas?
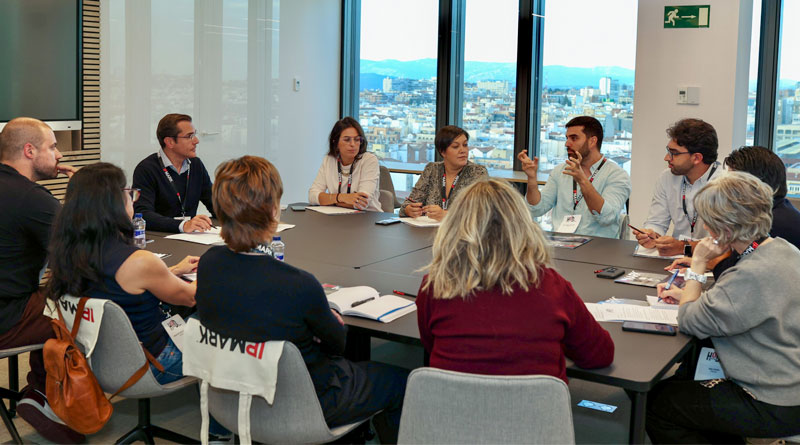
El entusiasmo por el GEO contrasta con las dudas sobre medición, visibilidad y confianza. En la mesa 3 de esta edición de Head of Digital, moderada por Jerome Massebeuf, regional sales director de Vidoomy, también se debatió sobre la medición y el lugar de los influencers en los plantes de medios.
Ana Egido
En la carrera por aparecer en las respuestas de la inteligencia artificial (IA), algunas marcas se han encontrado con un obstáculo inesperado: sus propias páginas web. Fue uno de los asuntos debatidos en la última edición de Head of Digital, donde la publicidad conversacional, la confianza y el marketing de influencia centraron buena parte de la conversación.
El posicionamiento en motores generativos (GEO) despierta tal expectación entre los anunciantes que, según se apuntó durante el encuentro, “no ha sido necesario venderlo”. Sin embargo, las prisas por entrar en ChatGPT o Gemini no siempre van acompañadas del conocimiento de estos entornos. “Algunos anunciantes están preparados para estar en ChatGPT; otros no tanto”, se señaló al abordar la labor pedagógica que deben asumir las agencias.
La búsqueda está dejando de girar exclusivamente en torno a palabras clave y enlaces para convertirse en una conversación. Este cambio abrió una cuestión sobre la que no hubo unanimidad: ¿son los anuncios en los modelos de lenguaje (LLM) una evolución del SEO y el SEM o constituyen un canal con reglas propias?
Cuando la IA no encuentra tu marca
Los participantes distinguieron entre comprar espacios publicitarios y conseguir presencia orgánica en las respuestas generadas por IA. En este segundo terreno importa que los contenidos sean accesibles. Se citaron páginas desarrolladas en JavaScript y controles de verificación de edad que dificultan el acceso de los rastreadores. El GEO, se comentó, ha llevado a algunas marcas a descubrir “lo mal posicionadas que están en algunos canales”.
También cuenta dónde obtiene información cada modelo. Se apuntó a Google y YouTube como fuentes relevantes para Gemini y a comunidades como Reddit para ChatGPT, además del papel de la prensa digital. La conversación derivó así hacia la importancia del trabajo reputacional: la visibilidad de una marca también depende de lo que terceros, en concreto players con autoridad, publican sobre ella.
Pero conseguir aparecer en una respuesta plantea otros interrogantes. Si un asistente recurre a la web abierta, ¿cómo evitar asociaciones con noticias sensibles? Los participantes señalaron la ausencia de controles publicitarios avanzados, aunque entre los primeros anunciantes en el universo agéntico parece pesar más el interés por experimentar que las reservas sobre la seguridad de marca.
Más allá del último clic
La dificultad no termina al conseguir visibilidad. También es necesario conocer su contribución al negocio. Los modelos de atribución basados en el último clic no reflejan todo el recorrido de quien consulta a un asistente antes de comprar. “La atribución y medición es un reto para toda la publicidad digital. Y también para ChatGPT”, se recordó. Ya se han registrado conversiones en sectores como automoción y seguros, pero medir su aportación completa sigue siendo complejo.
El rendimiento fue otra de las cuestiones planteadas. Se advirtió de que la publicidad en los buscadores de IA tendrá poco futuro si no ofrece resultados. Por ahora, algunos anunciantes están trasladando parte del presupuesto de SEM a ChatGPT Ads, mientras persisten dudas sobre cómo se interpretan las consultas y se seleccionan los anuncios.
De recomendar a comprar
El debate avanzó hacia los agentes capaces de realizar transacciones mediante pasarelas de pago y billeteras digitales. “La IA consultiva no ha quitado cuota al SEM, pero sí lo hará la IA agéntica”, fue uno de los pronósticos expresados. La comodidad de delegar una compra convive con interrogantes sobre privacidad y diferencias culturales y regulatorias entre Europa y Asia. Incluso se planteó la posibilidad de una gran crisis de privacidad.
La confianza también atravesó la discusión mantenida en la mesa 3. “Lo artificial ya no vende”, se apuntó al hablar del rechazo a determinados contenidos sintéticos y del acercamiento de parte del público joven a experiencias más analógicas. Frente a esta desconfianza hacia lo digital, surgió la idea de que las grandes tecnológicas de IA podrían aprovechar la situación para presentarse como garantes de transparencia. Los asistentes insistieron también en la importancia del trabajo reputacional y de mantener una respuesta humana cuando la automatización falle.
Creadores: crecer no basta para entrar en el plan
El marketing de influencia planteó una paradoja: la inversión crece, pero su integración en los planes de medios sigue pendiente. Los asistentes consideraron que todavía no ha alcanzado su madurez y cuestionaron que las colaboraciones se financien a menudo desde redes sociales o acciones especiales, en lugar de incorporarse desde el principio a la planificación publicitaria.
Se defendió una asignación presupuestaria acorde con los hábitos de consumo de las audiencias y la cobertura adicional que pueden aportar estos perfiles. También se cuestionó la diferencia de criterios de medición: a los creadores se les exigen conversiones inmediatas, mientras otros medios continúan evaluándose por notoriedad.
La discusión alcanzó igualmente a los costes y la selección de perfiles. Se criticaron los elevados CPM de algunas colaboraciones y las tarifas aceptadas sin examinar suficientemente los resultados. El caso de Xocas y Burger King sirvió para abordar los riesgos de vincularse a un creador sin valorar su afinidad con la marca. Según se planteó en la mesa, una mala elección del influencer suele ser producto, normalmente, de una mala decisión del anunciante.
Asistentes mesa 3 de Vidoomy
- Jerome Massebeuf, regional sales director de Vidoomy (moderador).
- Alicia García, corporate affairs & PR director | Spain & Mexico t2ó ONE.
- Carlos Jiménez, head of digital innovation en OMD España.
- Guillermo Díaz, senior brand partnership manager en Cosmic.
- Lucía Hernández, head of digital business en Initiative (Omnicom Media).
- Lucía Virués, Roman Reputation Matters.
- Miguel Ángel Macías, head of digital business acceleration & AI Local Champion OMD.
- Santiago Madrid, head of influencer marketing en Making Science & Perfect Fools.
- Sofía Ruisanchez, marketing strategist & comunicación en Wemass.
- Irene del Rey, client business director de Adissey.
4
4
Mesa 4 Vocento Medios. El poder de la IA: cambio sociológico y emocional
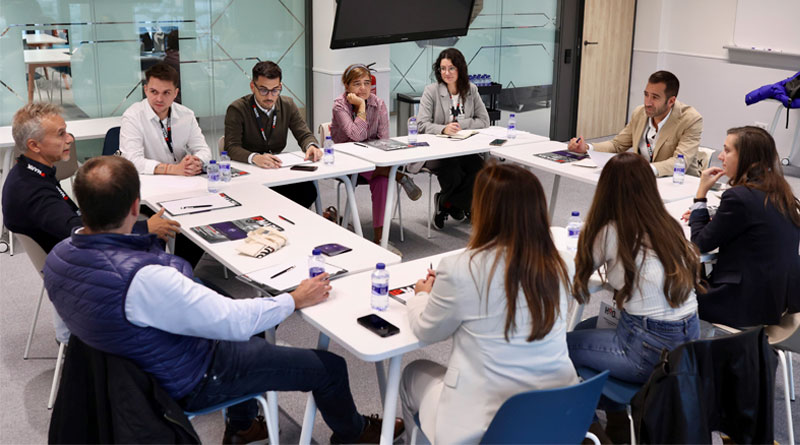
La cuarta mesa del encuentro Head of Digital by IPMARK abordó los retos de la medición digital, la credibilidad de los creadores de contenido y el creciente papel de la IA como prescriptora.
Rocío Calderón
La industria publicitaria ha vivido un verano agitado tras la renuncia de Comscore a convertirse en medidor oficial de audiencias digitales en España. A pesar de ser elegida por unanimidad en julio, la compañía comunicó en septiembre que no podría asumir el proyecto tras su reestructuración, después de que su filial española hubiera echado el cierre. La cuarta mesa del Head of Digital (HoD), patrocinada por Vocento Medios, reunió a ocho profesionales del sector publicitario y de los medios, bajo la moderación de Jesús Velasco, director comercial y de producto en Vocento Medios.
Con GfK DAM todavía prestando el servicio, el futuro de la medición digital ocupó buena parte del inicio de la conversación, aunque surgieron diferentes opiniones. Algunos participantes advirtieron de que contar con un único proveedor no es beneficioso para la industria, mientras que otros plantearon la necesidad de redefinir el propio modelo de medición digital, todavía vinculado a los códigos de la publicidad convencional. Los asistentes señalaron que resulta “muy complicado” establecer una medición entre distintos medios (crossmedia), debido a la fragmentación de las audiencias y a los diferentes sistemas de datos que utilizan plataformas como Google, Meta o TikTok. “La única solución” pasa por “tener una arquitectura de diferentes fuentes que te van a aportar distintos datos”, compartieron.
LLM, nuevos prescriptores
La conversación giró en torno a si existe o no pérdida de credibilidad de los influencers o creadores de contenido. Algunos participantes defendieron que el marketing de influencia no ha llegado a su madurez y que continúa creciendo dentro del sector publicitario. “Las marcas van a necesitarlo más que nunca”, señalaron los asistentes. Asimismo, destacaron un cambio en los hábitos de consumo de los usuarios, que buscan contenidos que les aporten valor y creadores con los que puedan identificarse, en lugar de contenido comercial. En ese sentido, los microinfluencers ofrecen mayor calidad y credibilidad, apuntaron.
Sin embargo, los participantes señalaron que la IA está cambiando las reglas del juego, convirtiéndose en un nuevo prescriptor al que los propios usuarios dan incluso mayor credibilidad que a los propios creadores de contenido. También los asistentes advirtieron de que esta confianza podría cambiar a medida que los consumidores conozcan mejor cómo funcionan los modelos de lenguaje (LLM).
Los profesionales además abordaron el cambio sociológico que supone el poder de influencia de la IA en la sociedad. A diferencia de las redes sociales, los LLM son un medio de masas, pero permiten una conversación “one to one”, y eso genera confianza. Este cambio de paradigma es “espectacular” y “puramente emocional”, destacaron, ya que la conversación se ve favorecida por un tono cercano.
Cocrear contenidos
La conversación derivó hacia las dificultades que tienen las marcas para innovar y cocrear contenido. Los participantes señalaron que las compañías prefieren, en muchos casos, crear sus propios contenidos, que los usuarios pueden percibir como comerciales y pueden generar cierto rechazo. En ese sentido, los asistentes recordaron el caso de éxito de BBVA, ‘Aprendemos Juntos’, un proyecto que ha contribuido a reforzar la percepción y la confianza en la marca. Asimismo, los profesionales añadieron que cada vez más compañías están haciendo esfuerzos para desarrollar este tipo de contenido.
La mesa de debate sacó a la luz el papel de los medios de comunicación y su credibilidad en redes sociales. Algunos destacaron que los jóvenes desconocen cabeceras como ABC u otros medios, pero consumen sus contenidos en diferentes plataformas sociales. La credibilidad de los medios en el lector digital se apoya en la calidad de los contenidos y en el trabajo de los equipos periodísticos, añadieron. Los LLM volvieron a tener protagonismo en este punto, ya que las marcas necesitan cada vez más de los contenidos de los influencers y de los medios para ganar visibilidad en las respuestas generadas por herramientas de IA generativa como ChatGPT, Gemini o Claude.
Asistentes Mesa 4 de Vocento Medios
- Jesús Velados, director comercial y de producto en Vocento Medios (moderador).
- Alfonso Puras, director de analítica y big data en Vocentos Medios.
- Beatriz Pérez, CMO en Satorial.
- Enrique Díaz, director de estrategia digital e innovación en Avante Comunicación.
- Javier Peralta, SEO/GEO & product director en Havas Market.
- Jorge Tarancón, digital lead en UM.
- Marta Arribas, SEO/GEO team lead en Making Science.
- Marta Prieto-Moreno, digital strategy partner en WPP Media.
- Priscipila Suárez, digital business solutions director en UM.
5
5
Mesa 5 Wemass. Publicidad en todas partes, ¿rentabilidad en alguna?
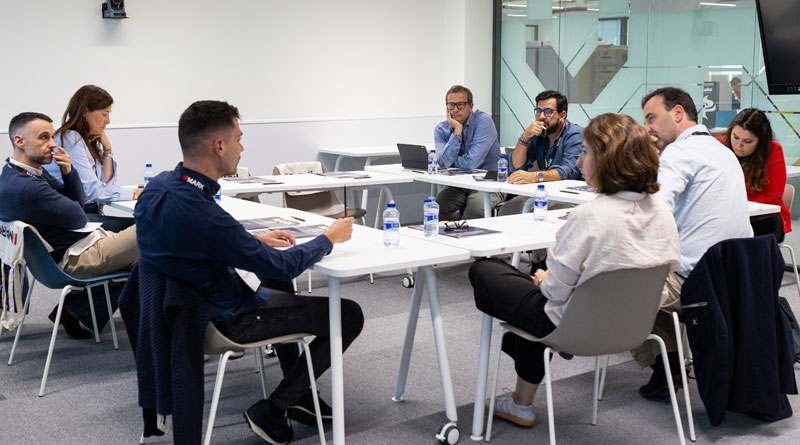
La fragmentación de los canales, los desafíos de medición en CTV y la irrupción de ChatGPT Ads centraron el debate de la mesa cinco del HoD by IPMARK del 20 de octubre.
Patricia Fernández
La multiplicación de canales y la apuesta de cada uno de ellos por obtener mejores resultados en cuestiones de impacto y retención otorga a los anunciantes muchas posibilidades a la hora de publicitarse, pero también genera un planteamiento a tener en cuenta: ¿Interesa estar en todos los escenarios? ¿La inversión merecerá la pena? Cuando la respuesta es que cuesta justificar los presupuestos, estar en cada uno de los pure players se complica.
“¿Dónde inviertes y de dónde quitas para que los resultados sean positivos?” Esa es la gran pregunta que se hacen a diario agencias de medios y anunciantes ante un momento actual en el que la CTV y sus diversas plataformas han cobrado especial relevancia y se han convertido en los lugares de encuentro para captar a los más jóvenes.
Con Netflix en el top of mind al ser la plataforma de entretenimiento con más crecimiento de inventario y un aumento considerable de suscriptores en su plan con anuncios, los asistentes a la mesa cinco del HoD by IPMARK confesaron que, si bien se han abierto oportunidades en diferentes formatos, no es oro todo lo que reluce. “Las plataformas son entornos cerrados que no comparten datos”, reconocieron. Por lo tanto, “tener la first party data del cliente ayuda mucho” a hacer estrategias eficaces.
Ante esta problemática dentro de la CTV que dificulta el hecho de anticiparse y que las marcas puedan conocer a fondo a sus targets, se suma la necesidad de que “cada plataforma no hable un idioma distinto”, el tema de la nula estandarización en términos de medición y otro añadido más según los participantes de la mesa cinco: “Los anunciantes buscan replicar las fórmulas que funcionan en la TV lineal dentro del universo de la TV conectada, pero con inversiones menores”.
El customer centric
Una vez explicado la importancia de analizar los targets para saber cuáles son los canales más convenientes dónde anunciarse para conseguir los objetivos esperados, los participantes comentaron que “la estrategia data centric va a evolucionar a un customer centric en el futuro, permitiendo que el conocimiento del dato de cliente se alinee con las herramientas tecnológicas de la agencia al punto de hacer publicidades personalizadas”.
En vistas a un ecosistema fragmentado, Juan Goyanes, director general de Wemass y moderador de la mesa cinco, declaró que “lograr coberturas altas es complicado”. Seguidamente, los asistentes concordaron que “el cliente actual demanda contrastar datos y que ya no vale con dejarse llevar por coberturas”. En este sentido, se explicó que ante la cantidad de players, “cada vez es más necesario el prueba y error”, una opción que “compran los anunciantes cuando no les queda otro camino”.
Los participantes de la mesa cinco también explicaron que “algunos clientes se enfocan en cuánto van a vender y dónde quitar presupuestos”. La realidad reflejada en el estudio de IAB Spain de 2026 es que los medios tradicionales experimentaron una caída en inversión publicitaria frente al crecimiento de los medios digitales y la publicidad exterior. No obstante, se detalló que “muchos clientes están apostando de nuevo por el soporte físico debido a que el coste digital es siete veces superior”.
En relación con la convivencia del entorno físico y digital, los asistentes consensuaron que el ideal sería “una sinergia entre lo tradicional y lo tecnológico”, dentro de una ecuación en la que “muchos clientes ya quieren oír siempre la palabra IA”. Por lo tanto, las agencias de medios deben ser la guía que allane un camino en el que los canales de difusión de campañas sean acordes a los resultados que los anunciantes esperan conseguir.
ChatGPT Ads vs Google. La nueva era de la publicidad
“El 67% de las búsquedas está controlada por la IA”. Esa fue la primera conclusión extraída de la mesa de debate número cinco, donde todos los asistentes asumieron que ChatGPT Ads llegó a España el pasado 31 de agosto para quedarse. “No se desplomará como sí ocurrió con el metaverso, pero ha salido en alfa, ni siquiera en beta” por lo que no deja de ser una modalidad en construcción, que está a un nivel bajo de Google. “No hay transparencia, ni un dato fiable. El modelo de negocio está en prueba y error”, declararon, no sin antes recordar que los anuncios dentro de esta IA conversacional sólo se ven en la versión free y es “una publicidad textual que, a su vez, acaba saliendo de Google”.
El reconocido buscador fundado en 1998 no tiene, por lo tanto, nada que temer a ChatGPT Ads debido a que cómo garantizaron los asistentes “tiene conocimientos de todo y sus campañas a nivel de CTR’s son más altas y eficientes con una calidad mayor”. “Nunca vas a quitar inversión en Google para ponerla en este nuevo sistema publicitario que no es ni Google 2002 y que no está conectado con el orgánico”, identificaron.
Los miembros de la mesa cinco resumieron esta nueva era como una nueva oportunidad publicitaria a la que se están unido muchas marcas como Toyota, una de las primeras en posicionarse. Y aunque según determinaron, “de momento hay cero sensaciones positivas en los anuncios al no haber relación de la marca con el contexto conversacional del usuario”, también sentenciaron que “no haber trabajado el GEO hoy, dará problemas mañana. Hay que estar de manera saludable. Esto va a ir a más. O te colocas lo mejor que puedas ahora que es más fácil y está en pañales, o va a costar. Sino estás, mañana no existes”.
En los últimos minutos de la charla el debate giró alrededor de la evolución de los medios editoriales, quiénes y aunque parezca contradictorio, “vuelven a coger esa importancia que habían perdido al construir autoridad de marca y aportar esa reputación y credibilidad” ante el apogeo de la IA, que, a su vez, se percibe como un espacio donde al usuario le cuesta cada vez más diferenciar entre realidad y ficción, motivo que impulsa a que los medios de comunicación puedan tener futuro.
Asistentes mesa 5 de Wemass
- Juan Goyanes, director general de Wemass (moderador)
- Alicia Sampayo, head of digital solutions de WPP Media
- Alberto Lavado García, brand solutions lead de Performics
- Carlos Etxenagusia, socio de UVE Group
- Juan Herrán Ocharan, CEO en UVE Group
- Jorge Díaz Izquierdo, digital lead de PHD Media
- José Gabriel García Ortega, fundador y CEO en PHI
- Raquel Herruzo, directora de marketing de Vocento Medios
6
6
Nuevos retos para la publicidad digital
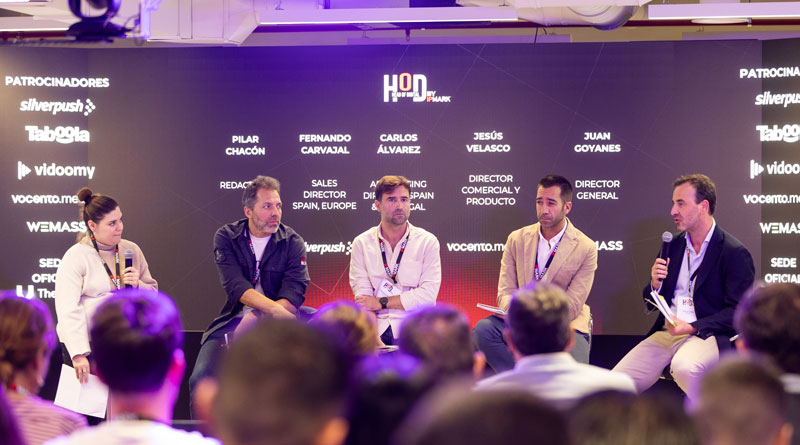
Una mesa redonda final, moderada por Pilar Chacón, redactora de IPMARK, puso el cierre a la última edición del HoD by IPMARK, celebrada el 20 de octubre en la sede de The Valley. Las intervenciones contaron con Fernando Carvajal, sales director en España y Portugal de Silverpush, Jesús Velasco, director comercial y de producto en Vocento Medios, Carlos Álvarez, advertising director para España y Portugal de Taboola, Jerome Massebeuf, regional sales director de Vidoomy y Juan Goyanes, director general de Wemass.
Entre las principales conclusiones del encuentro destacó la necesidad de que los anunciantes construyan narrativas y contenidos que favorezcan la presencia de sus marcas en las respuestas de la inteligencia artificial, una tecnología de la que se espera una mejora de los resultados de conversión. La relevancia de la CTV, con plataformas como Netflix y Amazon, y el valor de los contenidos de calidad, tanto en el consumo audiovisual como en los medios editoriales, también estuvieron presentes en el debate.
Frente a la proliferación de noticias falsas en redes sociales, los profesionales reivindicaron la credibilidad de los creadores de contenido fiables y, especialmente, el papel de los medios de comunicación como fuentes de información contrastada, cuya diferenciación pasa por poner en valor la calidad de sus contenidos.