Informe IPMARK – Automoción 2021
Contenido
En este informe de IPMARK del sector de la Automoción 2021, presentamos el actual panorama de esta industria, castigada en 2020 por el desplome de ventas. Ahora, con la vuelta a la «normalidad», los protagonistas luchan con nuevas tendencias de movilidad, la electrificación y la crisis de los semiconductores. Y también analizamos la inversión publicitaria, notoriedad de marca y mix de medios.
El viaje hacia una movilidad sostenible en las ciudades

La industria de la movilidad avanza hacia un modelo en el que el vehículo en propiedad tendrá cada vez menos sentido en las grandes ciudades, donde la disponibilidad de una amplia variedad de alternativas, como taxis, VTCs, transporte público o patinetes y bicicletas eléctricas, cubrirá las necesidades de movilidad de los ciudadanos.
TEXTO POLI SÁNCHEZ
Juan Galiardo, director de Uber España, manifiesta que este modelo multimodal, que consideran la solución para el futuro, irá de la mano de la construcción de ciudades cada vez más sostenibles, en las que predominen infraestructuras inteligentes que propicien la eficiencia en consumo de energía renovable, reducción de emisiones y congestión del tráfico, entre otros aspectos.
[contenido_premium]
En Uber se muestran convencidos de que la colaboración de las empresas tecnológicas con las administraciones públicas puede jugar un papel decisivo en el futuro de la movilidad española. En Barcelona está disponible desde marzo, dentro de la plataforma, el servicio Uber Transit, que permite al usuario acceder a toda la información del transporte público de la ciudad en tiempo real.
A día de hoy, la mayoría de las veces el ciudadano coge su coche no porque quiera, sino porque no le queda otra opción, como sucede especialmente en los alrededores de las grandes ciudades, según Galiardo. “Es crucial cubrir la última milla, ese tramo en el que el ciudadano no tiene otra alternativa que su coche, y donde Uber ya está llegando a precios asequibles para complementar la red de transporte público”, declara.
En septiembre de 2020, la compañía presentó su compromiso global de sostenibilidad a través del que pretende ayudar a los conductores y flotas que trabajan con su aplicación a pasar a vehículos totalmente eléctricos. El objetivo global es que el 50% del total de kilómetros recorridos de media en la plataforma en siete capitales europeas, entre ellas Madrid, se realice con vehículos cero emisiones.
La plataforma ya ha cerrado un acuerdo con Nissan para facilitar a conductores de taxi y VTC de toda España la compra o leasing de vehículos 100% eléctricos con descuentos de hasta el 23%. Uber Green, el producto cero emisiones de Uber ya disponible en varios mercados, llegará a España en 2022.
Las personas, protagonistas
En opinión de Adriana Collado, directora de marketing de Free Now España, la movilidad está dejando de centrarse en el coche privado para tener a las personas como protagonistas, un cambio que se va a acelerar en los próximos años debido al imperativo climático. “El futuro del sector avanza hacia un modelo centrado en el usuario, más eficiente, dinámico y sostenible, en el que la tecnología jugará un papel central”, afirma.
Tras la pandemia, en Free Now han observado cómo el uso de servicios de micromovilidad ha crecido. En Europa, las opciones de micromovilidad y coche compartido, disponibles dentro de la app, aumentaron un 125% entre marzo y mayo de 2021, como consecuencia de la estrategia de crecimiento de la compañía con partners de movilidad en diferentes categorías, como Tier, Voi, Cooltra o Share Now (que estará disponible en España a lo largo de este verano), entre otros.
En Free Now han incluido opciones de micromovilidad eléctrica, en línea con el compromiso de alcanzar las cero emisiones netas de carbono para 2030. En este sentido, desde comienzos de año han hecho grandes esfuerzos por electrificar la flota de taxis que opera en la plataforma, eliminando barreras en la transición al vehículo eléctrico. Por ejemplo, actualmente, gracias a los acuerdos con Nissan y Hyundai y a las ayudas del Plan Moves III, los taxistas que operan en la plataforma pueden ahorrar hasta 13.000 euros en la compra de un taxi eléctrico frente al convencional.
En los próximos años observaremos, a juicio de Collado, un proceso de consolidación de la nueva movilidad urbana, en la que habrá una o dos apps que congreguen diferentes opciones de movilidad, y dos tipos de empresas. Por un lado, los agregadores multimodales como Free Now, que concentrarán la demanda y, por otro, operadores especializados que ofrecerán su servicio en ellos.
La tecnología tiene un papel transformador y fundamental para innovar y mejorar la forma en la que nos movemos por las ciudades, haciéndolas más habitables, inclusivas y respetuosas con el medioambiente, según Natalia Ruda, global head of brand de Cabify, quien recuerda cómo el proyecto nacía hace ya una década con una misión que permanece intacta: hacer de las ciudades un mejor lugar para vivir. “Y lo estamos haciendo –dice- con una plataforma de multimovilidad que conecta a usuarios particulares y empresas con las formas de transporte que mejor se adaptan a sus necesidades de manera más eficiente y sostenible.”
La covid-19 ha afectado de manera significativa a la industria del carsharing por las restricciones de movilidad impuestas desde un principio para prevenir la propagación del virus, pero tras el levantamiento de la mayoría de las restricciones, experimentó una rápida y fuerte recuperación. “Esto demuestra que el coche compartido se percibe como un medio de transporte seguro que combina la flexibilidad con la individualidad. Dos aspectos que van a ser aún más importantes después de la pandemia”, desde el punto de vista de David Bartolomé, managing director de Share Now España y presidente de AVCE (Asociación de Vehículos Compartidos).
Manifiesta este profesional que el carsharing ofrece todas las ventajas del uso del coche privado sin tener que comprometerse a poseerlo. Además, con él disminuye la carga sobre el medio ambiente al demostrar varios estudios que con un coche compartido se pueden sustituir hasta 20 vehículos privados, reduciéndose consecuentemente el tráfico, la presión del aparcamiento y las emisiones en las ciudades. “Estos efectos positivos se potencian cuando se utilizan flotas eléctricas, como hace Share Now en Madrid”, subraya Bartolomé.
En la compañía han llevado a cabo recientemente una iniciativa que contribuye al avance de la movilidad eléctrica. Han abierto por primera vez la mayoría de sus centros de recarga en Madrid para que los usuarios puedan recargar ellos mismos los vehículos, por lo que reciben crédito para sus próximos viajes.
El carsharing del futuro
Bartolomé avanza que los modelos de negocio irán evolucionando en grandes asociaciones y modelos híbridos que representarán utilidad y comodidad para el consumidor. En este sentido menciona cómo recientemente Share Now se ha asociado con la plataforma de movilidad Free Now para que los usuarios puedan reservar sus coches por la app del proveedor de movilidad con sede en Hamburgo (Alemania).
En Share Now auguran un escenario a largo plazo donde los usuarios ya no caminen hasta el coche, sino que este conduzca de forma autónoma para recoger al cliente. Un entorno donde la oferta de servicios y las funciones de las aplicaciones cambiará. “Por ejemplo, -sostiene Bartolomé- ya podemos imaginar un futuro en el que los usuarios pidan una recogida diaria regular a una hora determinada, lo que significaría que sólo se necesitará la mitad de los vehículos de carsharing para satisfacer la misma demanda que tenemos hoy.”
[/contenido_premium]
Llega una nueva forma de consumir automóviles
[contenido_premium]
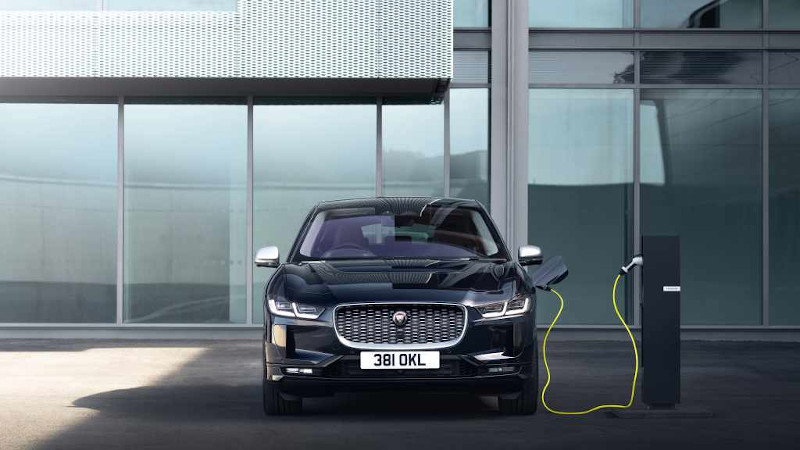
La industria del automóvil se encuentra en un punto de inflexión con la llegada de la digitalización, la descarbonización y las nuevas formas de movilidad, que la Covid-19 parece haber acelerado. La cultura de la propiedad del vehículo, predominante hace unos años, convive ya con la del uso y la oferta de diferentes servicios.
TEXTO POLI SÁNCHEZ
El sector ha sido uno de los más castigados por la pandemia, y no sólo por el descenso o la paralización de la demanda y la congelación del modelo de negocio, sino también por los problemas de desabastecimiento en diferentes puntos de la cadena de producción debidos al cierre de fronteras y aduanas.
En conjunto, las ventas de turismos se redujeron hasta los 851.211 vehículos en 2020, un 32% por debajo de las del año anterior. Y aunque el pasado mayo las matriculaciones en España (95.375) crecieron un 177,7% respecto al mismo mes de 2020, cuando los concesionaros reabrieron parcialmente después del confinamiento, significan una caída del 30% sobre mayo de 2019. Los fabricantes de automóviles operativos en España miembros de la Asociación Española de Fabricantes de Automóviles y Camiones (ANFAC) facturaron 59.987 millones de euros en 2020, un 12,8% menos.
Un escenario que, sin embargo, en Hyundai, consideran algo del pasado. “Afrontamos 2021 con optimismo y creemos firmemente en la recuperación del sector, que previsiblemente comenzará a ver mejoría en el último trimestre del año conforme avance el ritmo de vacunación de la población, lo que nos permitirá recuperar el hábito tan anhelado del libre desplazamiento”, manifiesta Leopoldo Satrústegui, director general de Hyundai Motor España.
Para Jason Lusty, director de marketing de SEAT, la pandemia ha generado una situación continua de incertidumbre e inseguridad en el sector, pero también un universo de oportunidades en muchos ámbitos, y habla de dos tendencias clave: la digitalización y la demanda de experiencias inmersivas realizadas de forma digital, y las nuevas formas de movilidad urbana.
Desde la perspectiva del marketing, en SEAT trabajan constantemente para ajustarse a las nuevas necesidades del consumidor a partir de su comportamiento. Para ello, ofrecen servicios como pruebas de conducción desde casa, recogida del coche para llevarlo al taller, visitas a showrooms online, etc. “Los consumidores esperan poder comprar un coche de cualquier categoría a través del comercio electrónico, por eso debemos adaptarnos rápidamente en este ámbito para tener ventaja competitiva”, argumenta Lusty.
En cuanto a las nuevas formas de movilidad urbana, este experto cree que “los coches seguirán teniendo un papel importante al percibirse como un espacio seguro, más aún en estos momentos, pero es necesario ofrecer modelos y opciones para moverse dentro de las grandes ciudades que se adapten a las preferencias y necesidades de unos ciudadanos más exigentes y concienciados con el medio ambiente. Aquí, nuestra unidad de negocio SEAT MÓ está haciendo un gran trabajo”, afirma.
La época que nos está tocando vivir ha sido un catalizador y acelerador para que hitos previstos para dentro de 15 o 20 años se alcancen en la próxima década, según Óscar Oñate, director general de marketing de Jaguar Land Rover España, quien manifiesta que el periodo de confinamiento durante la pandemia fue crítico. “La paralización de la actividad llevó a las marcas a un estado de ‘hibernación’ que, al finalizar, ha generado profundos cambios estructurales aún en ejecución en casi todos los fabricantes”.
Adiós a la venta de vehículos de combustión
En este contexto, el pasado julio la Comisión Europea lanzaba el mensaje de que en 2035 dejarán de comercializarse vehículos de combustión (gasolina, diésel, gas e híbridos) para convertir al eléctrico en el “dueño” de la carretera. Todo un desafío para España por la, a todas luces, insuficiente infraestructura de recarga actual y el elevado precio de este tipo de vehículo, de acuerdo con Rafael Alférez, director de marketing de Kia Motors Iberia. “El objetivo es ambicioso y tiene una buena finalidad, pero queremos conocer los detalles de la transición para poderlo conseguir”, declara.
Este directivo aboga por un plan de descarbonización de la movilidad integral como los puestos en marcha en Alemania, Holanda, Noruega o Dinamarca, que van más allá de la propia adquisición del vehículo. En su opinión, mientras España (con alrededor de 7.000 cargadores) no cuente con una infraestructura de carga al nivel de la de Alemania (en torno a 28.000 cargadores), la meta de 100×100 coches eléctricos es una quimera. “Las marcas estamos preparadas para vender sólo coches eléctricos en 2035, no así el país. Ahora el consumidor en España tiene una gasolinera cada cinco kilómetros en la carretera, pero si todo el parque fuera electrificado sería imposible cargarlo”, sostiene Alférez.
Leopoldo Satrústegui coincide en que a pesar de que el producto (el coche eléctrico) está en el mercado, hay un freno a la movilidad sostenible por la ausencia de una infraestructura de recarga sólida capaz de abastecer a un parque circulante electrificado, y la falta de planes de ayudas a la compra del vehículo eléctrico unilaterales y continuados en el tiempo.
Otra forma de ‘consumir’ coches
Entretanto, se asiste en el mercado al surgimiento de distintas fórmulas de movilidad. Jason Lusty alude al cambio producido en la forma en que ‘consumimos’ vehículos, y a que si hace unos años la opción predominante era el automóvil de propiedad, ahora el abanico de posibilidades es enorme. “Cada vez más convivirán los “owners” de vehículos con los “users”, y habrá personas que se decantarán por diferentes modos de uso en función de sus necesidades vitales y profesionales, ya sea de manera temporal o permanente. Estaremos ante una combinación de distintos modelos de negocio que coexistirán”, indica este experto.
Óscar Oñate aborda cómo de manera progresiva la «cultura de propiedad» del automóvil ha ido dando paso a modalidades como el renting, que siguen en progresión creciente. El siguiente proceso que ya estamos experimentando, según este experto, es el pago por uso y distintas fórmulas de movilidad. En su opinión, serán las nuevas generaciones, fundamentalmente en las ciudades, las que dicten las reglas del juego a las que todos los actores tendrán que adaptarse para satisfacer las necesidades de transporte de personas y mercancías.
“Vamos a tener todo tipo de soluciones para garantizar movilidad y libertad”, abunda Rafael Alférez. Así, la compra de un automóvil por el método tradicional coexiste con fórmulas como la de su alquiler por horas o días, o bajo carsharing, o la modalidad de renting flexible que permite conducir un coche diez meses del año y otro diferente los dos de verano restantes.
Alférez llama la atención sobre un nuevo fenómeno al que tienen que adaptarse: el usuario usa mucho más las citas de Google My Business que la web de las marcas, porque a un sólo clic tiene el mapa de cómo llegar; a otro, las opiniones; y a otro clic, la llamada telefónica.
De vender máquinas a captar clientes
“La preocupación de la industria por orientarse exclusivamente a la venta de coches ha virado a la de captar clientes. Hemos pasado de vender maquinarias a conseguir clientes”, asevera Alférez. “Esto significa –continúa- que al final se va a democratizar mucho más la movilidad, porque quien no tenga dinero para comprar un coche podrá usarlo durante un periodo de tiempo determinado.”
El director de marketing de Kia Motors Iberia explica también que las marcas van a ofrecer servicios que funcionan como cuando uno se da de alta en Spotify o compra una película en Disney+. “Imaginemos que nos vamos al extranjero y necesitamos mapas actualizados, o tracción a las cuatro ruedas porque ha nevado esa semana, pues será suficiente con darse de alta como usuario para adquirir esos servicios. O pensemos en un propietario de Kia en España que se traslada a Reino Unido interesado en el Wible británico. Pues bien, le bastará con su ID de usuario para recibir una oferta.»
Leopoldo Satrústegui va un paso más allá cuando afirma que ha cambiado la concepción que se tenía del automóvil. “Este ha pasado de ser un símbolo de pertenencia y distinción al que las personas dedicaban, junto a la casa, gran parte de sus capitales, a convertirse en una herramienta de movilidad para muchos ciudadanos.”
Alude Satrústegui, en línea con lo mencionado por Alférez, que hoy existe una corriente en auge que favorece el consumo de artículos o servicios a través de plataformas con gestiones sencillas y, en la mayor parte de los casos, de forma digital. En este contexto, fórmulas como el carsharing o el renting cobran cada vez más fuerza ante la propiedad del vehículo. “Queremos vivir sin preocupaciones y agilizando al máximo las gestiones y, no nos engañemos, tener un vehículo en alquiler, aunque sea un poco más caro, nos posibilita liberarnos de muchas obligaciones y acceder continuamente a los últimos lanzamientos si el contrato lo permite”, subraya.
Si bien no hay una tendencia única para dibujar el futuro del modelo de negocio en la automoción, de lo que no cabe duda, en opinión de Satrústegui, es de que el paso de la propiedad a la usabilidad del vehículo ha llegado para quedarse. “Y es aquí donde la escucha permanente que mantenemos con nuestros clientes nos permite adaptarnos rápidamente a los cambios de consumir movilidad creando nuevas líneas de negocio como Mocean Suscripción, que permite acceder a un vehículo mediante una tarifa mensual renovable”, señala este profesional.
El concesionario, la cara de las marcas
¿Y cómo encaja el concesionario en este nuevo escenario de consumo? Este establecimiento continuará siendo una pieza imprescindible, si bien tendrá que digitalizar muchas de sus funciones en un proceso de transformación importante.
“Lo que nos ha enseñado la pandemia es que la gente no hace una compra online pura, sino que quiere ver, tocar y oler el coche, porque continúa siendo una adquisición muy importante con un parámetro emocional muy fuerte”, manifiesta Alférez. Por ejemplo, la valoración del coche usado o las diferentes alternativas de financiación constituyen un asesoramiento complejo que no siempre es posible hacer online.
Para Satrústegui, la creciente digitalización de los canales y la pujanza de las redes sociales no resta importancia a este establecimiento, que continúa siendo la parte fundamental de la fuerza de ventas. “Los concesionarios son los aliados a la hora de mantenernos todavía más cerca de los clientes y un excelente escaparate para que, desde la marca, contemos todos los beneficios, virtudes y detalles de nuestros modelos”, argumenta.
Mientras, Óscar Oñate habla del concesionario como la cara de las marcas de automóvil frente a los consumidores y el que garantiza la fidelización con la calidad de servicio y respuesta directa. “La digitalización no supone en absoluto una amenaza para este tipo de establecimientos. De hecho, es una herramienta de comunicación y diferenciación entre ellos.”
Oñate recuerda que el automóvil es uno de los sectores que más tarde están entrando en un modelo de comercio directo online «puro», dadas las particularidades del sector, pero que los cambios sufridos en estos últimos meses han roto muchas barreras. Así, en Jaguar Land Rover han implementado plataformas de respuesta multicanal con los usuarios o formatos de vídeo interactivos en los concesionarios para que el cliente pueda explorar las instalaciones sin salir de su casa. Se trata de una línea de trabajo denominada contactless, puesta en marcha con el confinamiento y en continuo crecimiento y desarrollo.
Desafíos y tendencias
La industria de la automoción se enfrenta a grandes retos, con la tecnología en el centro de todos los cambios. Vamos hacia un coche electrificado, conectado, autónomo y compartido, por lo que la electrificación, la conectividad, y los servicios de movilidad son los ejes en torno a los que giran algunas de las principales tendencias y desafíos.
Oñate apunta a la electrificación como la mayor incógnita. “Desde la decadencia de una ‘era del petróleo’ hasta la capacidad de las baterías, la infraestructura para la recarga y su alimentación son elementos que tendrán, por supuesto, impacto en la industria del automóvil, pero también en la humanidad.
“Nos encontramos en un momento decisivo para nuestra industria, en el que se están asentando las bases del futuro”, según Lusty, a lo que Satrústegui añade que podríamos asistir a uno de los momentos más disruptivos de la historia con el desarrollo y aplicación de las tecnologías más punteras.
“¿Que cómo será el coche del futuro? ¡Ojalá lo supiese! Pero seguro que será un espectáculo tecnológico, eficiente, conectado, de pleno confort y lleno de prestaciones que dotarán a los interiores de una experiencia de viaje única. Aunque los coches no vuelan, como vaticinaban en el siglo anterior, lo cierto es que no les hace falta”, concluye Satrústegui.
Un marketing muy pedagógico
El automóvil es un sector con un mix de medios muy parecido al de hace diez años, donde se practica un marketing muy didáctico en temas como la conducción autónoma, la electrificación, o el uso versus la propiedad, de acuerdo con Rafael Alférez, director de marketing de Kia Motors Iberia.
“La primera red social de un país es el sofá de casa y la televisión continúa siendo el mejor medio para el lanzamiento de un coche o la comunicación de una oferta más genérica. Por un lado, porque el coste por GRP de España es el más bajo de Europa y, por otro, porque para conseguir cobertura rápida en el medio online hay que invertir con muchísimos partners y negociar con más de 300 exclusivistas”, argumenta este profesional.
La radio, por su parte, continúa siendo un medio muy importante para la publicidad de un concesionario por la capilaridad, mientras que la publicidad online está indicada cuando la decisión de compra está muy cerca. Así, cuando por las cookies y la programática se ha detectado que el potencial consumidor está buscando coche es muy eficiente la publicidad en el móvil sobre un determinado modelo.
Alférez trae a colación cómo al comienzo de la pandemia las marcas frenaron sus inversiones al cerrarse los concesionarios. “No tenía sentido hacer publicidad”, alega. También recuerda cómo todo el sector se arremangó para hacer lo que tocaba: ceder sus flotas a los sanitarios, o en el caso de Kia, a Protección Civil, para que pudieran acudir a sus puestos de trabajo.
Posteriormente, con la vuelta a una nueva normalidad, tras el periodo de confinamiento, se comunicó a los que clientes que, además del concesionario, tenían a su disposición otras vías de acceso, como tours virtuales, configuraciones online; incluso el coche de prueba en la puerta de su casa. “Se ha generado un entorno muy propicio a la aceleración definitiva de la digitalización y las redes sociales, un territorio donde desarrollar acciones de branding que pueden evaluarse de forma casi inmediata”, de acuerdo con Óscar Oñate, director general de marketing de Jaguar Land Rover España.
[/contenido_premium]
De cero a 100 y viceversa
[contenido_premium]
Los anunciantes de automoción pisaron a fondo el freno de la inversión publicitaria en 2020. Recortes por encima del 40% y el 30% fueron de lo más habitual, según los datos manejados por Arce Media. Por el contrario, también hubo compañías que decidieron reforzar su presencia en los medios durante las primeras fases de la crisis sanitaria.
TEXTO REDACCIÓN IPMARK
La caída drástica en las ventas de coches durante los peores meses de la pandemia provocó una retracción tremenda sobre todo en los meses de abril y mayo. El impacto en el mercado español, además, ha sido más grave al alcanzar una reducción del -30,77%. Una cifra que supera casi en 10 puntos al 21% global previsto en el Automotive Advertising Expenditure Forecast de Zenith.
Aunque lideró la tabla por volumen de inversión publicitaria en 2020, Volkswagen Group redujo su presupuesto en un -27,01%. Citroën (-52,98%), Opel (-49,76%) y Peugeot (-40,47%) fueron las firmas automovilísticas que más sacrificaron su presencia en medios. La caída fue generalizada en el grupo de los 15 mayores anunciantes de Automoción. Únicamente en la tabla por marcas encontramos cifras positivas: Volkswagen (+16,16%), Volkswagen (+3,14%), y BMW (+2,91%).
En el espectro de las denominadas marcas de movilidad puede hablarse de un descenso dramático. Las inversiones en comunicación de estas compañías cayeron un 89,07% en 2020 respecto a 2019. Algunas marcas prácticamente desaparecieron de los medios. Es el caso de Wible (-98,87%), Uber (-94,43%), Ubeeqo (-89,53%), o Cabify ( -88,49%).
Esta debacle tuvo, a pesar de todo, su contrapeso, de acuerdo con las cifras de Arce Media. Así, otras referencias del mercado aprovecharon para reforzar su presencia en los medios, hasta entonces prácticamente testimonial. Respiro Car Sharing, por ejemplo, incrementó sus presupuestos en un 28.721,05%; igual que en el caso de Free2Move (+1.132,00%). Wishi Life (+229,73%), Pepecar.com (+61,76%), Top Car (+37,84%) o Zity (32,33%) optaron por esta segunda posibilidad, incrementando sus presupuestos para publicidad.
[/contenido_premium]
La automoción, tercer sector en notoriedad de marca
[contenido_premium]
A pesar de haber alcanzado a un 5% menos de población en 2020, el sector todavía se posiciona como el tercero en generar mayor recuerdo publicitario, capaz de llegar a un 54,3% de los consumidores.
TEXTO REDACCIÓN IPMARK
La automoción es uno de los sectores que mayor recuerdo publicitario genera. Según datos de Kantar, en 2020, un 54,3% de la población mantuvo en su mente algún anuncio protagonizado por una marca de automóviles, tan solo un 5% menos que en 2019.
El sector se sitúa en el tercer puesto de la lista de mercados cuyos anuncios más se graban en el recuerdo del consumidor, siendo superado por Retail (93,7%) y Cultura, turismo y ocio (55,5%). Detrás de él, Aseo, perfumería y salud (49,8%) y Medios de comunicación y telecomunicaciones (49,8%).
Ese menor recuerdo publicitario generado durante el pasado año ha salpicado a las 10 marcas más notorias del sector. Así, si en 2019, las referencias más populares entre los consumidores alcanzaron al 48,2%, un año después conseguían llegar al 45,5% de la población.
En 2020, la lista de marcas de automoción con mayor notoriedad publicitaria es liderada por Renault, responsable de haber alcanzado a un 12,1% de la población. Le siguen SEAT y Volkswagen, con un 12% y 11%, respectivamente. Contemplan el Top 5, BMW, marca rememorada por un 10,6%, y Audi, con un 10,3%.
Televisión, medio clave
Respecto a la notoriedad que aporta cada medio, en el sector de automoción la televisión se sitúa como el canal que más recuerdo publicitario genera, ya que las marcas que se publicitan en este son capaces de llegar al 47% de la población. Le sigue, de lejos, Exterior, con un alcance del 12%. En el lado opuesto, Revistas y Cine, con un 4,1% y 1,8%, respectivamente.
En general, los medios offline son responsables del 76,2% del recuerdo publicitario frente al 23,8% de los medios digitales. En este último campo, lideran los diarios digitales, con un 3,4%, seguida de radios digitales (3%) y vídeo corto (2,8%).
[/contenido_premium]
TV, Digital, Radio y Exterior aumentan las revoluciones del motor
[contenido_premium]
Durante el año pasado, los sectores de Automoción y Alquiler recortaron de manera drástica sus presupuestos publicitarios. La TV y Digital fueron los soportes que vertebraron la mayoría de las acciones en medios, al absorber el 80% de la inversión. Radio y Exterior fueron los principales formatos de apoyo.
TEXTO REDACCIÓN IPMARK
No obstante, y según refleja el informe elaborado por IKI Media para IPMARK, en 2021 se han producido cambios, especialmente en la categoría de Alquiler, puesto que Exterior cobra mayor relevancia en el mix de medios, ocupando el espacio que tuvo la televisión el año pasado.
Con todo, y en líneas generales, la televisión sigue siendo el medio que mayor notoriedad proporciona a las marcas del motor y la movilidad. Exterior, sin embargo, es el soporte que asegura un mayor retorno de la inversión en forma de recuerdo.
De acuerdo con los datos de InfoAdex, el sector Automoción invirtió en 2020 un total de 374,3 millones de euros, un -34% menos que en 2019 (564,6 millones de euros). A su vez, el sector de Alquiler de Vehículos destinó a publicidad alrededor de 5 millones de euros, un -53% menos que en 2019 (10,6 millones de euros).
En el sector Automoción la caída se produce en todos los medios, siendo más acusada en Tv y Digital, mientras que en Alquiler de Vehículos, el descenso fue especialmente pronunciado en Exterior (Digital se mantuvo estable en 2020). Ambos sectores utilizaron, en 2020, la TV y Digital como eje de campaña, concentrando ambos casi el 80% de la inversión.
La Radio es el principal medio de apoyo a la inversión (7,4%) en el caso de Automoción, seguida de Exterior (5,4%). Por su parte, Alquiler de Vehículos optó por Exterior (12,2%) y Diarios (8,1%).
Niveles pre-crisis
En 2020, el sector Automoción inició una cierta recuperación de la inversión a partir del mes de mayo, aunque sin llegar a los niveles del año anterior. En 2021, a excepción de los meses de confinamiento de abril y mayo, en los que la inversión ha sido muy superior a 2020 (que fue casi nula), los presupuestos publicitarios no recuperan los niveles pre-crisis.
El sector de Alquiler en lo que va de 2021 tampoco alcanza a recuperar inversión (en marzo, periodo estacional para este sector no se produjo repunte), si bien parece que en mayo los presupuestos se acercaron a los niveles de 2019.
Al comparar el periodo de enero a mayo de 2021 vs 2020, la inversión de Automoción ha aumentado un 0,4%. Este crecimiento se produce principalmente en Digital, pero también en TV, Radio y Diarios. A su vez, el mix de medios 2021 es similar al completo de 2020, pero con mayor peso en TV y Digital.
La inversión de Alquiler de vehículos en 2021 (2,7 millones de euros) es un 12% menor que en 2020, con la TV como principal perjudicada, según apuntan desde IKI Media. La inversión de TV se traslada a Digital y Exterior.
Como dato revelador hay que destacar que este año Exterior cobra la importancia que tenía la Tv, abarcando entre Digital y Exterior más del 85% de la inversión, gracias a la capacidad de geolocalización y de realizar acciones combinadas de DOOH que ofrecen a las marcas de Alquiler de Vehículos. El sector destina a la TV el 7,5% de la inversión publicitaria (200.000 euros).
Todoterrenos
La categoría de Turismos Todoterreno lidera el ranking de inversión publicitaria, al tiempo que también se detecta un crecimiento entre los concesionarios.
En cuanto a las marcas que más invierten, en 2020 la empresa de alquiler de coches alemana Sixt lideraba la tabla con el 24% de cuota, seguida de Ofertas de Renting. Un año después, sin embargo, Sixt apenas tiene cuota de mercado y el ranking lo lidera Cabify.
El recuerdo publicitario
A través del tracking IOPE ( y contraponiendo sus datos con los de InfoAdex), IKI Media ha analizado la relación entre la inversión publicitaria de las marcas del motor y su retorno en términos de recuerdo.
Así, la conclusión primera es que para total del sector Automoción (incluyendo Alquiler de vehículos), la mayor cuota de notoriedad llega de la TV, aunque Exterior es el medio con mejor ratio de recuerdo.
No obstante, la TV tiene un claro predominio en el recuerdo de todos los grupos generacionales (y aumenta con la edad). Internet, Exterior y Cine consigue mayor impacto entre los más jóvenes, así como la Radio en menores de 25.
En conjunto, las personas mayores de 45 años constituyen el segmento que más retiene en su cabeza la publicidad de este sector. Esta circunstancia es producto del gran porcentaje de inversión publicitaria que las marcas del motor destinan a asegurarse su presencia en la TV cuando diseñan su mix de medios.
Es reseñable, por último, la atomización en la distribución de las menciones a marcas, con Renault, Seat y Volkswagen en las primeras posiciones.
[/contenido_premium]
La crisis de los semiconductores ‘retiene’ la inversión publicitaria
[contenido_premium]
Coloquio sectorial de Automoción de IPMARK
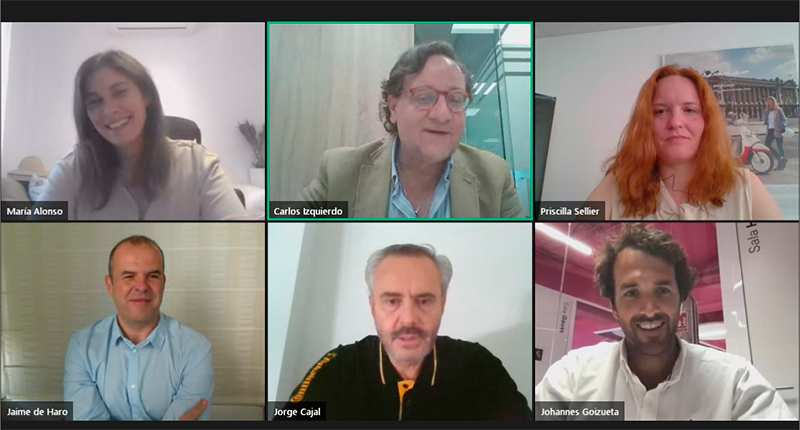
El pasado 15 de julio se celebró el Coloquio Sectorial de Automoción de IPMARK, patrocinado por Making Science, con representantes de Renault, Continental, Niw y Peugeot Motocycles. El optimismo es la tónica general de cara a los próximos meses, a pesar de los efectos que la crisis de los semiconductores está teniendo en la industria automovilística.
TEXTO ROCÍO CALDERÓN
La inversión publicitaria mantiene un ritmo creciente en estos últimos meses, después de un periodo de estancamiento debido a la crisis sanitaria. En el primer semestre de 2021, la partida alcanzó los 2.484,4 millones de euros, un 18,35% más que en el mismo periodo del año pasado (2.099,1 millones de euros), según datos de Infoadex. Las compañías del sector automovilístico, englobando motos, carsharing, componentes y otros servicios de movilidad, ven con optimismo la evolución de su presencia en medios durante los próximos meses, con mayores cantidades destinadas al canal digital.
Sin embargo, los protagonistas del coloquio reconocieron estar teniendo problemas en la entrega de modelos, ante la falta de semiconductores, lo que está “ralentizando el crecimiento de la propia inversión”, como señaló Carlos Izquierdo, responsable del área de producto de Renault. A ello repuso Jorge Cajal, communications and PR manager de Continental, que desde la multinacional están distribuyendo de manera equitativa los semiconductores entre las marcas, a petición, incluso, de las instituciones públicas.
Digital lidera la inversión. “Vemos un cambio en el mix de medios. Los presupuestos en digital son mayores cada vez”, indicó Johannes Goizueta, head of customer success de Making Science, añadiendo que el nuevo comprador se informa primero en plataformas online y buscadores. De hecho, desde Peugeot Motocycles sólo se realizarán campañas publicitarias digitales a partir del próximo año (ahora, están en un 90%), porque “nos permite realizar una acción de manera más rápida, en dos o tres días, frente a otros medios convencionales”, señaló Priscilla Sellier, marketing & communicacion manager de la marca, quien recalcó que la compañía podría vender el doble, pero también están sufriendo la falta de semiconductores.
Viaje del cliente, más digital
El viaje del cliente, hasta la compra del modelo, es cada vez más virtual. El futuro comprador está más informado, y, de media, pasa dos meses analizando modelos de distintas marcas y comparando prestaciones en plataformas digitales. “Ahora, el usuario acude primero a Internet (el 90% de las personas arranca esa búsqueda en Google), y a partir de ahí, consume mucho vídeo y realiza comparaciones. Si sabes identificar a ese cliente, vas a ser capaz de acompañarle en todo el proceso de decisión”, explicó Johannes Goizueta, añadiendo que parte del trabajo de su compañía es “enviar al usuario cualificado al concesionario”. En el caso de los vehículos de dos ruedas, Priscilla Sellier indicó que los usuarios siguen queriendo probar modelos más grande (de más de 10.000 euros), y el periodo de decisión es más corto, más inmediato, depende más de las estaciones climáticas.
Carencias de conocimiento de servicios tecnológicos
Hay más búsqueda online, pero la visita al concesionario y la prueba del vehículo siguen siendo fundamentales, contaba Carlos Izquierdo. De hecho, el comercial del concesionario ha cambiado. Está más formado en servicios y no sólo en productos, además de aparecer un nuevo perfil especializado en aspectos tecnológicos (“parece que la industria ha cambiado más en 10 años que en 100 años”). En ese sentido, Jorge Cajal habló de la importancia de formar más en tecnología porque el conocimiento actual “es muy bajo”.
En respuesta a ello, María Alonso, digital marketing manager de Niw, contestó que los vídeos sirven, “en buena parte, para dar a conocer esa tecnología. Vídeos con pruebas para que el usuario esté informado antes de visitar el concesionario. Nuestros futuros compradores serán digitales, y tenemos que dar toda la información que podamos, estar igual de preparados que un establecimiento”.
Electrificación y conducción autónoma, obstáculos
La industria también trabaja en la electrificación de todos los modelos e, incluso, la implementación de la conducción autónoma en España. La transición permitirá además reducir las emisiones de CO2 (y llegar a los objetivos medioambientales) y reducir accidentes. Obstáculos: estos modelos eléctricos u híbridos tienen costes “elevados” para los usuarios, como recoge el estudio Automotive Innovation Lab. Aunque estos encuestados saben que el futuro de la movilidad pasa por la adquisición de coches eléctricos (71% de los españoles) y de vehículos compartidos (60%), como medida para luchar contra el cambio climático.
¿Cómo reducir ese importe económico al usuario final? “Los coches eléctricos llevan baterías que, hoy por hoy, son muy caras porque el volumen de fabricación es muy bajo. Los fabricantes pedimos que las administraciones públicas nos acompañen con ayudas para adquirir modelos eléctricos, pero también tenemos que aumentar ese volumen porque los costes tienen que ser equiparables a los de combustión”, señaló el representante de Renault. Y una segunda necesidad: crear más espacios para enchufar los modelos, no sólo privados sino también públicos. En el caso de las motos, la profesional de Peugeot Motocycles indicó que las baterías son portátiles y no necesitan esa infraestructura, y la autonomía también es distinta. “El segmento scooter notará la demanda, especialmente en B2B, y en urbes de ciudades”, completó.
La llegada definitiva de la conducción autónoma también requiere la participación de las instituciones públicas para contar con zonas o barrios para probar los modelos, puesto que buena parte de la tecnología ya está activa. Como ejemplo, en Renault ya cuentan con modelos con nivel dos de conducción autónoma, es decir con frenada asistida o cambio de carril de manera autónoma. Desde Continental, Jorge Cajal, explicó que hay dos elementos que acelerarán su entrada: que estos modelos permiten la reducción de emisiones y, sobre todo, la disminución del número de accidentes.
[/contenido_premium]
Automoción, un sector explorando nuevas ruta

En 2020 hemos vivido una de las mayores crisis sanitarias de la historia, con un impacto directo en la economía, siendo el sector automoción uno de los sectores más afectados, el cual sigue sufriendo sus efectos, con una elevada caída de la demanda de vehículos. Pero la Covid-19 no ha sido el detonante de una situación compleja que ya se había manifestado en la industria del automóvil. Son otros muchos los factores que han ido transformando su trayectoria en los últimos tiempos.
En OMD España consideramos muy importante conocer estas tendencias, porque detrás de ellas hay un nuevo consumidor, demandando nuevos productos, nuevos entornos y nuevas formas de conexión e interacción con las marcas.
Aplicación de medidas preventivas para paliar la contaminación
Este factor ha hecho que las marcas de automoción inicien una carrera de fondo para reinventarse y adaptar radicalmente sus modelos de negocio, pasando de fabricar coches de combustión a eléctricos en tiempos récord. Las marcas compiten ahora por conseguir liderar la electrificación del automóvil, ya sea con soluciones 100% eléctricas, híbridas e híbridas enchufables. Renault, con su Plan Renaulition, es un ejemplo real de la transformación del sector, que parece confiar en el vehículo eléctrico para alcanzar el liderazgo en 2025.
La pandemia ha generado una necesidad de movilidad segura
Estamos ahora ante un consumidor concienciado de la necesidad de una movilidad más sostenible y que, además, ha visto aumentado su nivel de ahorro. Por otro lado, los fabricantes han hecho evolucionar las soluciones de movilidad. Distintas tecnologías en la oferta, casi todas con mayor o menor medida de electrificación, otras opciones no relacionadas con la adquisición, que van desde el car sharing hasta el renting a particular, impensable hace unos años. Todo esto ha moldeado el mercado y al cliente, quien puede tener más dudas, pero también más información. Hablando desde la experiencia con Renault, por ejemplo, la firma ha trabajado para dar soluciones y ayudar a resolver las dudas al consumidor a través de su web donde puede encontrar consumos según tecnología, comparativas entre modelos, utilidades que hacen pedagogía en las ventajas de los vehículos eléctricos. Todo para dar respuesta a las dudas que el cliente pueda tener: autonomía, consumos, estaciones de recarga, tasación, financiación, etc.
La pandemia también ha generado un aumento exponencial de las soluciones y equipamientos digitales lo que ha llevado a una crisis de componentes que impacta también a la oferta de vehículos.
Las marcas apuestan por la tecnología electrificada
Sin embargo, los grandes frenos en España siguen siendo la escasez de espacios públicos de recarga que hacen que autonomías de 400 Km no sean percibidas como una ventaja.
El consumidor hace una media de 30 Kms al día, los 400 km le dan para ir y volver al trabajo 10 días seguidos. Por eso es importante ampliar el parque de estaciones de carga, especialmente en las ciudades donde la contaminación es más acusada.
El plan MOVES III lanzado recientemente tiene como objetivo cambiar esta tendencia y ayudar a la transformación del parque.
El gran reto hoy es saber quiénes son los consumidores
Todo esto hace que las marcas se encuentren ante la necesidad de saber quiénes son sus compradores potenciales y enfocar su comunicación hacía ellos. Se ha acelerado la diversificación de touchpoints y la aparición de nuevos targets por lo que hay una exigencia por explorar nuevas plataformas, trabajar en estrategias de audiencias y buscar a los perfiles más jóvenes que no encontramos en los medios tradicionales.

Hoy, más que nunca, se hace imprescindible el uso de data y tecnología para detectar estas tendencias. En OMD contamos con Fast Start Dashboard, una plataforma de datos propia que nos permite detectar tendencias y tomar decisiones con agilidad, combinando múltiples fuentes de datos para proporcionar una mirada diferente a los hábitos de compra, toma de decisiones, comportamiento digital, tendencias de medios y entorno macroeconómico, con el objetivo de detectar insigths y oportunidades emergentes para las marcas.
Porque, ante la incertidumbre que existe y el amplio abanico de opciones para los consumidores, las agencias de medios debemos actuar como consultores estratégicos para las marcas, ayudando a identificar oportunidades de negocio y a conocer mejor a un consumidor que sigue necesitando moverse y que hoy puede hacerlo de muchísimas formas distintas adaptadas a sus necesidades.
TEXTO LAURA SERRANO, BRAND DIRECTOR DE OMD ESPAÑA PARA RENAULT
El sector automovilístico hacia una comunicación cada vez más innovadora, tecnológica y sensibilizada

Entre lo tradicional, una mirada hacia el futuro que ya es presente y la concienciación de un nuevo mundo cada vez más sostenible.
Según Infoadex, en 2020 el sector de la automoción se situó como el primero por inversión publicitaria, con un volumen que alcanzó hasta los 287,4M€. Se trata del sector empresarial que más invierte en publicidad en medios en España; es el primero que inició la desescalada, beneficiándose así en términos de notoriedad. Y con la vuelta a la normalidad, se espera que su inversión se recupere a los niveles previos a la pandemia y veamos un incremento de la inversión en medios digitales.
Los cambios en los hábitos de los consumidores, incluidos los de movilidad y el creciente interés en la sostenibilidad y el cuidado del medioambiente, representan grandes oportunidades para las marcas del sector, no solo por el lanzamiento de nuevos productos como automóviles eléctricos o híbridos, sino por la posibilidad que esto les proporciona de conectar con las emociones de sus clientes potenciales, cada vez más conscientes, proactivos, informados, exigentes y digitales.
Por ello, las marcas van innovando cada vez más en la producción sostenible de sus servicios, un avance necesario tanto para la marca, como para el planeta y donde la innovación juega un papel especialmente relevante. Y es que, al mismo tiempo que cambia el storytelling así lo hace también la estrategia.
Hoy, los anuncios tradicionales de televisión y radio conviven en un mundo cada vez más digitalizado en el que empieza a predominar la publicidad programática, el uso de la data, el Digital Out Of Home o el auge de las redes sociales e influencers.
PHD Media es la agencia global de medios del Grupo Volkswagen y cada día trabajamos de la mano de todas sus marcas para lograr una comunicación lo más innovadora posible.
En los últimos meses hemos visto campañas como la publicidad del Volkswagen ID.4 en mupis digitales con data integrada, que no solo permitió a la marca llegar a su público objetivo, sino que logró reconvertir a los usuarios de la web en audiencias de usuarios a pie con lookalikes que le permitieron identificar los lugares clave en los que se encontraba su audiencia objetivo e identificar puntos estratégicos donde impactar a los usuarios en sus recorridos. Así como también el uso de altavoces inteligentes como soporte publicitario empleado por Cupra, el uso de lenticulares que cambian de imagen según el punto desde el que lo mires para Škoda o los TikTok challenges para el mismo anunciante.
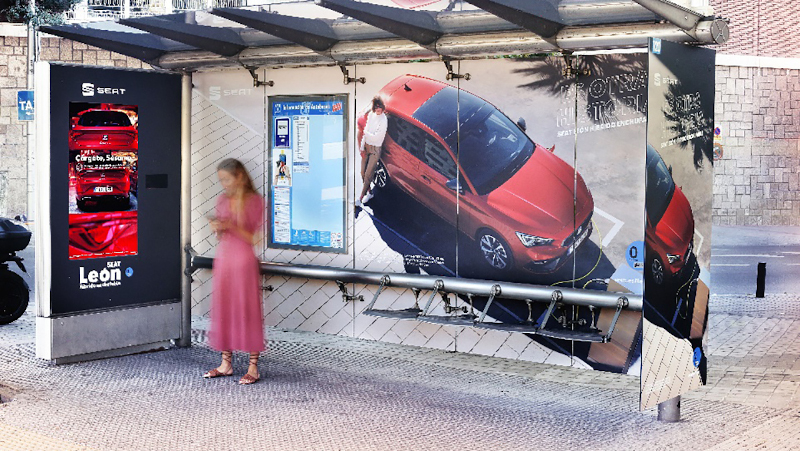
Además, Cupra se lanzó a la publicidad con drones para celebrar el lanzamiento de su primer modelo eléctrico, con más de 165 drones iluminando el cielo de Madrid con una coreografía llena de movimiento y color alrededor del Cupra Born; SEAT, con el objetivo de presentar también su híbrido enchufable SEAT León e-Hybrid realizó una acción publicitaria en marquesinas de Madrid para demostrar que cargar un coche como el suyo podría ser tan sencillo como cargar un teléfono móvil; y Audi realizó un espectacular unboxing de su nuevo Audi RS e-Tron GT.
 Todas ellas acciones que combinan la innovación y la tecnología creando campañas únicas que les permiten mantenerse en el top of mind con respecto a sus competidores, llegar a los clientes a través de las emociones, conectar con ellos, empatizar y a la vez conseguir una información que les permita adaptar sus comunicaciones a los hábitos y rutinas de sus consumidores, obtener leads cualificados, optimizar los presupuestos… Una publicidad cada vez más tecnológica, digitalizada y concienciada para un público que comparte, cada vez más los mismos valores que sus marcas.
TEXTO PHD MEDIA