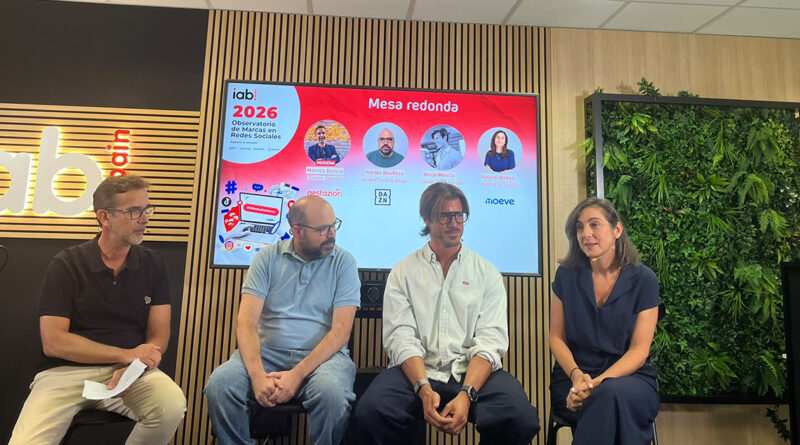
IAB Spain presentó este 23 de septiembre la decimocuarta edición del Observatorio de Marcas en Redes Sociales 2026, que analizó la actividad de 196 marcas de 23 sectores entre el 1 de junio de 2025 y el 31 de mayo de 2026. Entre las conclusiones destacaron que las marcas están publicando menos, pero consiguen generar más respuesta entre los usuarios.
El volumen medio de publicaciones descendió un 30% respecto al ejercicio anterior, hasta situarse en 1.208 publicaciones, mientras que las interacciones aumentaron un 19%, con una media de 810.860. DAZN encabeza el ranking por publicaciones, seguido por DGT, mientras que LaLiga ocupa la primera posición en interacciones, por delante de Prime Video y Netflix.
Esta evolución también se refleja en la eficiencia, que aumentó un 70% frente al año anterior y registró el segundo mejor dato de los últimos años. Adidas sobresale en esta métrica, seguida de Apple, LaLiga y Prime Video. El resultado apunta a una estrategia en la que las marcas buscan obtener mayor rendimiento de cada pieza publicada, en lugar de competir únicamente por volumen de contenido.
La comunidad aumenta un 24%
La comunidad de las marcas analizadas creció un 24% respecto a 2025, con Instagram como una de las plataformas que más contribuyó al incremento, mientras Facebook y X registraron descensos. LaLiga vuelve a aparecer entre las marcas destacadas por tamaño de comunidad.
El engagement, por su parte, avanzó cerca de un 30%, después de varios ejercicios de caída desde 2023. El crecimiento de esta tasa fue superior al registrado por las propias comunidades debido al mayor incremento de las interacciones. En este indicador sobresalen también marcas con audiencias más reducidas, como Winamax.
En sentido contrario, la viralidad cayó un 23%. El Observatorio relaciona este comportamiento con la transformación de Twitter en X, una plataforma donde tradicionalmente se concentraba una parte importante de los contenidos compartidos. Esta métrica solo puede medirse en X y Facebook, ya que en otras redes los compartidos se realizan de manera privada. DAZN y LaLiga encabezan este apartado.
Los resultados muestran que ninguna marca domina de forma simultánea todas las redes sociales, debido a que cada plataforma requiere una estrategia, formatos y planificación diferentes.
Facebook concentra comunidad, pero no interacción
Facebook mantiene un peso elevado en términos de comunidad, con un 50% de cuota respecto al resto de redes analizadas, aunque su participación en las interacciones se reduce al 6%. Entre las marcas que sobresalen por comunidad figuran LaLiga, Apple, Google y Netflix.
El Observatorio cifra que más de 648 millones de los seguidores de las marcas analizadas se concentran en Facebook por lo que se corrobora que esta red social no ha muerto. No obstante, Instagram alcanza una base superior a 1.124 millones de seguidores y ocupa una posición central dentro de las estrategias sociales de las marcas. En X cobra especial importancia la conversación, mientras que en YouTube gana peso de nuevo el vídeo largo vinculado a contenidos de mayor profundidad.
Los reels lideran el rendimiento en Instagram
Los stories representan seis de cada diez publicaciones en Instagram, aunque son los reels los que ofrecen un mayor rendimiento. LaLiga encabeza el ranking de este formato, seguida de DAZN y Netflix. LaLiga sobresale también entre los posts, con 132,9 millones de interacciones y el mayor volumen de respuesta registrado en el análisis. Prime Video y Netflix ocupan las siguientes posiciones. TikTok, por su parte, aparece como la plataforma con mayor rendimiento en ratio de engagement, reforzando el papel del vídeo corto dentro de las estrategias de contenido.
LinkedIn gana espacio entre las marcas
De las 196 marcas incluidas en el Observatorio, 124 tienen presencia en LinkedIn. Amazon encabeza el ranking por comunidad, seguida de Banco Santander, mientras Canarias7 ocupa la primera posición por número de publicaciones, por delante de IDAE y Zurich.
Tanto la comunidad como la eficiencia se mantienen estables frente al año anterior. El volumen de publicaciones ha disminuido, aunque las marcas que continúan activas en la plataforma obtienen resultados similares a los de ejercicios anteriores.
El Observatorio también ha analizado lo que sucede cuando son los usuarios y creadores quienes mencionan a las marcas. Nike sobresale por volumen de menciones, mientras Adidas destaca en el ranking por EMV, o valor mediático generado.
El deporte concentra el 26,1% de las menciones, seguido de la distribución, con un 19,5%, y la moda, con un 17,9%. Los resultados reflejan que el volumen por sí solo no determina el rendimiento y ponen el foco en el valor que puede generar cada aparición de una marca dentro del contenido de terceros.
Esta mayor presencia de los creadores implica también que las empresas deben ampliar el análisis de la seguridad de marca. El Observatorio apunta a la necesidad de valorar no solo al creador seleccionado, sino también el evento, su comunidad y las posibles controversias asociadas al ecosistema en el que se desarrollará la colaboración.
Menos volumen y más relevancia
Entre las tendencias identificadas en esta edición aparece una búsqueda de mayor eficiencia de los contenidos. Las marcas publican menos, pero tratan de impactar más, trasladando el foco desde el volumen hacia la capacidad de acertar con cada publicación.
También crecen las estrategias en las que las comunidades participan en el diseño de productos o experiencias. El estudio cita casos como Lego o la colaboración de PortAventura junto al influencer Javi Hoyos, junto a acciones que recuperan códigos publicitarios reconocibles del pasado, como las desarrolladas por Línea Directa o Estrella Damm.
La rapidez para incorporarse a conversaciones sociales es otro de los factores señalados. Para ello, las marcas necesitan escucha, criterio y capacidad de producción y aprobación rápida. Entre los casos mencionados se encuentran Grefusa, Ikea, Mercadona y Vicio.
La IA deja de ocultarse
La inteligencia artificial también gana visibilidad dentro de las estrategias creativas. Frente a las dudas que todavía mostraban algunas marcas sobre comunicar su utilización, el Observatorio apunta a que la IA comienza a integrarse de forma explícita en las campañas. Movistar figura entre los ejemplos analizados al convertir esta tecnología en parte de su propia narrativa publicitaria.
A ello se suma el peso creciente de la búsqueda dentro de las propias redes sociales. El denominado SEO social obliga a las marcas a identificar las consultas vinculadas a categorías, problemas o comparaciones y desarrollar contenidos capaces de responder a cada intención de búsqueda. El análisis recoge el caso de Comforama, que trabajó contenido orgánico con creadores y multiplicó por cuatro la intención de compra en la plataforma.
El marketing de creadores también evoluciona desde un modelo centrado principalmente en el alcance hacia otro en el que estos perfiles participan en la presentación del producto y conectan contenido, recomendación y compra. Dentro de la afiliación, el estudio señala que el 87% del volumen de ventas del Top 50 procede de creadores afiliados.
Durante la presentación, profesionales de DAZN, Openbank y Moeve incidieron asimismo en la necesidad de adaptar los objetivos a cada plataforma y combinar el uso de datos e inteligencia artificial con el conocimiento humano de las comunidades. Adrián Boullosa, head of social & news de DAZN, señaló que la IA permite entender mejor la reacción de los usuarios, aunque defendió el papel de la empatía y del análisis humano para decidir cómo encaja un creador en una marca. Finalmente, Raquel Baena, head of ad media de Moeve, apuntó hacia el impacto que un uso excesivo de la IA puede tener sobre la confianza.