
Experiencias de autor: lo que tu competencia no puede copiar
En mercados maduros, donde productos y servicios se parecen cada vez más, la experiencia es una de las pocas ventajas que no se replican de un trimestre a otro. En este contexto, ser eficiente no basta: las marcas que crecen son las que consiguen que se las recuerde.
Texto: Manuel Pariente, business development director Kantar España. Fotos: Generada por IA.
Basta con comparar tres tarifas móviles, tres pólizas de hogar o tres apps bancarias para darse cuenta: cada vez se parecen más. En buena parte del mercado occidental, el consumidor elige entre opciones que cumplen su cometido igual de bien. Cuando una compañía lanza una mejora, la competencia la iguala en semanas.
La teoría clásica del marketing dice que una marca gana si ofrece un beneficio único o un rendimiento superior. Pero los propios análisis de Kantar BrandZ advierten de que esa ventaja dura poco, porque el resto del mercado la copia o la alcanza enseguida. Entonces, ¿dónde se construye hoy una diferencia que dure?
La experiencia pesa más que la publicidad
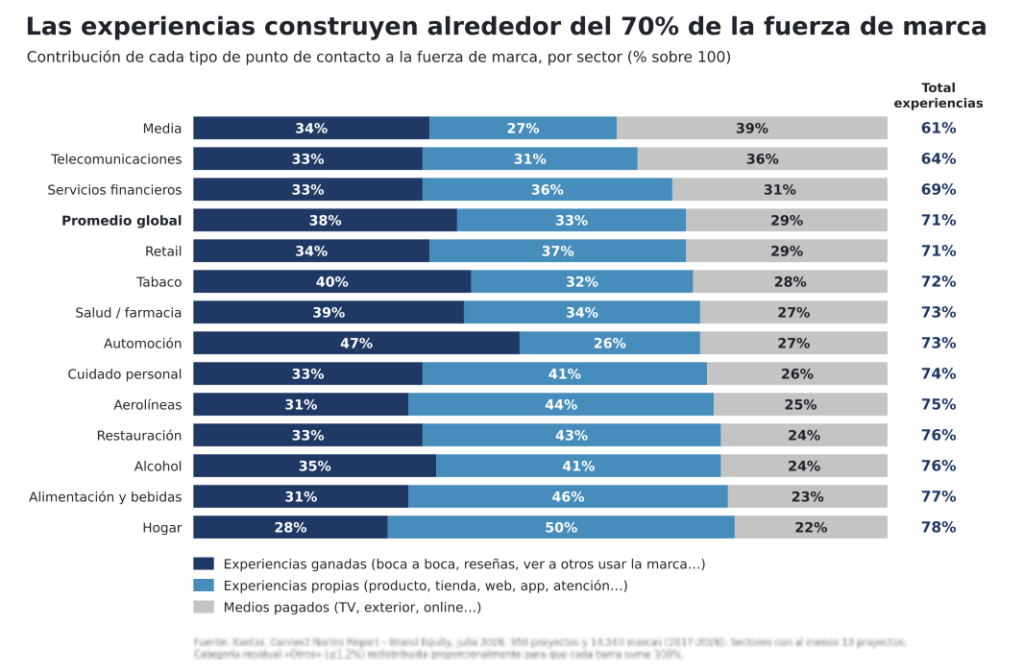
Un informe reciente de Kantar y la consultora de marca JKR ofrece una respuesta incómoda para muchos departamentos de marketing. Solo el 28% del valor de marca (brand equity) se construye con medios pagados. El resto procede de experiencias, directas e indirectas: lo que el cliente vive y lo que le cuentan otros en reseñas, redes sociales o conversaciones. El mismo estudio señala que el 62% de lo que hace que una marca se perciba como diferente se explica por factores de experiencia, de producto y de identidad distintiva, mientras que la comunicación aporta apenas un 20%. Aun así, la mayor parte del tiempo y del presupuesto de marketing sigue yendo a los medios pagados.
La proporción se repite, con matices, en casi todas las categorías. Según la base de datos Connect de Kantar, con 950 proyectos y más de 14.000 marcas analizadas, las experiencias construyen entre el 61% y el 78% del valor de marca según el sector. Los extremos son reveladores. Hogar, alimentación, restauración o aerolíneas, donde el producto y el servicio se viven a diario, son los sectores donde más pesa la experiencia. Las telecomunicaciones, en cambio, están entre los que más dependen de la publicidad: los medios pagados explican allí el 36% del valor de marca, frente al 29% de media. Es el síntoma de una categoría que todavía no ha encontrado en la experiencia su forma de diferenciarse. En automoción, por su parte, ver a otros conducir un modelo influye más que cualquier anuncio de televisión.
Dos extremos: el lujo y las telecomunicaciones
En el sector del lujo, la diferencia forma parte del modelo de negocio. Las grandes casas no diseñan servicios: diseñan rituales. En Hermès, comprar es un acontecimiento: una relación con el asesor que crece con el tiempo, un acceso progresivo al producto y, al final, la caja naranja. La cadena de hoteles Aman prescinde de la recepción tradicional para que el huésped se sienta en casa desde que llega. En NetJets, la tripulación conoce las preferencias del cliente antes de que las pida. En estos casos, la exclusividad y la anticipación no acompañan al producto: son el producto.
En las telecomunicaciones ocurre lo contrario. Cobertura, precio, permanencia, paquetes convergentes: casi todo se compara y casi todo se copia. La experiencia suele cumplir y deja al cliente tranquilo, pero rara vez lo emociona o le da motivos para pensar que su operador es distinto.
Sin embargo, que una categoría se haya convertido en una commodity no condena a sus marcas a parecerse. Lo demuestra una compañía que vende algo todavía más indiferenciado que una línea móvil, la electricidad, y que consiguió diferenciarse: Octopus.
Todas las compañías eléctricas venden el mismo producto, por los mismos cables y con precios muy regulados. Aun así, Octopus Energy, fundada en 2015, se convirtió en enero de 2025 en el mayor suministrador de energía para hogares del Reino Unido, con cerca del 24% del mercado. Era la primera vez que cambiaba el líder desde la liberalización del mercado en los años noventa. En su último ejercicio fiscal captó el 42% de todos los clientes que cambiaron de compañía en el país.
Y lo consiguió con gestos pequeños y concretos en la experiencia del día a día:
- En la comunicación, escribe con un lenguaje claro y cercano. Cuando cambian las tarifas, avisa a sus clientes si les conviene pasarse a una más barata de la propia compañía y les facilita el cambio. Pocas marcas recomiendan a sus clientes pagar menos.
- En el área de cliente, muestra el consumo y el historial de facturas de forma clara, con un lenguaje accesible.
- En la app, el programa Octoplus permite acumular puntos que se canjean por descuentos en la factura o se donan a causas benéficas. Cada mes, el cliente gira una ruleta para ganar puntos. Es un incentivo pequeño, pero mantiene vivo el vínculo con la marca y ayuda a que el cliente no se vaya.
- En la atención, pequeños equipos se encargan siempre del mismo grupo de clientes, de modo que quien llama habla con alguien que ya conoce su caso.
El resultado se nota en la marca y en la cuenta de resultados. En 2025, casi el 40% de los consumidores británicos había oído hablar bien de Octopus, muy por encima de sus grandes competidores. Y la compañía asegura que, frente a sus rivales tradicionales, gasta menos en captar clientes, retiene mejor y depende menos de tarifas con pérdidas para atraerlos.
Un buen contact center no es una estrategia de marca
Octopus también es un muy buen ejemplo en el área de los contact centers, un ámbito en el que durante años la experiencia de cliente (CX) se ha centrado en eliminar fricción: contact centers más eficientes, menos esperas y, ahora, agentes de inteligencia artificial (IA) que lo resuelven todo al instante. La realidad es que todo esto es necesario, pero es un mínimo, no una ventaja. El conocido “factor higiénico”. Las experiencias sin fricción cumplen su función, pero no se recuerdan ni dan a la marca relevancia o diferencia. Un agente de IA impecable que responde igual que el de la competencia hace que la marca sea más fácil de sustituir, no menos.
La diferencia está en para qué se usa la tecnología. El asistente de IA de Octopus, Arlo, responde consultas sencillas, siempre indica que es una IA, nunca atiende casos complejos ni a clientes vulnerables y permite pedir hablar con una persona en cualquier momento. En las pruebas obtuvo un 76% de satisfacción, frente al 72% de las respuestas de agentes humanos en casos comparables. La compañía lo explica así: muchos chatbots se han diseñado para alejar al cliente de las personas, y ellos querían uno que hiciera lo contrario.
La IA, además, hace que la experiencia pese todavía más. Los asistentes que los consumidores usan para informarse y elegir se alimentan sobre todo de experiencias reales: reseñas, foros, redes sociales y medios ganados. Lo que los clientes viven y cuentan acaba en la respuesta que una IA da cuando alguien pregunta qué marca elegir. Y el margen de error es pequeño: muchos consumidores dicen que cambiarían de marca después de solo dos malas experiencias.
Sencillas, pero difíciles de copiar
La idea de «experiencia de autor» (signature experience) suele asociarse a grandes inversiones. Los mejores ejemplos dicen lo contrario. DoubleTree by Hilton recibe a sus huéspedes con una galleta de chocolate caliente. Virgin Atlantic reparte helado en sus vuelos transatlánticos. Corona se ha quedado con el verano gracias a una rodaja de lima. Apple diseña un unboxing deliberadamente lento para alargar la expectación.
Todas comparten los mismos rasgos: son repetibles y escalables, aparecen en un momento que importa, aportan algo funcional o emocional que otros no ofrecen y, cuando la marca las amplifica, dejan un recuerdo duradero. Para saber si una experiencia es de autor, basta con hacerse una pregunta: ¿podría ofrecerla cualquier otra marca? Si la respuesta es sí, la experiencia puede cumplir, pero no diferencia.
Cómo se diseña: de los patrones en la IA a la conversación con el cliente
Las experiencias de autor no salen de un taller interno ni de copiar lo que hace la competencia. Las marcas que las consiguen suelen seguir un proceso parecido, y la IA permite hoy acortarlo de meses a semanas.
El primer paso es escuchar lo que el mercado ya dice. Reseñas, redes sociales, conversaciones del contact center y comentarios abiertos de encuestas contienen patrones que la IA puede encontrar en volúmenes imposibles de leer a mano: emociones que se repiten, momentos de frustración, gestos que los clientes recuerdan y cuentan.
El segundo es preguntar a los modelos de lenguaje cómo describen la marca frente a sus competidores. Como se alimentan de experiencias reales, sus respuestas muestran qué asociaciones distinguen a la marca, cuáles comparte toda la categoría y qué espacios siguen libres.
El tercero es hablar con personas: clientes, usuarios de la competencia y quienes todavía no han elegido. Los datos indican dónde mirar, pero son las personas las que explican qué significa lo que se ve. En esas conversaciones aparece la creencia compartida entre marca y cliente que la experiencia tendrá que demostrar.
Después llega el momento de idear y prototipar rápido. La IA ayuda a generar y visualizar decenas de conceptos y a descartar pronto los más débiles. Las audiencias sintéticas pueden servir como primer filtro, pero la decisión final sigue siendo de los clientes reales.
Por último, la experiencia elegida se valida, se lleva a la comunicación y se mide con criterios de marca: no solo si el cliente quedó satisfecho, sino si la experiencia aporta relevancia, diferencia y ganas de volver a elegir la marca. Si no se comunica, solo la recuerda quien la vive.
Un retorno que se puede medir
Diferenciarse por la experiencia no es solo una cuestión de imagen. Según nuestros datos, la diferencia relevante explica el 94% del poder de precio de una marca. Las marcas poco diferenciadas pierden alrededor de un 50% más de volumen ante la misma subida de precio y dependen mucho más de las promociones. Las que tienen una diferencia por encima de lo esperado para su tamaño tienen el doble de probabilidades de ganar cuota, y hasta cuatro veces más en los casos más claros.
El efecto llega también a los resultados financieros. En un estudio con la Saïd Business School de la Universidad de Oxford, la diferencia fue el factor de marca que más contribuyó a rentabilidades bursátiles por encima de lo esperado. En el día a día del negocio, una afinidad fuerte entre marca y cliente casi duplica la recompra, y las marcas que mejoran y amplifican su experiencia tienen 2,5 veces más probabilidades de ganar cuota de forma significativa.
La ambición de no conformarse
Tener un contact center eficaz o agentes de IA brillantes ya no distingue a nadie: es lo mínimo que se espera. La pregunta que deberían hacerse hoy las organizaciones no es si su servicio funciona, sino si algún cliente lo echaría de menos si desapareciera.
Si la experiencia pesa tanto, ¿por qué hay tan pocas marcas que la usen para diferenciarse? La causa suele estar en la organización. Marketing estudia lo que el cliente piensa de la marca; CX, lo que vive con ella, pero esas dos miradas rara vez se cruzan. Y cuentan la misma historia: la comunicación crea una expectativa y la experiencia la confirma o la desmiente. Con esta separación, la palanca que más influye en el crecimiento queda sin un responsable claro.
Sin embargo, en un mercado donde casi todo se puede copiar, lo que una marca hace sentir, de una forma que solo ella sabe hacer, es su ventaja más duradera. Octopus no inventó una nueva electricidad: inventó una nueva forma de relacionarse con quien la paga. No hace falta una gran inversión para conseguirlo. Hace falta la ambición de no conformarse con ser eficiente.
Manuel Pariente es business development director en Kantar España, donde trabaja con compañías de sectores como seguros, automoción, banca y telecomunicaciones en la conexión entre marca y experiencia de cliente.
Fuentes
- Kantar y JKR, Be Distinctive Everywhere: The Experience Edition, 2026.
- Kantar BrandZ, Different & Distinctive: Taking advantage of two critical marketing levers, 2026.
- Kantar, Connect Norms Report – Brand Equity (Core Module), julio de 2026.
- Kantar, Unlocking growth at the intersection of Marketing and Customer Experience, junio de 2026.
- Octopus Energy Group, memoria anual 2025; Cornwall Insight; información corporativa de Octopus Energy sobre Octoplus y el asistente Arlo.