
Bancos. Ámalos u ódialos
ING, Triodos y Bankinter, entidades financieras con mayor vinculación emocional.
Las marcas del sector bancario viven un estancamiento emocional desde hace dos años. Estancado. Este deterioro hace que se mantenga la indiferenciación y se recrudezca la competencia. Así puede concluirse de la octava oleada del Estudio emociones en el sector bancario de particulares en España de EMO Insights International.
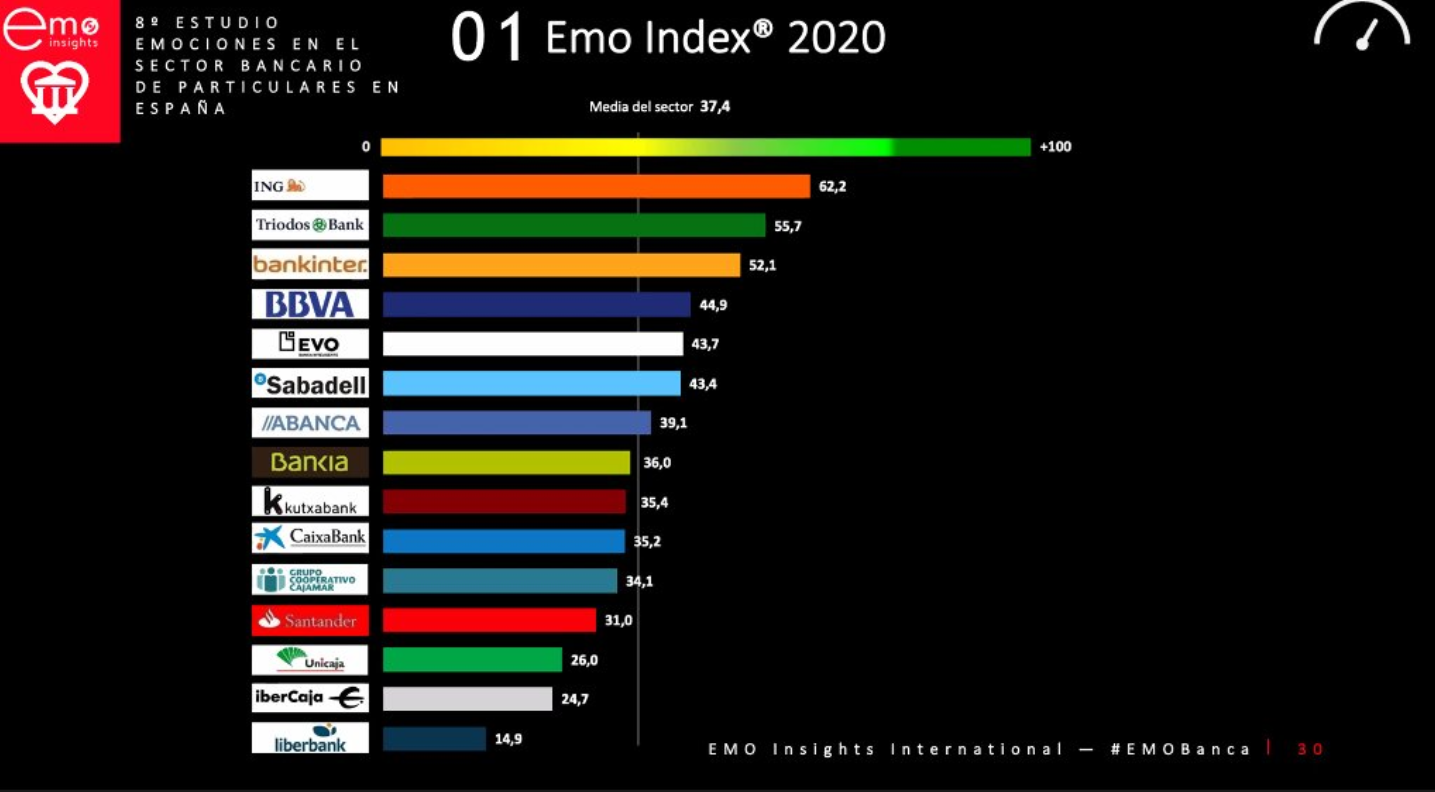
El estudio muestra cómo se instala esa tendencia al estancamiento que se venía observando en los últimos años, con un indicador de 37,4 puntos, solo cinco décimas más que en 2019.
[contenido]
Pero las emociones son claves en nuestra sociedad y también en las finanzas, como explicó la consejera delegada de EMO Insights, Elena Alfaro, durante la presentación del estudio: “Con las emociones tomamos decisiones. Éramos seres emocionales antes del coronavirus, lo estamos siendo y lo seremos después de esto; por eso cobra ahora mayor importancia la vinculación emocional de nuestros clientes”.
Este impás se debe a una mayor polarización del sector. Por un lado han aumentado las emociones positivas, especialmente la confianza, un 4% respecto al año anterior, y el agradecimiento, un 5,2%. Esta mejora emocional está muy asociada a disparadores relacionados con el modelo de relación banco-cliente, como la innovación tecnológica y la humanización. Pero también las emociones negativas, como la frustración, la irritación, o la inseguridad, se han acrecentado, por lo que se contrarresta el efecto positivo.
El fenómeno fans
Destaca el aumento de los denominados fans de un banco, que alcanzan su máximo histórico, pero también vemos crecer el número de ‘opponents’ que aumentan por primera vez en muchos años.
En este momento, los fans se posicionan como un elemento clave en el crecimiento orgánico de las entidades, y para conseguirlos es imprescindible que los bancos entiendan como generar emociones positivas intensas en las experiencias de sus clientes. “Los ‘fans’ son el instrumento clave, ya que son los primeros en venir y son los últimos en marcharse” afirma Elena Alfaro.
De hecho, según el estudio son los responsables del 50% de las recomendaciones reales en el último año, decisivas a la hora de elegir una u otra entidad, lo que puede convertirlos en determinantes en el contexto de la crisis del Covid-19.
ING, Triodos y Bankinter
ING, Triodos y Bankinter se mantienen a la cabeza de las entidades con mayor vinculación emocional con sus clientes, según recoge el estudio.
La puntuación que ha obtenido ING es de 62,2. Le siguen, en el TOP 10 Triodos Bank (55,7), Bankinter (52,1), BBVA ( 44,9 puntos), Evo Banco (43,7), Sabadell (43,4), Abanca, (39,1), Bankia (36), Kutxabank (35,4 puntos), y CaixaBank (35,26).
“Se ha comprimido mucho la diferencias entre entidades, por lo que nos encontramos con que la competencia es cada vez más feroz” afirma Gonzalo Martín-Vivaldi.
Pero, además, en esta etapa de “estancamiento emocional” han destacado tres entidades por su positiva evolución, que han sido galardonadas con los IV Premios Emotional Friendly Banks de EMO Insight: Kutxabank, con un incremento de 8,6 puntos; Sabadell, con 8,3 puntos más, y Evo Banco, con una mejora de 7,5 puntos.
Impacto del COVID-19
Los responsables del estudio también han analizado el posible impacto que puede tener el COVID-19 en el sector a corto plazo. Afirman que esta crisis afectará a la imagen, al modelo de relación y al valor de los fans.
Según explican se prevé un aumento de la confianza y el agradecimiento hacia el sector como consecuencia de su papel como actividad esencial y la rápida reacción de muchas de las entidades en su comunicación. “Es una oportunidad para posicionarse como solución ante la crisis, no como un problema” afirman.
Y sin duda cambiará la relación banco- cliente ya que veremos menos presencia y dependencia de “efectivo” y una aceleración y consolidación forzosa de la banca digital.
Esto podría alimentar un aumento de “opponents” en entidades con clientes presenciales y el crecimiento de una brecha emocional en función de los conocimientos financieros de los clientes. “Sin duda es una oportunidad para aquellos bancos que hagan labor didáctica y tengan lenguaje accesible”, señalan desde la consultora.
[/contenido]